El cumplimiento tributario: clave para una efectiva gestión de riesgos
Incrementar la ganancia en una entidad con la implementación de tratamientos fiscals agresivos es un riesgo legal que tiene un precio muy alto
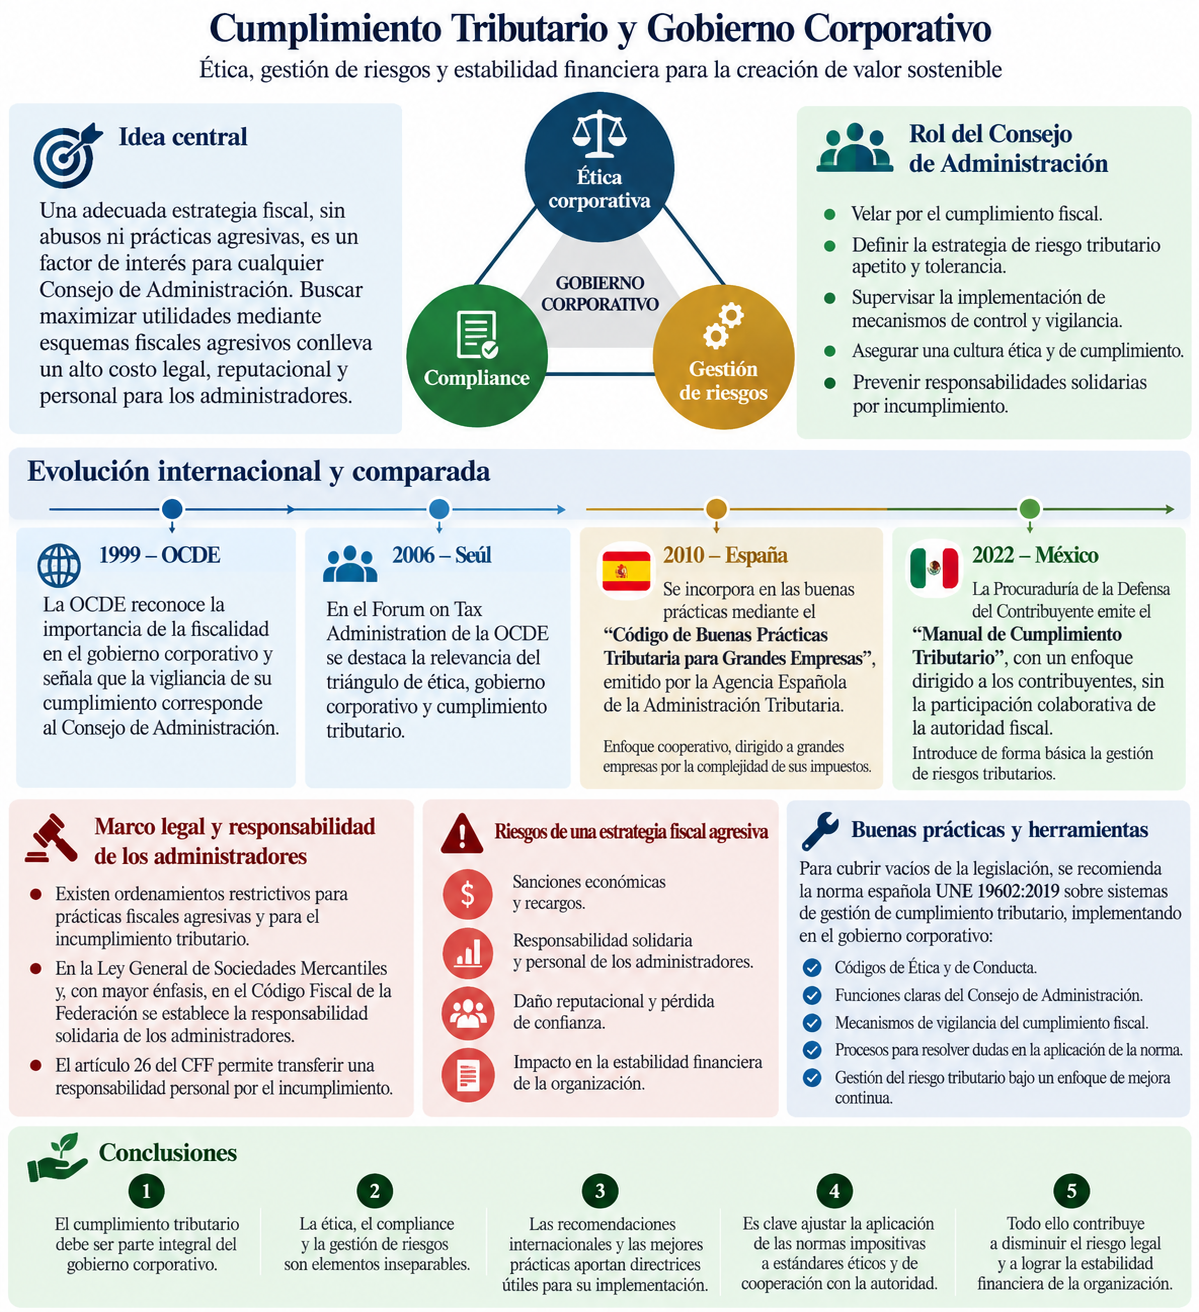
Es importante tener en cuenta que, establecer una adecuada estrategia fiscal, sin una pisque de abuso o trabuco, tiene a ser un factor de interés de los integrantes de cualquier Consejo de Administración, pues de lo contrario, buscar maximizar las utilidades de la empresa mediante prácticas agresivas en los impuestos, conlleva un alto precio que los responsables de la gestión de riesgo enfrentaría contra los administradores.
Partiendo de que en el gobierno corporativo existe necesariamente la relación entre el compliance, la ética corporativa y una buena gestión de riesgos, resulta sumamente importante que dentro de este último sea considerado los aspectos de cumplimiento fiscal. Tomando en cuenta que a finales del siglo pasado y principios de este, es cuando se comienza por organismos internacionales a considerarse la importancia de incluirlos en sus principios y mejores prácticas en gobierno corporativo, fue en 1999 a través de la Organización para la Cooperación en el Desarrollo Económico (OCDE) cuando se presta la debida atención a la fiscalidad al señalar que la vigilancia de su cumplimiento corresponde al Consejo de Administración, lo que fue el primer gran paso para tomarse en cuenta dentro de las buenas prácticas.
En Seúl en el año 2006, en el Forum on Tax Administration de la OCDE fue el inicio internacional de destacar la importancia de la materia, dentro de un triángulo de ética, gobierno corporativo y cumplimiento tributario. Una gran ventaja que presento España para una implementación social de este tema fue que, en el año 2010, no sólo lo incorporó dentro de las buenas prácticas corporativas mediante el “Código de Buenas Prácticas Tributaria para Grandes Empresas” emitida por la Agencia Española de la Administración Tributaria, sesgado a este tipo de contribuyentes por su especialidad y complejidad en la determinación de sus impuestos. Lo anterior tomando en consideración que se está ante uno de los defectos legislativos dentro de la gestión del riesgo legal, la complejidad en su aplicación, y el tiente del documento es plenamente cooperativo, pues se destaca en interés común de su debido cumplimiento, y del sostenimiento de una armoniosa relación jurídico tributaria.
En México que ocurre, en el año 2022 la Procuraduría de la Defensa del Contribuyente emite y difunde a través de distintos medios por todo el largo y ancho del país el conocido “Manual de Cumplimiento Tributario”, con un contenido es dirigido únicamente a los contribuyentes, pero sin la participación colaborativa de la autoridad fiscal. Es loable, pues nos enseña de manera básica la gestión de riesgos tributarios, lo que alerta su importancia de llevarla para evitarlos.
Lo coincidente es que, en ambos países la existencia de ordenamientos restrictivos en las prácticas fiscales agresivas, o simplemente ante el incumplimiento tributario, pues dentro de los deberes de los órganos de administración, de manera somera en la Ley General de Sociedades Mercantiles, pero con el mayor énfasis en nuestro Código Fiscal de la Federación se establece de manera concisa la responsabilidad solidaria ante el incumplimiento, por la razón que sea, transfiriendo mediante los mecanismos establecidos en su artículo 26 una responsabilidad personal. Esta es la principal razón de la importancia del cumplimiento tributario dentro de la mejores prácticas corporativas, dejando el control y la gestión al órgano de administración como primer garante y uno de los responsables solidarios, con la intensión de disuadir el apetito de riesgo, es decir, tomar niveles altos de riesgos tributario en búsqueda del incremento de utilidad en las entidades.
Para cubrir el vacío tratándose de recomendaciones o directrices en los ordenamientos legales, en mi práctica acudo al contenidos de la norma española de nomenclatura UNE 19602:2019 sobre los sistemas de gestión de cumplimiento tributario; de esta forma implemento dentro de las organizaciones en su gobierno corporativo herramientas para combatir ese apetito de riesgo legal tributario, gestando mediante instrumentos soft law, como son los Códigos de Ética, de Conducta y las funciones del Consejo de Administración, y establecer los mecanismos de vigilancia en la debido observancia de la legislación impositiva. Asimismo estableciendo los mecanismos para poder resolver bajo el mejor proceso o procedimiento legal las dudas en la aplicación, para así disminuir el riesgo legal por el defecto legislativo.
Finalmente, debemos siempre conectar o tomar lo existentes en nuestra legislación, o la de otros países, en su caso de la recomendaciones internacionales los principios para la mejor aplicación de las normas impositivas, para abonar a la disminución del riesgo legal, ajustándolos más a los estándares éticos que se necesitan, y sobre todo, para lograr la estabilidad financiera de la organización.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo