El cierre de la contabilidad electrónica ante el SAT
La reforma fiscal de octubre de 2026 precisa plazos de envío de la balanza ajustada y del catálogo de cuentas. Analizamos contribuyentes, dictámenes, controles, riesgos y sanciones por incumplimiento electrónico.
Una modificación relevante para el cierre fiscal de 2026
La contabilidad electrónica constituye uno de los principales mecanismos mediante los cuales el Servicio de Administración Tributaria (SAT) obtiene información sistematizada sobre las operaciones de los contribuyentes. Su cumplimiento no se limita a conservar registros contables, pues también comprende la transmisión periódica de archivos conforme a las especificaciones y plazos establecidos por la autoridad.
La Cuarta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026, publicada en el Diario Oficial de la Federación el 30 de octubre de 2026, reformó la regla 2.8.1.6, particularmente sus fracciones I y II, inciso e). La modificación precisa los plazos de presentación de la balanza ajustada al cierre y establece nuevas condiciones para el envío del catálogo de cuentas. La reforma resulta especialmente importante para contadores, contralores y responsables de cumplimiento fiscal, porque introduce diferencias entre contribuyentes que anteriormente podían compartir un mismo calendario. También exige revisar procedimientos internos que, durante ejercicios anteriores, consideraban innecesario reenviar un catálogo sin modificaciones.
El fundamento legal de la contabilidad electrónica
El artículo 28, fracción IV, del Código Fiscal de la Federación (CFF) establece la obligación de ingresar mensualmente la información contable a través de los medios electrónicos autorizados, conforme a las reglas de carácter general expedidas por el SAT. Esta obligación debe interpretarse conjuntamente con el artículo 28, fracción III, relativo a los registros y asientos contables en medios electrónicos, así como con el artículo 33 del Reglamento del CFF, que desarrolla diversos requisitos sobre integración y conservación de la contabilidad.
La Resolución Miscelánea Fiscal determina la periodicidad y las características operativas de los envíos. Por su parte, el Anexo 24 establece las especificaciones técnicas de los archivos, incluidos el catálogo de cuentas y la balanza de comprobación. En consecuencia, el cumplimiento requiere verificar tanto el contenido contable de la información como su estructura electrónica y presentación oportuna.
Los nuevos plazos para la balanza ajustada
La regla 2.8.1.6, fracción II, inciso e), establece tres fechas para presentar la balanza de comprobación ajustada al cierre del ejercicio 2026.
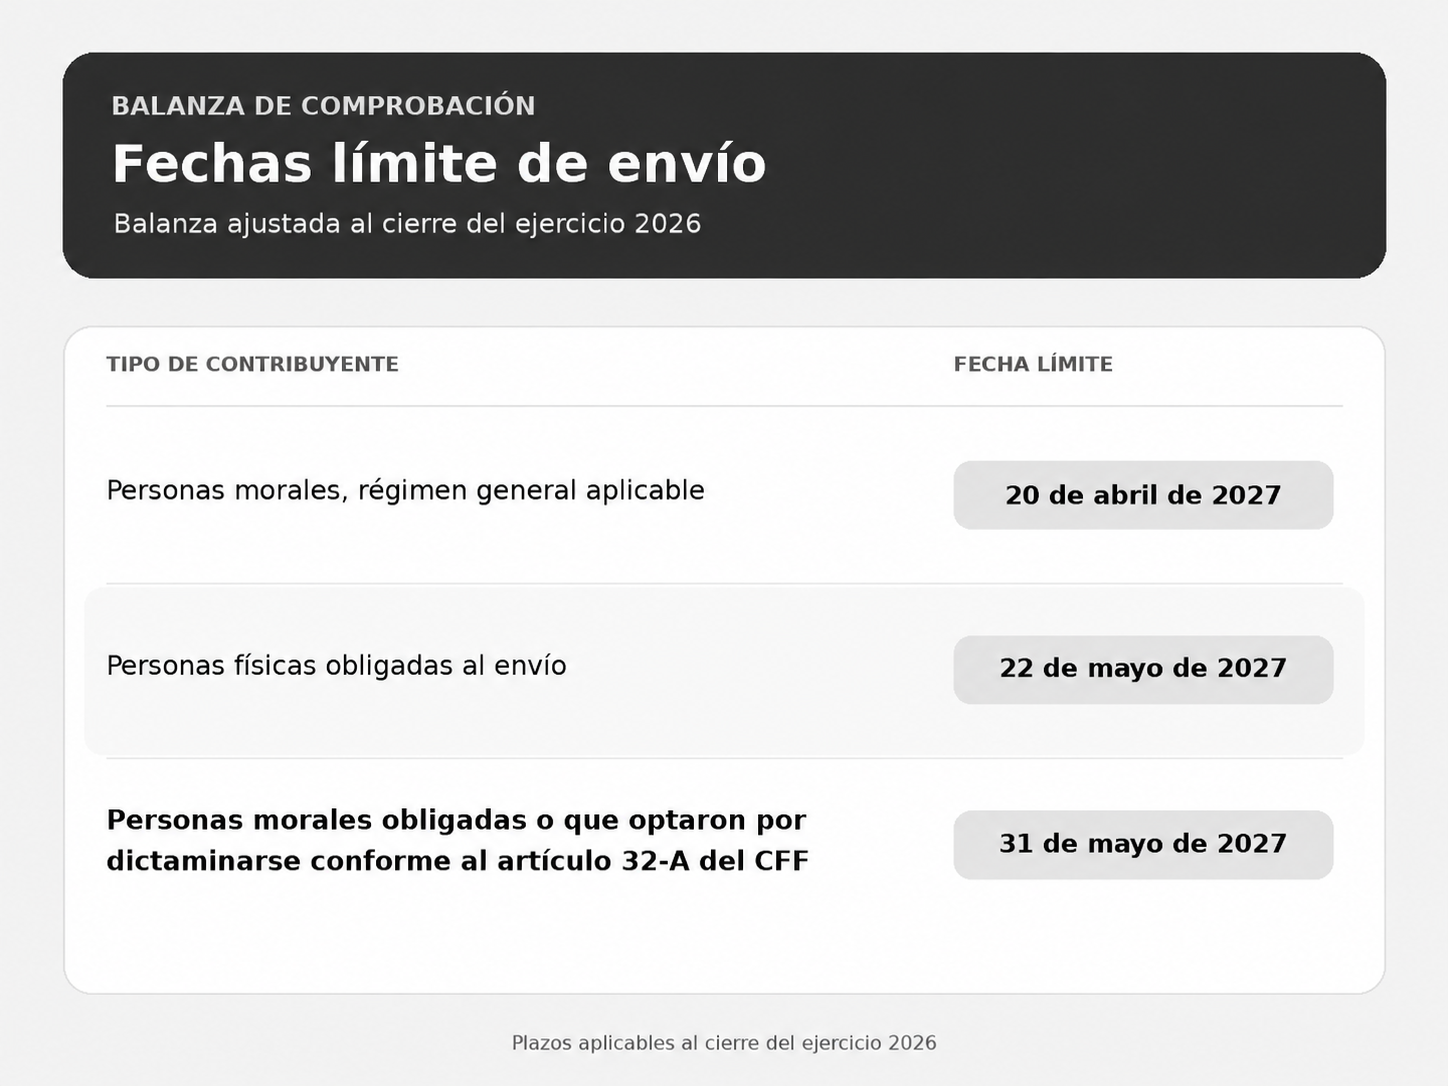
La distinción debe incorporarse a los calendarios de cumplimiento desde el cierre del ejercicio. No todas las personas morales tienen el mismo vencimiento, y la presentación de un dictamen fiscal puede modificar sustancialmente el plazo aplicable. Estas fechas corresponden específicamente a la balanza ajustada al cierre, sin sustituir los vencimientos ordinarios de las balanzas mensuales.
El tratamiento especial de las empresas dictaminadas
Una de las precisiones más relevantes consiste en reconocer un plazo hasta el 31 de mayo de 2027 para las personas morales obligadas a presentar dictamen fiscal y aquellas que hayan ejercido válidamente la opción prevista en el artículo 32-A del CFF. La regla no limita este tratamiento a los contribuyentes obligados a dictaminar sus estados financieros. También comprende a quienes optaron por hacerlo, siempre que se encuentren dentro de los supuestos legales correspondientes.
Esta diferencia resulta importante porque el cierre fiscal de una empresa dictaminada suele involucrar revisiones, ajustes y conciliaciones derivados del trabajo del contador público inscrito. La información final puede requerir adecuaciones que no se encuentran concluidas al momento de preparar la declaración anual. Sin embargo, el plazo especial no debe interpretarse como una prórroga general de todas las obligaciones fiscales de la empresa. Su alcance corresponde al archivo expresamente previsto en la regla modificada.
La balanza mensual conserva sus vencimientos
La reforma no sustituyó el calendario ordinario de presentación de balanzas mensuales. Las personas morales comprendidas en la regla general deben enviar su información dentro de los primeros tres días del segundo mes posterior al que corresponde la información. Para las personas físicas sujetas a esta obligación, el plazo se establece dentro de los primeros cinco días del segundo mes posterior. La determinación del vencimiento debe considerar las disposiciones generales aplicables al cómputo de plazos.
Asimismo, la regla conserva tratamientos particulares para ciertos emisores de valores y contribuyentes del sector primario que cumplen las condiciones correspondientes. Por tanto, la balanza de cierre constituye una obligación diferenciada. Su fecha especial no autoriza a concentrar al final del ejercicio los archivos mensuales que debieron presentarse oportunamente.
¿Qué debe contener la balanza ajustada?
La regla 2.8.1.5, fracción II, establece que la balanza de comprobación debe reflejar saldos iniciales, movimientos del periodo y saldos finales de las cuentas correspondientes a activo, pasivo, capital, ingresos, costos, gastos y demás conceptos aplicables. Tratándose de la balanza de cierre, la propia disposición exige incluir la información de los ajustes registrados para efectos fiscales. Esta característica la distingue de una balanza mensual ordinaria y exige una revisión adicional de los registros del ejercicio.
Entre los aspectos que pueden requerir análisis se encuentran depreciaciones, amortizaciones, provisiones, diferencias cambiarias, reclasificaciones y otros ajustes reconocidos contablemente o relevantes para la determinación fiscal. No todos los ajustes de conciliación fiscal se traducen necesariamente en un asiento contable. Por ello, debe identificarse cuáles corresponden a registros que deban reflejarse en la balanza y cuáles forman parte exclusivamente de la conciliación para determinar contribuciones.
La conciliación entre contabilidad e ISR
La preparación de la balanza ajustada exige coordinación entre el cierre financiero y la determinación del impuesto sobre la renta. Aunque ambos procesos utilizan información común, sus reglas de reconocimiento y medición no siempre coinciden. Por ejemplo, una depreciación calculada conforme a las Normas de Información Financiera puede diferir de la deducción fiscal de inversiones prevista en la Ley del ISR. Asimismo, determinadas provisiones contables pueden no reunir los requisitos para su deducción inmediata.
La existencia de estas diferencias no implica, por sí misma, una irregularidad. Lo relevante es mantener evidencia suficiente para explicar su origen, tratamiento y efecto en la información presentada al SAT. Una conciliación correctamente documentada permite identificar errores antes del envío y facilita la atención de eventuales requerimientos de información.
El catálogo de cuentas adquiere una obligación anual expresa
La reforma a la fracción I de la regla 2.8.1.6 incorpora una precisión que modifica la práctica de numerosos contribuyentes: cuando el catálogo de cuentas no haya sufrido modificaciones durante el ejercicio, deberá enviarse junto con la balanza ajustada al cierre. Anteriormente, la lógica general consistía en transmitir el catálogo con la primera balanza y reenviarlo cuando existieran cambios relevantes. La nueva redacción añade expresamente un supuesto de envío al cierre del ejercicio cuando no hubo modificaciones.
Esto significa que la ausencia de cambios no elimina la obligación de presentar nuevamente el catálogo en el momento señalado por la regla. Para efectos de control, resulta conveniente verificar que el archivo remitido corresponda efectivamente a la estructura contable utilizada durante el ejercicio y que conserve la relación correcta con el código agrupador del SAT.
¿Qué sucede cuando el catálogo cambia?
La regla también precisa que el catálogo deberá actualizarse cuando existan modificaciones en las cuentas reportadas, sus estructuras, nomenclatura o cualquier otro elemento comprendido en el supuesto normativo. El catálogo actualizado debe enviarse, a más tardar, en la fecha límite correspondiente a la balanza del mes en que ocurrió la modificación.
Esta obligación puede actualizarse cuando una empresa incorpora nuevas cuentas, modifica claves contables, reorganiza subcuentas o cambia denominaciones utilizadas en su sistema de registro. Por ello, los departamentos contables deben establecer mecanismos de control sobre las modificaciones realizadas al plan de cuentas. No basta con que el sistema informático permita los cambios; también debe identificarse si éstos generan una obligación de actualización ante el SAT.
El Anexo 24 y la consistencia de los archivos XML
El Anexo 24 de la RMF 2026 establece las características técnicas que deben observar los archivos de contabilidad electrónica. Su finalidad es permitir que la información contable sea transmitida mediante estructuras estandarizadas. El catálogo debe identificar las cuentas y subcuentas utilizadas por el contribuyente, así como su correspondencia con el código agrupador del SAT. La balanza, por su parte, debe conservar congruencia con esa estructura.
Una cuenta incorporada en la balanza sin la actualización correspondiente del catálogo puede generar inconsistencias técnicas o dificultar la interpretación de los registros. Por tanto, la validación debe comprender tanto la información contable como la integridad del archivo XML, su correspondencia con el periodo reportado y la conservación del acuse electrónico de recepción.
Riesgos de incumplimiento y sanciones
La falta de envío oportuno de la contabilidad electrónica puede actualizar infracciones previstas en el artículo 81 del CFF, particularmente en las disposiciones relacionadas con el ingreso de información contable mediante los sistemas electrónicos establecidos. El artículo 82 del mismo Código contempla las multas correspondientes, cuya aplicación requiere identificar el supuesto infractor efectivamente actualizado y las cantidades vigentes al momento de la sanción.
Sin embargo, no todo error técnico produce automáticamente idénticas consecuencias. Deben distinguirse la omisión de envío, la presentación extemporánea, el rechazo de archivos y las inconsistencias en la información transmitida. La empresa debe conservar los acuses, verificar el resultado de cada envío y corregir oportunamente las incidencias detectadas. La sola generación interna del archivo no acredita necesariamente el cumplimiento de la obligación de presentarlo.
Planeación del cierre y responsabilidades internas
El cierre de 2026 debe organizarse mediante un calendario que distinga entre balanzas mensuales, balanza ajustada, catálogo de cuentas y obligaciones relacionadas con el dictamen fiscal. En los despachos contables, resulta recomendable clasificar a los clientes según su naturaleza jurídica, régimen fiscal y situación frente al artículo 32-A del CFF. Esta identificación permite asignar correctamente los vencimientos.
Las empresas también deben revisar si durante el ejercicio se realizaron modificaciones al catálogo y comprobar que los archivos correspondientes hayan sido transmitidos oportunamente. Finalmente, conviene efectuar una conciliación entre los registros contables, la declaración anual y la información electrónica presentada, documentando las diferencias que tengan una explicación financiera o fiscal válida.
Conclusión
La modificación a la regla 2.8.1.6 de la RMF 2026 introduce precisiones que deben incorporarse de inmediato a los procedimientos de cierre contable y cumplimiento tributario. El plazo especial del 31 de mayo de 2027 para personas morales dictaminadas, la diferenciación de fechas para personas físicas y morales y el reenvío del catálogo sin modificaciones representan obligaciones que no deben pasar inadvertidas.
La importancia de la reforma no reside únicamente en conocer nuevas fechas, sino en asegurar que los archivos transmitidos reflejen información consistente, debidamente conciliada y respaldada por documentación verificable. La contabilidad electrónica debe concebirse como parte integral del control fiscal empresarial. Su cumplimiento oportuno requiere coordinación entre contabilidad, impuestos, sistemas informáticos y, cuando corresponda, el contador público inscrito responsable del dictamen.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo