Diferencias entre la corrección patronal y dictamen ante el IMSS
Análisis jurídico de la corrección patronal y el dictamen IMSS, sus fundamentos normativos, procedimientos, efectos fiscales y particularidades aplicables a empresas constructoras, destacando estrategias preventivas para fortalecer el cumplimiento empresarial.
Corrección patronal y dictamen ante el IMSS: naturaleza jurídica, diferencias y consideraciones estratégicas
I. Introducción: el cumplimiento patronal como responsabilidad permanente
La observancia de las disposiciones en materia de seguridad social constituye una obligación jurídica ineludible para los patrones y, simultáneamente, un elemento esencial de la administración preventiva de riesgos empresariales. La Ley del Seguro Social (LSS), particularmente sus artículos 15 y 16, establece obligaciones relacionadas con la inscripción de trabajadores, comunicación de modificaciones salariales, determinación de cuotas obrero-patronales y dictaminación del cumplimiento, cuando se actualicen los supuestos legales correspondientes.
En este contexto, la corrección patronal y el dictamen para efectos del Instituto Mexicano del Seguro Social (IMSS) representan mecanismos jurídicos diferentes, cuya aplicación requiere identificar previamente la naturaleza de las inconsistencias, las obligaciones pendientes y la situación fiscal del patrón. Aunque ambos procedimientos pueden contribuir a fortalecer el cumplimiento, sus finalidades, presupuestos normativos, formalidades y consecuencias jurídicas no son equivalentes.
II. Corrección patronal: instrumento de regularización voluntaria o inducida
La corrección patronal encuentra su fundamento en los artículos 178 a 182 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización (RACERF).
Conforme al artículo 178, los patrones pueden corregir el cumplimiento de sus obligaciones mediante una solicitud propia o aceptando una invitación de la autoridad competente. Esta distinción permite identificar dos modalidades: la corrección espontánea, promovida por iniciativa patronal, y la corrección derivada de una invitación institucional.
Su finalidad consiste en identificar y subsanar irregularidades relacionadas, entre otras cuestiones, con movimientos afiliatorios, integración del salario base de cotización y diferencias en cuotas obrero-patronales. El procedimiento requiere presentar la solicitud correspondiente mediante el formato CORP-01. Una vez aceptada, el patrón debe formalizar los resultados mediante el formato CORP-02, acompañando los elementos documentales que sustenten las modificaciones efectuadas.
El artículo 180 del RACERF establece, como regla general, un plazo máximo de cuarenta días hábiles posteriores a la aceptación de la solicitud para presentar la corrección.
Debe advertirse que la regularización no constituye, por sí misma, una condonación general de contribuciones, accesorios o responsabilidades. Su eficacia jurídica dependerá de que las inconsistencias sean debidamente determinadas, corregidas y documentadas, conforme al régimen aplicable.
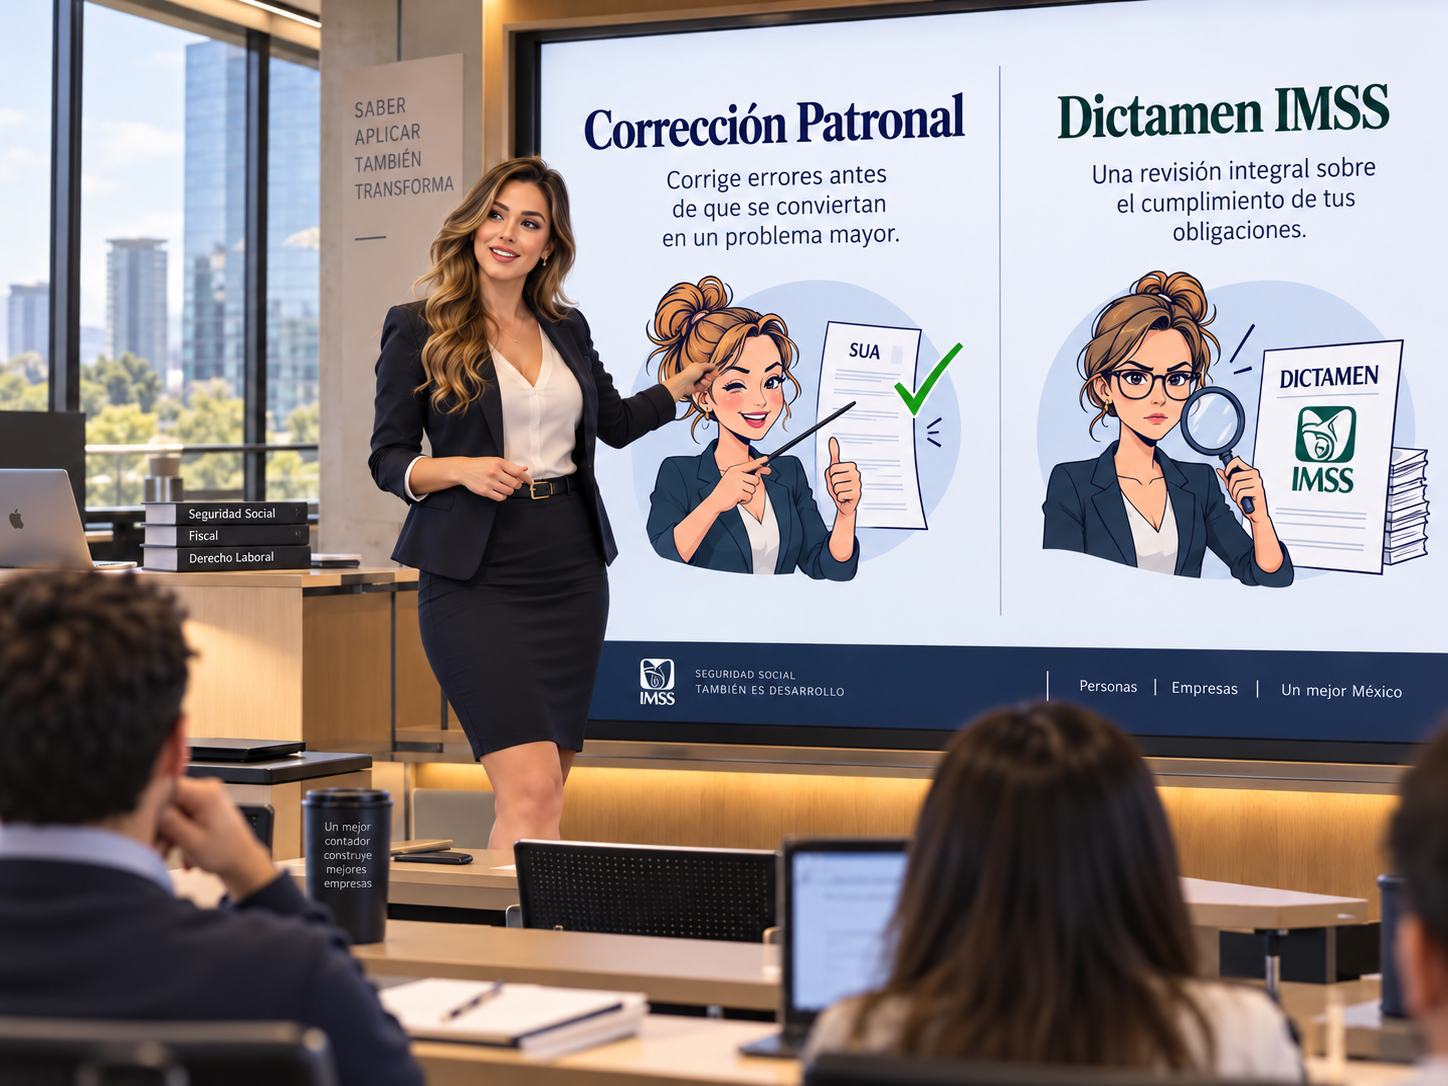
La corrección patronal permite regularizar obligaciones incumplidas; el dictamen ofrece una evaluación profesional del cumplimiento. Confundir sus alcances puede conducir a decisiones empresariales jurídicamente inadecuadas
III. Dictamen IMSS: revisión especializada y obligación legal
A diferencia de la corrección patronal, el dictamen constituye un procedimiento de revisión realizado por un contador público autorizado, quien emite una opinión técnica acerca del cumplimiento de las obligaciones patronales. El artículo 16 de la LSS dispone que los patrones que hayan contado con un promedio anual de trescientos o más trabajadores durante el ejercicio fiscal inmediato anterior están obligados a dictaminar sus obligaciones ante el Instituto.
Aquellos que no alcancen ese umbral pueden optar voluntariamente por dicho mecanismo. Su regulación específica se encuentra en el título sexto del RACERF, mientras que la presentación electrónica se instrumenta mediante el Sistema de Dictamen Electrónico del IMSS (SIDEIMSS).
La revisión comprende información laboral, contable, fiscal y administrativa, incluyendo percepciones salariales, prestaciones, movimientos afiliatorios y determinación de contribuciones. El contador autorizado puede emitir una opinión limpia, con salvedades, negativa o abstenerse de opinar, según los resultados y las limitaciones identificadas. Por consiguiente, el dictamen no representa una certificación absoluta de inexistencia de irregularidades, sino una opinión profesional sometida a requisitos jurídicos específicos.
IV. Diferencias sustanciales y consecuencias jurídicas
La distinción entre ambos mecanismos resulta particularmente relevante para la toma de decisiones corporativas.
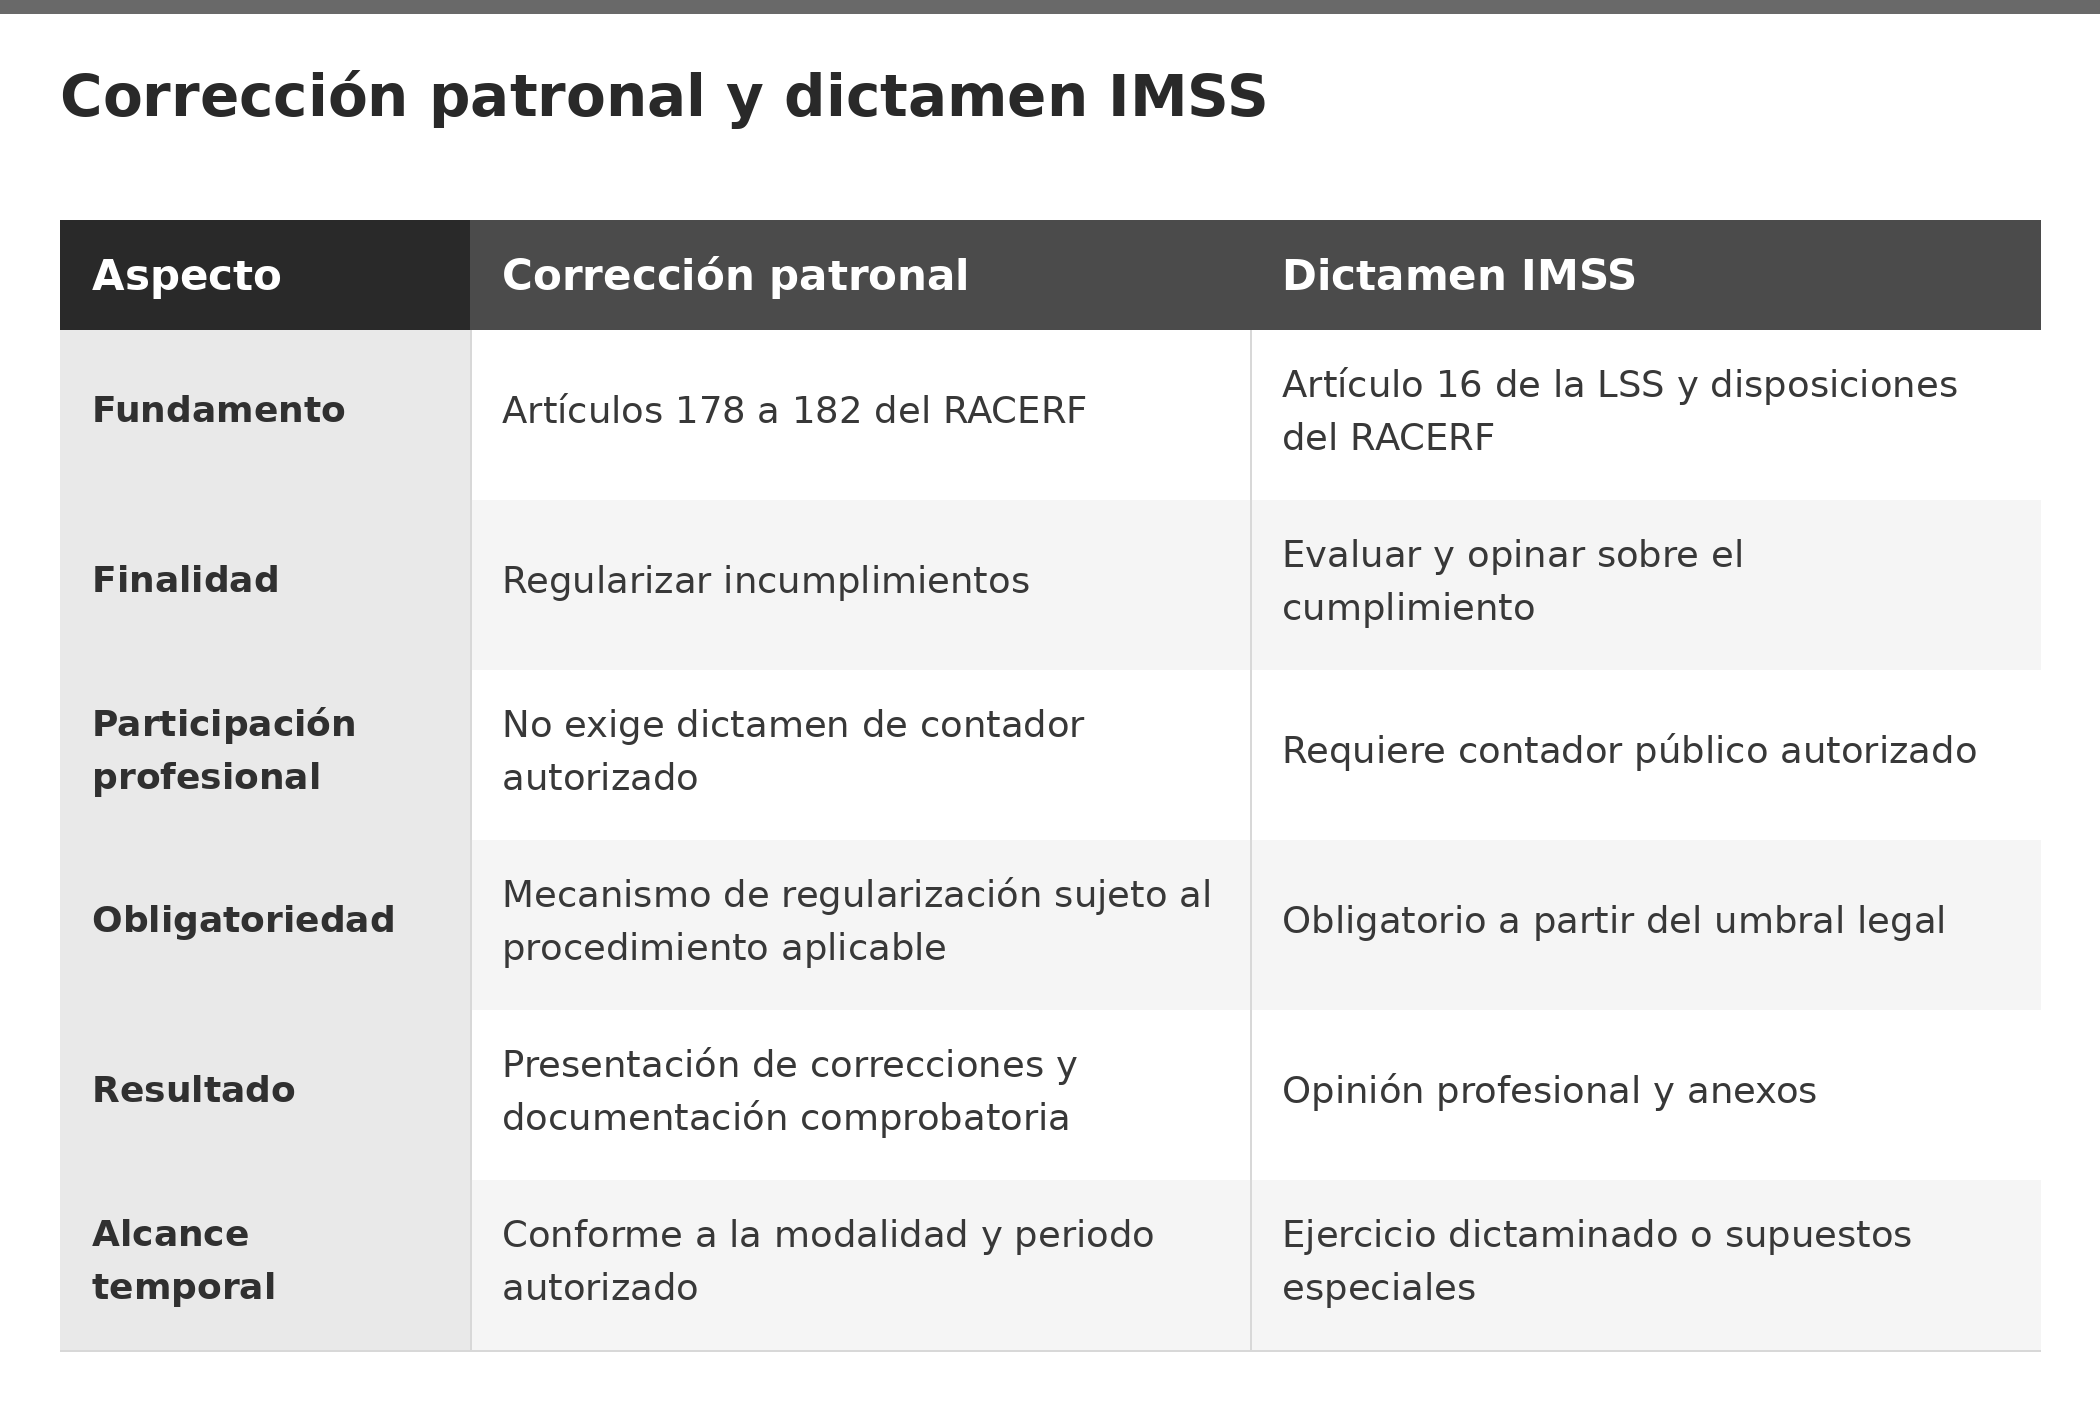
Una diferencia fundamental radica en los efectos que la legislación atribuye al dictamen respecto de las facultades de comprobación. El artículo 16 de la LSS contempla una protección relativa frente a visitas domiciliarias por los ejercicios dictaminados, aunque establece excepciones expresas relacionadas con determinadas opiniones y con diferencias detectadas conforme a la propia disposición.
En consecuencia, resulta incorrecto afirmar que la presentación de un dictamen elimina irrestrictamente las facultades fiscalizadoras del Instituto.
V. Particularidades jurídicas de la industria de la construcción
La industria de la construcción presenta condiciones operativas que incrementan la complejidad del cumplimiento patronal. La temporalidad de las obras, movilidad de trabajadores, contratación de servicios especializados y multiplicidad de proyectos pueden generar inconsistencias entre los registros administrativos y las obligaciones efectivamente causadas.
En esta actividad adquiere especial importancia el Sistema de Registro de Obras de Construcción (SIROC), mediante el cual se comunica información relacionada con las obras y sus incidencias, conforme a las disposiciones aplicables. Sin embargo, el registro oportuno de una obra no sustituye las obligaciones afiliatorias ni garantiza, por sí solo, la correcta determinación de cuotas.
Para efectos de corrección o dictaminación, debe procurarse la trazabilidad documental entre contratos, subcontratos, nóminas, salarios, movimientos afiliatorios, estimaciones y registros de obra. Asimismo, los procedimientos de dictaminación por obra presentan particularidades formales que deben distinguirse del dictamen ordinario por ejercicio fiscal.
El cumplimiento de las obligaciones de seguridad social no se acredita únicamente mediante el pago de cuotas, sino a través de la congruencia entre relaciones laborales, registros contables y documentación patronal
VI. Prevención de contingencias y responsabilidad administrativa
Desde una perspectiva de gestión empresarial, la elección entre corrección y dictamen no debería sustentarse exclusivamente en consideraciones económicas o administrativas. Es indispensable practicar un diagnóstico integral que permita identificar inconsistencias materiales, cuantificar diferencias y determinar si existe obligación legal de dictaminar.
También debe examinarse la situación procedimental del patrón frente al Instituto, especialmente cuando existan requerimientos, invitaciones o facultades de comprobación en ejercicio. La contabilidad, los comprobantes fiscales de nómina, los movimientos afiliatorios y los registros de seguridad social deben guardar correspondencia sustancial.
Las divergencias entre estos elementos pueden revelar contingencias contributivas cuya atención exige una estrategia jurídica y contable coordinada. Conviene precisar que la corrección patronal y el dictamen no son necesariamente excluyentes. No obstante, su eventual coexistencia requiere examinar los periodos involucrados, las condiciones del procedimiento y las disposiciones reglamentarias correspondientes.
VII. Conclusiones
La corrección patronal y el dictamen IMSS constituyen instrumentos diferenciados dentro del sistema mexicano de fiscalización y cumplimiento de obligaciones de seguridad social. La primera permite regularizar inconsistencias mediante un procedimiento normativamente establecido; el segundo incorpora una revisión profesional independiente y puede constituir una obligación legal vinculada con la dimensión de la plantilla laboral.
Para las empresas constructoras, la complejidad documental y operativa exige controles adicionales que permitan identificar adecuadamente trabajadores, periodos, remuneraciones y obligaciones por proyecto. En definitiva, la decisión jurídicamente adecuada no consiste simplemente en elegir entre corregir o dictaminar, sino en determinar qué obligaciones deben satisfacerse, cuáles requieren regularización y qué procedimiento resulta legalmente procedente.
Una política empresarial sustentada en prevención, documentación verificable y asesoramiento especializado constituye la mejor herramienta para disminuir contingencias y fortalecer la seguridad jurídica del patrón.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo