Descuentos por comedor su tratamiento en ISR e IVA
Las cuotas cobradas a trabajadores por comedor pueden generar efectos en ISR e IVA. Su tratamiento exige distinguir deducción patronal, contraprestación, reembolso, prestación de servicios y documentación fiscal correspondiente adecuada.
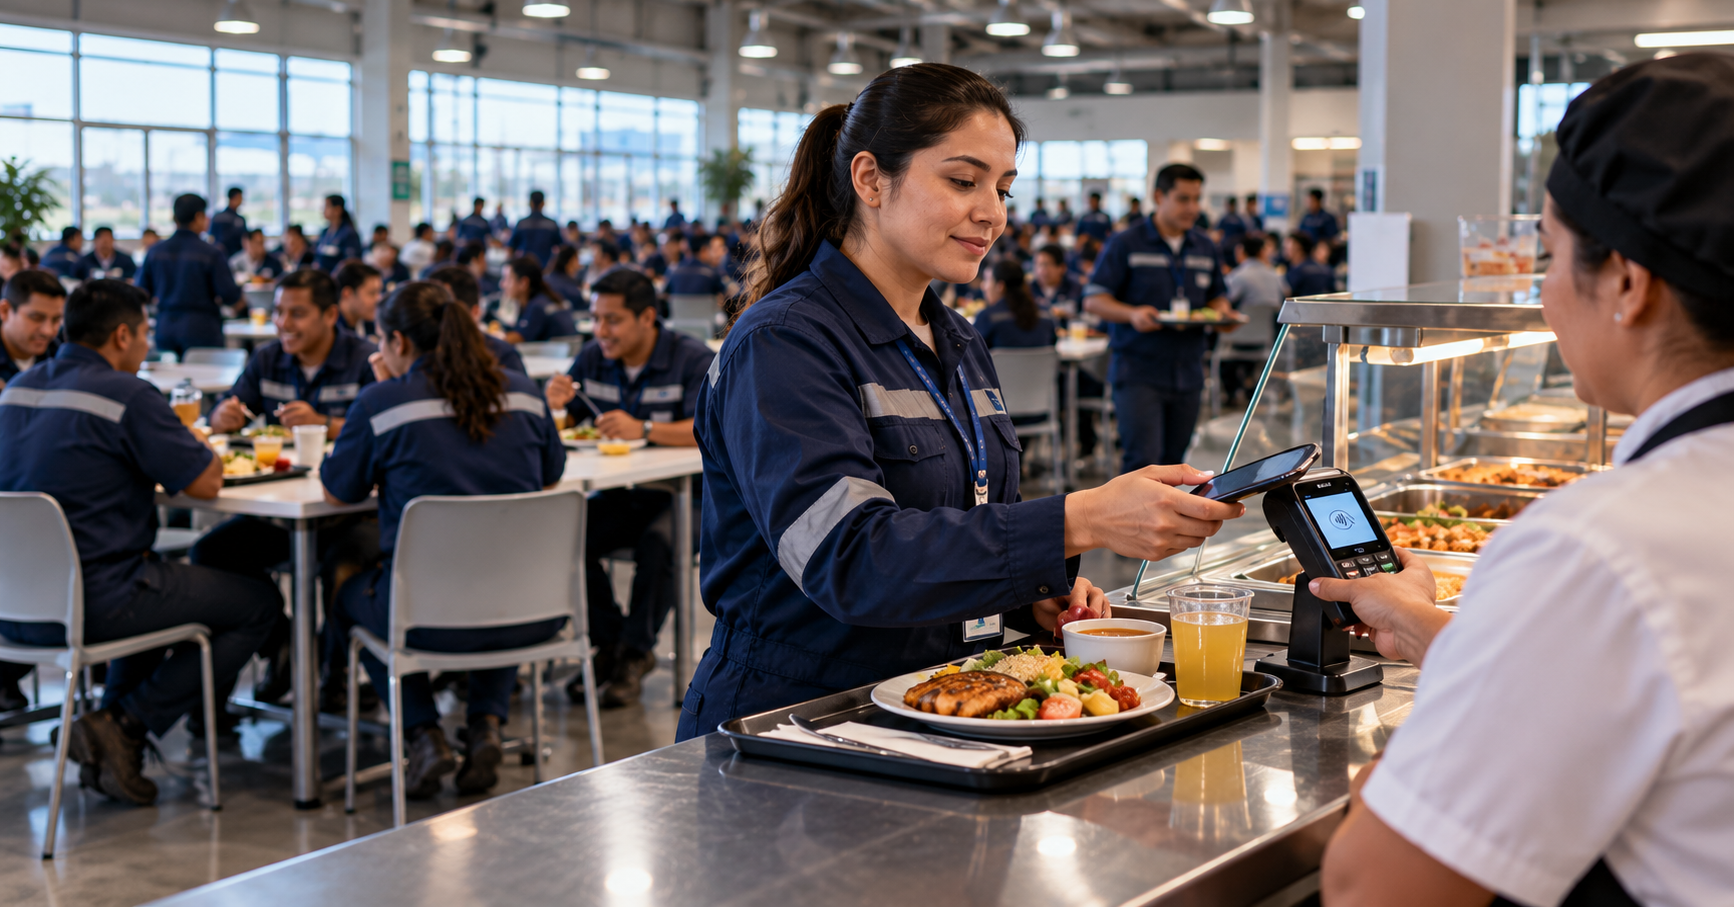
Los comedores laborales suelen diseñarse como una prestación destinada a facilitar la alimentación de los trabajadores y, en determinados casos, el patrón absorbe sólo una parte del costo mientras cobra al empleado una cuota de recuperación. Esa cuota puede descontarse directamente de la nómina, circunstancia que durante mucho tiempo ha favorecido la percepción de que se trata simplemente de un reembolso de gastos sin consecuencias fiscales adicionales para la empresa.
Sin embargo, esa conclusión merece una revisión más cuidadosa. Una cantidad que el trabajador entrega —directamente o mediante descuento de nómina— como condición para utilizar el comedor puede representar económicamente una recuperación de costos, pero desde el punto de vista tributario debe analizarse si constituye un ingreso acumulable para efectos del Impuesto sobre la Renta (ISR) y, además, si corresponde a una contraprestación derivada de una actividad gravada para efectos del Impuesto al Valor Agregado (IVA).
El problema adquirió especial relevancia a partir de la posición manifestada por el Servicio de Administración Tributaria en la Segunda Reunión 2024 con las Coordinaciones Nacionales de Síndicos del Contribuyente, donde la autoridad abordó el tratamiento de los descuentos efectuados a trabajadores por el uso del servicio de comedor. El criterio expresado parte de una premisa concreta: si el patrón obtiene una cuota de recuperación vinculada con un gasto que consideró deducible, dicha cantidad debe incorporarse a sus ingresos acumulables.
La cuestión, sin embargo, no termina ahí. Una vez que se reconoce que existe un ingreso para el patrón, surge una segunda interrogante: ¿la cuota está también gravada con IVA? Y, si la respuesta es afirmativa, aparece una tercera dificultad práctica: ¿cómo debe documentarse fiscalmente una contraprestación que normalmente se cobra mediante un descuento registrado dentro del CFDI de nómina?
La posición del SAT en materia de ISR
El análisis comienza con el artículo 16 de la Ley del ISR, conforme al cual las personas morales residentes en México deben acumular la totalidad de los ingresos obtenidos en efectivo, bienes, servicios, crédito o de cualquier otro tipo durante el ejercicio. Bajo esa regla general, el SAT considera que las cantidades descontadas a los trabajadores por concepto de comedor constituyen un ingreso para el empleador. La autoridad agrega un elemento particularmente relevante: la acumulación debe realizarse en la medida en que el patrón haya considerado deducibles las erogaciones realizadas por dicho concepto.
Pensemos en una empresa que contrata a un tercero para prestar el servicio de comedor a sus trabajadores. El proveedor factura mensualmente $300,000. La compañía absorbe la mayor parte del costo, pero recupera $60,000 mediante descuentos a los empleados que utilizaron el comedor. Si la empresa dedujo fiscalmente la erogación correspondiente, la postura administrativa expuesta llevaría a considerar esos $60,000 como un ingreso acumulable. La lógica parte de evitar una asimetría en la cual el contribuyente deduzca el costo total soportado por la empresa y, simultáneamente, trate como fiscalmente inexistente la parte recuperada de los trabajadores.
Desde esa perspectiva, la denominación utilizada internamente —“recuperación”, “descuento”, “aportación del trabajador” o “cuota de comedor”— pierde relevancia frente a la realidad económica de la operación: una parte del costo originalmente erogado por el patrón retorna a su patrimonio.
La deducción del comedor explica parte del problema
El tratamiento debe vincularse con el artículo 28, fracción XXI, de la LISR, disposición que regula la deducibilidad de determinados gastos de comedor proporcionados a los trabajadores. Conforme al supuesto analizado, los gastos de comedor pueden ser deducibles cuando el servicio se encuentre a disposición de todos los trabajadores y se respeten los límites establecidos por la propia Ley. Dentro de la determinación del límite se consideran también las cuotas de recuperación pagadas por los trabajadores.
Esto produce una relación peculiar entre ingreso y deducción. Supongamos que el límite deducible correspondiente al comedor asciende a determinada cantidad por trabajador y día. Si el empleado contribuye con una cuota de recuperación, esa cantidad se adiciona al parámetro utilizado para determinar la deducción patronal. En términos económicos, la aportación del trabajador puede permitir que una mayor parte del gasto total se encuentre dentro del límite deducible.
Pero esa ventaja no significa que la cuota desaparezca fiscalmente como ingreso. El resultado puede parecer contradictorio: la misma cantidad participa en la mecánica que amplía el gasto susceptible de deducción y, simultáneamente, debe acumularse como ingreso del patrón. En realidad, ambas consecuencias responden a funciones distintas. La norma determina cuánto gasto puede deducirse; el artículo 16 determina qué entradas patrimoniales deben acumularse.
Que una cantidad se descuente vía nómina no determina su naturaleza fiscal: debe identificarse quién recibe el ingreso, qué operación lo origina y cuál es la contraprestación realmente pagada
El primer error: considerar que “descuento de nómina” equivale a ausencia de ingreso
La forma en que se cobra la cuota no modifica necesariamente su naturaleza. Si un trabajador recibe un salario bruto de $20,000 y la empresa le descuenta $500 porque utilizó el comedor durante el mes, los $500 no constituyen un menor salario desde la perspectiva económica de la operación. El patrón reconoce la remuneración correspondiente y posteriormente aplica una cantidad vinculada con el servicio de comedor.
El hecho de que el dinero nunca salga físicamente de la cuenta bancaria del trabajador para regresar a la empresa no significa que no exista contraprestación. Una operación puede liquidarse mediante compensación, descuento, retención autorizada u otros mecanismos sin perder por ello su naturaleza jurídica. Lo determinante será identificar la causa que origina el cobro.
Si el descuento deriva del consumo de alimentos proporcionados por el comedor patronal, existe una operación distinta del pago de la remuneración.
¿Ingreso acumulable significa automáticamente IVA?
Aquí debe introducirse una precisión importante. El hecho de que una cantidad sea acumulable para ISR no determina por sí mismo que también se encuentre gravada con IVA. ISR e IVA responden a hechos imponibles diferentes. Para ISR importa, entre otros elementos, la obtención del ingreso; para IVA debe identificarse la realización de alguna de las actividades gravadas por su legislación. Por ello, aunque la posición del SAT sobre acumulación constituye un argumento importante, el tratamiento del IVA requiere analizar separadamente qué operación realiza el patrón frente al trabajador.
La cuestión puede plantearse de esta manera: si la empresa cobra una cuota a cambio de proporcionar alimentos preparados, ¿está efectuando una operación gravada por IVA? El análisis contenido en la fuente considera que existe una prestación de servicios y que las cantidades recuperadas deberían encontrarse sujetas a la tasa general del 16%.
El concepto de reembolso tampoco resuelve el IVA
En algunas empresas se sostiene que las cuotas cobradas no representan contraprestaciones, sino simples reembolsos del costo del comedor. Sin embargo, incluso bajo esa caracterización debe prestarse atención al artículo 18 de la Ley del IVA, que establece la forma de determinar el valor tratándose de prestación de servicios.
La disposición señala que forma parte del valor no únicamente la contraprestación pactada, sino también determinadas cantidades que adicionalmente se carguen o cobren a quien recibe el servicio, incluyendo gastos y reembolsos, entre otros conceptos. Así, denominar una cantidad “reembolso” no tiene como consecuencia automática excluirla de la base gravable cuando existe previamente una prestación de servicios gravada.
Por ejemplo, si una empresa cobra $40 por comida a cada trabajador y sostiene que únicamente recupera una fracción de lo pagado al proveedor del comedor, la cuestión tributaria no se resuelve afirmando que carece de utilidad. El IVA grava actos o actividades bajo los supuestos legales correspondientes, no exclusivamente el margen de ganancia obtenido. El hecho de que el patrón cobre menos de lo que paga al proveedor tampoco elimina necesariamente la operación.
El servicio puede ser subsidiado y continuar teniendo consecuencias fiscales
Pensemos en una empresa cuyo proveedor cobra $120 por cada alimento preparado. El patrón subsidia $80 y solicita al trabajador una cuota de $40. Desde la perspectiva económica, la compañía tiene un costo neto de $80. Sin embargo, existe una recuperación de $40 vinculada directamente con la recepción del alimento.
El hecho de que la empresa no persiga una utilidad en esa operación no significa necesariamente que la cuota carezca de naturaleza fiscal. Una prestación subsidiada puede generar ingreso para ISR y, si se actualiza el hecho gravado correspondiente, IVA por la contraprestación cobrada. Esta conclusión es particularmente importante para empresas que durante años han tratado las cuotas como movimientos exclusivamente internos de nómina.
El verdadero problema documental: el CFDI de nómina
Una vez aceptada la existencia de un ingreso y, bajo el análisis señalado, de IVA causado, surge probablemente el aspecto operativo más complejo: ¿cómo documentar la operación?
El CFDI de nómina tiene por finalidad documentar las percepciones pagadas al trabajador y las deducciones correspondientes. Puede reflejar que al empleado se le descontó determinada cantidad por comedor; sin embargo, no está diseñado como un comprobante del ingreso obtenido por el patrón por una actividad distinta.
Tampoco constituye naturalmente el instrumento para desglosar el IVA trasladado por el empleador.
Imaginemos que una empresa descuenta durante un mes $100,000 en total a 500 trabajadores. Cada CFDI de nómina refleja individualmente el descuento realizado. Desde el punto de vista laboral y de nómina, la compañía puede identificar perfectamente cuánto recuperó.
Sin embargo, desde la perspectiva fiscal del patrón, esos recibos documentan primordialmente ingresos y deducciones del trabajador, no el ingreso propio derivado de la operación del comedor. Por ello surge la interrogante sobre la eventual necesidad de emitir un CFDI de ingreso que documente la contraprestación y, en su caso, el IVA correspondiente.
¿Debe emitirse un CFDI de ingreso?
Desde la técnica fiscal, si se concluye que el patrón realiza una actividad gravada y obtiene una contraprestación, existe una base relevante para sostener que la operación debe documentarse conforme a las reglas generales de comprobación fiscal. Los artículos 29 y 29-A del Código Fiscal de la Federación establecen las obligaciones generales relacionadas con la expedición de CFDI y los requisitos que deben contener.
No obstante, el punto requiere especial cuidado porque la fuente analizada reconoce que no existe un criterio administrativo expreso que resuelva integralmente la forma específica en que debe documentarse esta particular mecánica de comedor laboral.
El problema práctico consiste en que podrían existir cientos o miles de consumos y descuentos individuales durante cada periodo de nómina. La eventual emisión de comprobantes debe analizarse conjuntamente con las reglas vigentes de CFDI, operaciones con público o consumidores identificados y las disposiciones administrativas que resulten aplicables al caso concreto. Por ello, antes de implementar unilateralmente una mecánica de facturación, conviene documentar la política adoptada y revisar las reglas administrativas aplicables.
IVA trasladado e IVA acreditable: el efecto neto
Cuando el servicio es proporcionado por un tercero, puede producirse una mecánica relativamente simétrica. Supongamos que una empresa de alimentos factura al patrón $116,000: $100,000 de servicio y $16,000 de IVA. El patrón recupera de sus trabajadores $34,800, cantidad que, bajo la hipótesis analizada, incorpora $30,000 de contraprestación y $4,800 de IVA.
Si se reúnen los requisitos generales de acreditamiento previstos por la Ley del IVA, el patrón podría enfrentar el IVA trasladado correspondiente a las cuotas cobradas contra el IVA acreditable que le trasladó el proveedor, sin perjuicio de los demás elementos necesarios para determinar el impuesto.
Desde el punto de vista del ISR ocurriría algo semejante, aunque bajo reglas propias: existiría una erogación susceptible de deducción dentro de los límites legales y, simultáneamente, un ingreso derivado de las cuotas recuperadas. Por lo que, no necesariamente existe una doble carga económica íntegra. Lo que existe es la necesidad de registrar correctamente ambos lados de la operación.
La acumulación para ISR no resuelve automáticamente el tratamiento del IVA; ambos impuestos parten de hechos jurídicos distintos y deben analizarse separadamente, aunque deriven de una misma cuota de recuperación
No debe confundirse el análisis fiscal con la naturaleza laboral de la prestación
El comedor puede constituir una prestación laboral y, simultáneamente, producir efectos tributarios para la empresa. Que el servicio tenga como finalidad mejorar las condiciones laborales no implica que todas las operaciones económicas relacionadas con él sean fiscalmente neutras.
Del mismo modo, el hecho de que exista un descuento a trabajadores exige revisar también que éste sea compatible con las reglas laborales aplicables a las deducciones sobre salario. El tratamiento tributario de la cuota no sustituye el análisis laboral de su procedencia, consentimiento y límites.
Esto es, una política empresarial correctamente estructurada debería coordinar al menos tres áreas: recursos humanos, nómina y fiscal. Recursos humanos debe establecer las condiciones de acceso al comedor; nómina debe documentar correctamente la deducción autorizada, y el área fiscal debe determinar el ingreso, la deducción, el eventual IVA causado y la forma de comprobación.
El control interno debería conciliar cuatro cifras
Una empresa que cobre cuotas de recuperación debería poder conciliar periódicamente cuatro elementos: el costo facturado por el proveedor del comedor; el número o importe de servicios efectivamente proporcionados; las cuotas descontadas o cobradas a trabajadores, y los registros fiscales correspondientes.
Por ejemplo, si el proveedor factura 10,000 comidas durante el mes y la empresa afirma que únicamente recuperó cuotas por 4,000, debería poder explicar si las restantes fueron completamente subsidiadas, correspondieron a personal exento de cuota o derivaron de alguna política interna. La ausencia de conciliación puede generar discrepancias entre nómina, contabilidad y declaraciones fiscales.
Además, si las cuotas se descuentan directamente vía nómina, el sistema debería permitir identificar individualmente cada importe y posteriormente conciliar la suma con el ingreso registrado contablemente.
Consideración final
El tratamiento fiscal de los comedores laborales demuestra por qué la denominación contable de una operación no siempre coincide con su consecuencia tributaria.
Llamar “cuota de recuperación” a una cantidad no impide que pueda constituir un ingreso para el patrón. Denominarla “reembolso” tampoco permite concluir automáticamente que se encuentra fuera del IVA. Y registrarla mediante un descuento de nómina no necesariamente satisface las obligaciones fiscales que pudieran derivar del ingreso de la empresa.
La posición expresada por el SAT parte del artículo 16 de la LISR para sostener la acumulación de las cuotas cuando el patrón ha considerado deducibles las erogaciones del comedor. Esta conclusión debe coordinarse con la mecánica particular de deducción prevista en el artículo 28, fracción XXI, de la propia Ley.
En materia de IVA, el análisis requiere un paso adicional. Debe determinarse si, dadas las características concretas del comedor y la cuota, existe una actividad gravada y cuál es su base. El artículo 18 de la Ley del IVA impide considerar que la simple denominación de “reembolso” excluya necesariamente una cantidad cuando forma parte de la contraprestación de un servicio.
Finalmente, la empresa deberá resolver la dimensión documental. Si existe un ingreso propio gravado, el CFDI de nómina puede resultar insuficiente para representar íntegramente la operación, porque documenta fundamentalmente las percepciones y deducciones del trabajador y no está diseñado para trasladar IVA por una prestación realizada por el patrón.
Por lo que, la revisión debería responder cuatro preguntas concretas: ¿cuánto cuesta realmente el comedor?, ¿qué parte absorbe la empresa?, ¿qué parte paga el trabajador y cómo se documenta fiscalmente esa recuperación? Cuando esas cuatro respuestas no coinciden entre contrato con el proveedor, nómina, contabilidad, CFDI y declaraciones, existe un riesgo fiscal que conviene corregir antes de que sea la autoridad quien realice la conciliación.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo