Del consejo consultivo al consejo de administración
El consejo consultivo orienta, pero no sustituye al órgano administrador. Analizamos cuándo formalizar la transición, cómo reformar estatutos, integrar independientes, distribuir facultades y prevenir responsabilidades societarias, fiscales y familiares relevantes.
El consejo consultivo como primera etapa
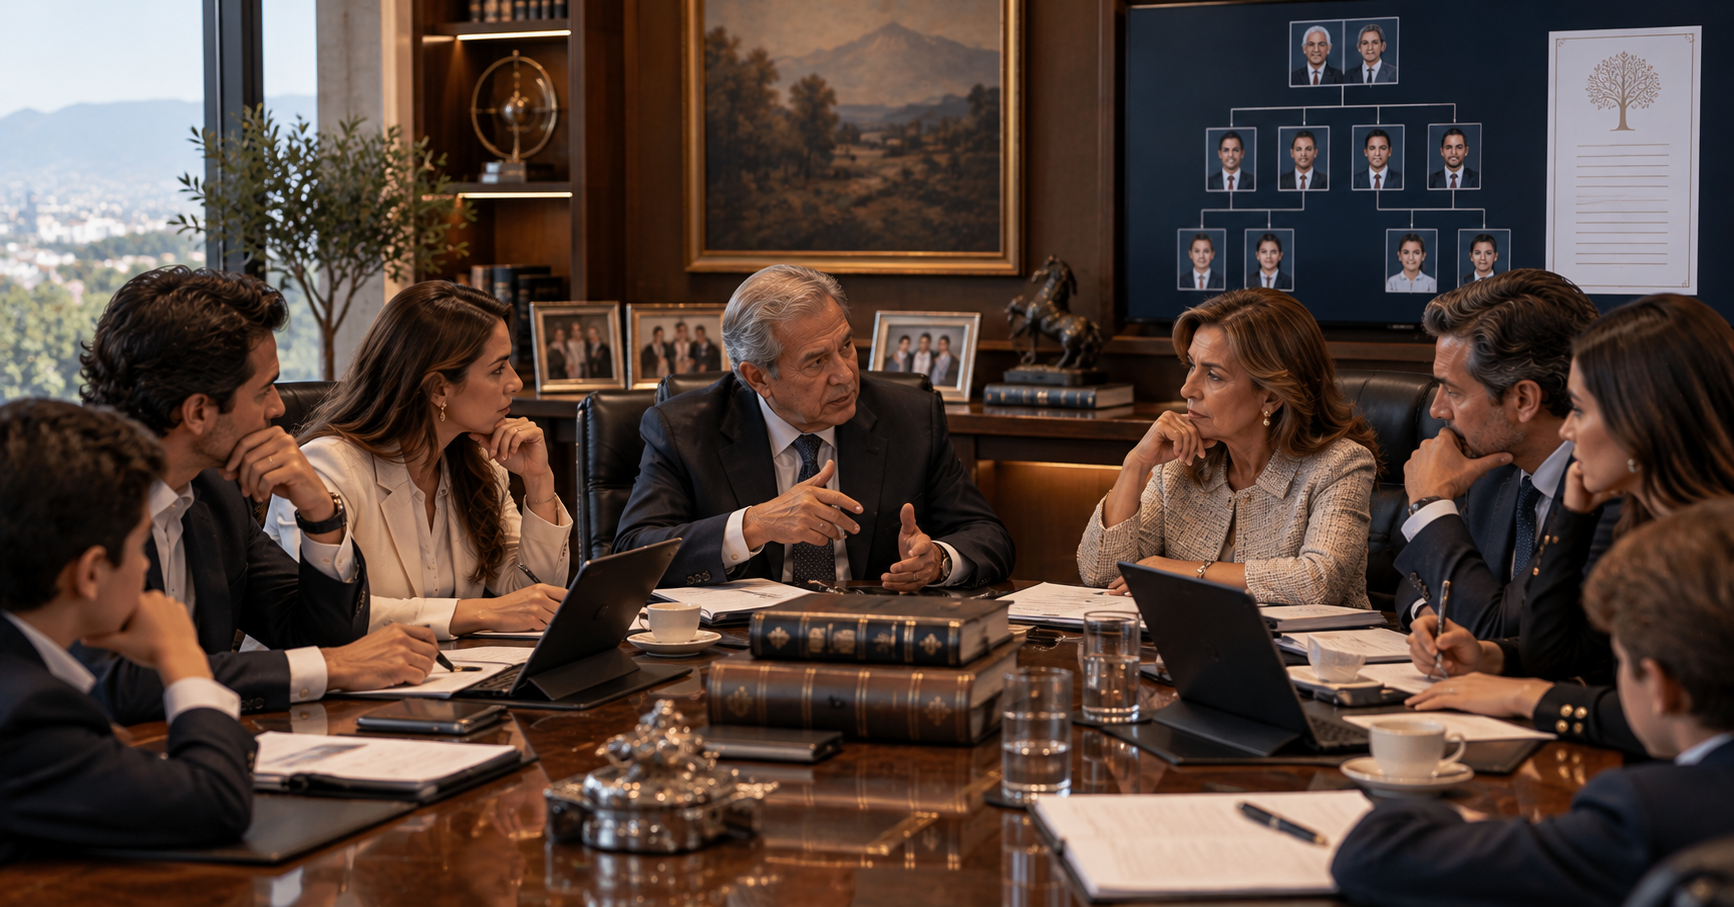
En numerosas empresas familiares mexicanas, el consejo consultivo constituye el primer acercamiento al gobierno corporativo. El fundador invita a empresarios experimentados, especialistas financieros o profesionales de confianza para analizar resultados, formular recomendaciones y aportar perspectivas externas sobre la marcha del negocio.
Esta estructura permite incorporar experiencia sin modificar necesariamente la organización societaria. Los participantes pueden discutir estrategias, riesgos y proyectos de inversión, mientras las decisiones permanecen bajo la responsabilidad del administrador único o del consejo de administración formalmente designado.
Sin embargo, la flexibilidad que inicialmente representa una ventaja puede convertirse en una limitación. Cuando las recomendaciones carecen de seguimiento y las decisiones continúan concentradas en una sola persona, el órgano consultivo corre el riesgo de convertirse en una reunión periódica sin consecuencias efectivas.
El problema no radica en la ausencia de buenas opiniones, sino en la falta de mecanismos para convertirlas en decisiones institucionales. Es entonces cuando debe evaluarse si la empresa necesita transitar hacia un órgano con facultades legales de administración.
La diferencia jurídica entre aconsejar y administrar
La Ley General de Sociedades Mercantiles (LGSM) no configura al consejo consultivo como órgano legal de administración de la sociedad anónima. Su existencia puede derivar de acuerdos internos, disposiciones estatutarias o contratos de asesoría, pero sus facultades dependen de los instrumentos que lo regulen.
En contraste, el artículo 142 de la LGSM establece que la administración de la sociedad anónima corresponde a uno o varios mandatarios temporales y revocables. El artículo 143 dispone que, cuando los administradores sean dos o más, constituirán el consejo de administración.
La distinción es sustancial. El consejo consultivo formula recomendaciones que, por regla general, no obligan a los administradores. El consejo de administración, en cambio, constituye un órgano societario cuyas resoluciones, adoptadas conforme a la ley y los estatutos, producen efectos dentro del ámbito de sus atribuciones.
Asimismo, el artículo 10 de la LGSM atribuye la representación de la sociedad a sus administradores, dentro de los límites legales y estatutarios. Ello no significa que cada consejero pueda firmar individualmente cualquier operación: deben distinguirse las facultades del órgano colegiado y los poderes de representación conferidos a personas determinadas.
El gobierno corporativo comienza a institucionalizarse cuando las decisiones dejan de depender exclusivamente de la voluntad del fundador y se someten a reglas, deliberación y rendición de cuentas
Responsabilidad: la diferencia más importante
Los artículos 157 y 158 de la LGSM establecen obligaciones y responsabilidades específicas para los administradores. Entre ellas se encuentran las relativas al cumplimiento de la ley y los estatutos, la realidad de las aportaciones, los requisitos para distribuir dividendos y el mantenimiento de sistemas de contabilidad y control.
El consejero consultivo que únicamente emite opiniones no queda automáticamente sujeto a ese régimen por participar en reuniones de asesoría. No obstante, la denominación del cargo tampoco constituye una protección absoluta frente a las consecuencias jurídicas de sus propios actos.
Si una persona asume funciones ejecutivas, recibe poderes, interviene directamente en operaciones o ejerce facultades que exceden la asesoría, su situación deberá analizarse conforme a las funciones efectivamente desempeñadas y a las disposiciones legales aplicables.
En materia fiscal resulta indispensable una precisión adicional. El artículo 26, fracción III, del Código Fiscal de la Federación (CFF) contempla responsabilidad solidaria para determinadas personas con funciones de dirección general, gerencia general o administración única, bajo condiciones expresamente previstas.
Por tanto, el simple nombramiento como integrante de un consejo de administración no genera, por sí solo, responsabilidad solidaria fiscal conforme a esa fracción. La actualización de dicha responsabilidad exige examinar las funciones conferidas y los supuestos legales correspondientes.
¿Cuándo resulta insuficiente el consejo consultivo?
No existe una disposición general que obligue a las sociedades anónimas privadas a sustituir su consejo consultivo al alcanzar determinado volumen de ingresos, número de trabajadores o valor patrimonial. La decisión debe responder a la complejidad y necesidades de cada organización.
Una primera señal es el crecimiento empresarial, cuando aumentan el endeudamiento, las inversiones, las operaciones internacionales o los riesgos regulatorios, la concentración de decisiones puede superar la capacidad razonable de supervisión de una sola persona.
La segunda señal aparece durante la sucesión del fundador, la continuidad empresarial requiere reglas para nombrar, evaluar y, cuando resulte necesario, sustituir a la dirección general, evitando que estas decisiones dependan exclusivamente de relaciones familiares.
Una tercera circunstancia surge cuando la propiedad se distribuye entre distintas generaciones o ramas familiares. En ese escenario, la institucionalización del órgano administrador permite establecer procedimientos de decisión que no dependan de acuerdos personales informales.
También pueden influir las exigencias de instituciones financieras, inversionistas y socios estratégicos. Aunque no todas estas exigencias constituyen obligaciones legales, frecuentemente reflejan la necesidad de contar con mecanismos verificables de supervisión y rendición de cuentas.
La reforma estatutaria y el nombramiento
La transición debe comenzar con una revisión del contrato social. Si la sociedad opera mediante administrador único y pretende establecer un consejo de administración, será necesario modificar las disposiciones estatutarias que regulan su estructura administrativa.
Las modificaciones al contrato social corresponden, en términos generales, a la asamblea extraordinaria conforme al artículo 182, fracción XI, de la LGSM. Por su parte, el nombramiento de administradores corresponde a la asamblea ordinaria en los términos del artículo 181, fracción II.
La reforma deberá precisar la integración del órgano, duración de los cargos, suplencias, convocatorias, quórum, mayorías y facultades. También deberán atenderse las formalidades notariales y registrales que correspondan a cada acto.
No basta con sustituir en los documentos la expresión consejo consultivo por consejo de administración. La nueva estructura debe contar con nombramientos válidos, reglas de funcionamiento y una delimitación clara de sus atribuciones.
Integración del consejo y participación de independientes
La composición del consejo debe responder a las necesidades de la empresa y no exclusivamente a la distribución de posiciones entre familiares. Resulta conveniente combinar conocimiento del negocio, experiencia financiera, capacidad estratégica y perspectivas externas.
En las sociedades anónimas privadas, la LGSM no establece una obligación general de integrar un porcentaje determinado de consejeros independientes. Su incorporación constituye, principalmente, una decisión de gobierno corporativo, salvo que resulte aplicable algún régimen especial.
También deben respetarse los derechos de las minorías. El artículo 144 de la LGSM reconoce determinadas facultades de designación cuando se cumplen los porcentajes de participación accionaria previstos por la disposición.
La independencia debe evaluarse sustancialmente. Un profesional puede carecer de vínculos familiares y, sin embargo, mantener relaciones comerciales o económicas que condicionen su criterio. Por ello, conviene adoptar políticas de revelación y gestión de conflictos de interés.
Deliberación, quórum y decisiones colegiadas
El artículo 143 de la LGSM establece reglas generales sobre funcionamiento del consejo, incluyendo asistencia mínima, adopción de resoluciones y voto de calidad del presidente en caso de empate, salvo pacto en contrario.
Los estatutos pueden desarrollar estas reglas y prever procedimientos adecuados a la estructura empresarial. También pueden contemplar sesiones mediante medios electrónicos, conforme a las condiciones legales, así como resoluciones fuera de sesión cuando se cumplan los requisitos correspondientes.
La institucionalización exige distinguir entre asuntos ordinarios de la dirección y decisiones que requieren intervención del consejo. Entre estas últimas pueden encontrarse inversiones relevantes, endeudamiento extraordinario, presupuestos, operaciones con partes relacionadas y nombramientos ejecutivos.
Una distribución deficiente genera dos riesgos opuestos: que el consejo invada la gestión cotidiana o que sus facultades sean tan limitadas que continúe funcionando únicamente como órgano consultivo.
Convertir un consejo consultivo en consejo de administración no consiste en cambiar su denominación, sino en transferir facultades reales y asumir responsabilidades jurídicamente exigibles
El fundador ante la pérdida de discrecionalidad
La dificultad más profunda de la transición suele ser cultural. El fundador que durante años ha decidido personalmente sobre inversiones, contrataciones y financiamiento debe aceptar que determinadas decisiones se sometan a deliberación colegiada.
Ello no significa necesariamente perder el control accionario ni abandonar la dirección estratégica. Puede conservar una participación relevante en el consejo e incluso presidirlo, siempre que se respeten las atribuciones de los demás integrantes.
Lo esencial es evitar que el órgano formal se convierta en una estructura meramente ceremonial. Si todas las decisiones se toman antes de las sesiones y los consejeros únicamente las ratifican, la reforma societaria habrá cambiado la apariencia, pero no el funcionamiento del gobierno.
Comités, información y rendición de cuentas
La instalación del consejo debe acompañarse de procedimientos para proporcionar información financiera, operativa y jurídica con anticipación suficiente. Sin información confiable, los consejeros difícilmente podrán cumplir adecuadamente sus responsabilidades.
Los comités de auditoría, riesgos o evaluación pueden apoyar el análisis especializado. No obstante, su creación no debe confundirse con una transferencia automática de las responsabilidades legales del consejo.
El Código de Principios y Mejores Prácticas de Gobierno Corporativo del Consejo Coordinador Empresarial, edición 2025, constituye una referencia para diseñar estos mecanismos, sin que todas sus recomendaciones resulten obligatorias para las sociedades privadas.
También conviene establecer evaluaciones periódicas del órgano, políticas de remuneración y procedimientos para documentar acuerdos, abstenciones y seguimiento de decisiones.
El consejo de administración y la empresa familiar
En los negocios familiares deben distinguirse tres ámbitos: la propiedad, la administración empresarial y las relaciones familiares. La confusión entre ellos puede provocar que los conflictos personales interfieran directamente en las decisiones de negocio.
El protocolo familiar puede establecer criterios para proponer consejeros, requisitos profesionales, reglas de sucesión y mecanismos de comunicación entre las ramas familiares. Sin embargo, sus disposiciones deben coordinarse con los estatutos y los acuerdos societarios jurídicamente aplicables.
El consejo de familia, cuando exista, debe atender principalmente cuestiones de cohesión y organización familiar. No debe sustituir las competencias legales de la asamblea de accionistas ni del consejo de administración.
Conclusión
El consejo consultivo representa una herramienta útil para incorporar experiencia externa y desarrollar una cultura de análisis empresarial. Sin embargo, sus recomendaciones no sustituyen las decisiones que legalmente corresponden al órgano administrador.
Cuando la empresa crece, se aproxima la sucesión o aumenta la complejidad de su estructura accionaria, puede resultar conveniente adoptar un consejo de administración formalmente constituido, con facultades definidas y responsabilidades exigibles. La transición será exitosa cuando el gobierno corporativo deje de depender de la disposición personal del fundador para escuchar consejos y comience a funcionar mediante reglas institucionales de decisión, supervisión y rendición de cuentas.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo