Del aviso irregular a la imputación penal
La reforma antilavado amplió los riesgos penales por información falsa o ilegible y errores culposos. Examinamos lavado de dinero, responsabilidad corporativa y controles documentales como defensa empresarial y personal efectiva.
La reforma antilavado transforma los riesgos de las empresas
La reforma publicada en el Diario Oficial de la Federación el 16 de julio de 2025 modificó sustancialmente la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) y el artículo 400 Bis del Código Penal Federal (CPF). Su alcance trasciende el fortalecimiento de obligaciones administrativas, pues amplía las conductas relacionadas con el suministro de información que pueden generar responsabilidad penal.
Para las empresas que desarrollan actividades vulnerables, el cambio obliga a revisar una percepción todavía extendida: considerar que la prevención del lavado de dinero consiste exclusivamente en integrar expedientes, presentar avisos y evitar multas. La legislación contempla ahora escenarios en los que la información proporcionada a la autoridad puede convertirse en objeto directo de una investigación penal.
La distinción es fundamental, no todo incumplimiento de la LFPIORPI constituye un delito, pero tampoco todas las irregularidades documentales permanecen en el ámbito administrativo. La responsabilidad dependerá de la conducta realizada, de los elementos del tipo penal y, cuando corresponda, del conocimiento o de la culpa acreditados.
Beneficiario controlador: identificar a quien realmente decide
Uno de los cambios relevantes de la reforma corresponde a la identificación del beneficiario controlador, concepto que la LFPIORPI equipara al beneficiario final y al propietario real. Su finalidad es identificar a las personas físicas que obtienen el beneficio último de una operación o ejercen el control efectivo de una persona moral.
El artículo 3, fracción III, de la LFPIORPI contempla diversas formas de control, entre ellas la posibilidad de imponer decisiones, designar administradores, dirigir políticas corporativas o ejercer derechos de voto sobre más del 25 % del capital social. Este último parámetro no constituye la única forma de identificar al beneficiario controlador.
La reforma también incorporó los artículos 33 Bis, 33 Ter y 33 Quáter, que fortalecen las obligaciones relacionadas con la identificación de quienes controlan sociedades mercantiles y con el registro de información correspondiente. Estas disposiciones deben examinarse junto con los artículos 32-B Ter, 32-B Quáter y 32-B Quinquies del Código Fiscal de la Federación, que establecen obligaciones propias en materia de beneficiarios controladores.
Para una persona que realiza actividades vulnerables, identificar al cliente formal puede resultar insuficiente cuando existen indicios de que otra persona decide, financia o recibe los beneficios económicos de la operación. La falta de transparencia sobre esa estructura puede convertirse en un elemento relevante para una investigación, aunque no acredita por sí misma el origen ilícito de los recursos.
Nuevas actividades y obligaciones preventivas
La reforma también amplió el catálogo de actividades vulnerables del artículo 17 de la LFPIORPI, incorporando expresamente determinados desarrollos inmobiliarios. Con ello, el legislador extendió la supervisión preventiva a operaciones que pueden involucrar inversiones significativas, estructuras corporativas complejas y múltiples fuentes de financiamiento.
Por su parte, el artículo 18 contempla obligaciones relacionadas con la identificación de clientes y usuarios, la obtención de información sobre beneficiarios controladores, el registro en el padrón, la conservación documental y la adopción de mecanismos de prevención, entre otras.
Debe atenderse al régimen transitorio de la reforma, pues determinadas obligaciones adicionales quedaron sujetas a los plazos previstos en las reglas de carácter general. En consecuencia, no resulta correcto presumir que todas las nuevas exigencias comenzaron a ser obligatorias simultáneamente. El Reglamento reformado el 27 de marzo de 2026 desarrolló aspectos operativos de estas disposiciones. Su aplicación exige revisar los procedimientos internos de identificación, los formatos oficiales y las reglas vigentes para cada actividad.
La omisión de un aviso no constituye automáticamente lavado de dinero; sin embargo, la alteración de información y determinadas conductas culposas pueden configurar delitos autónomos
El artículo 62: información falsa, alterada o ilegible
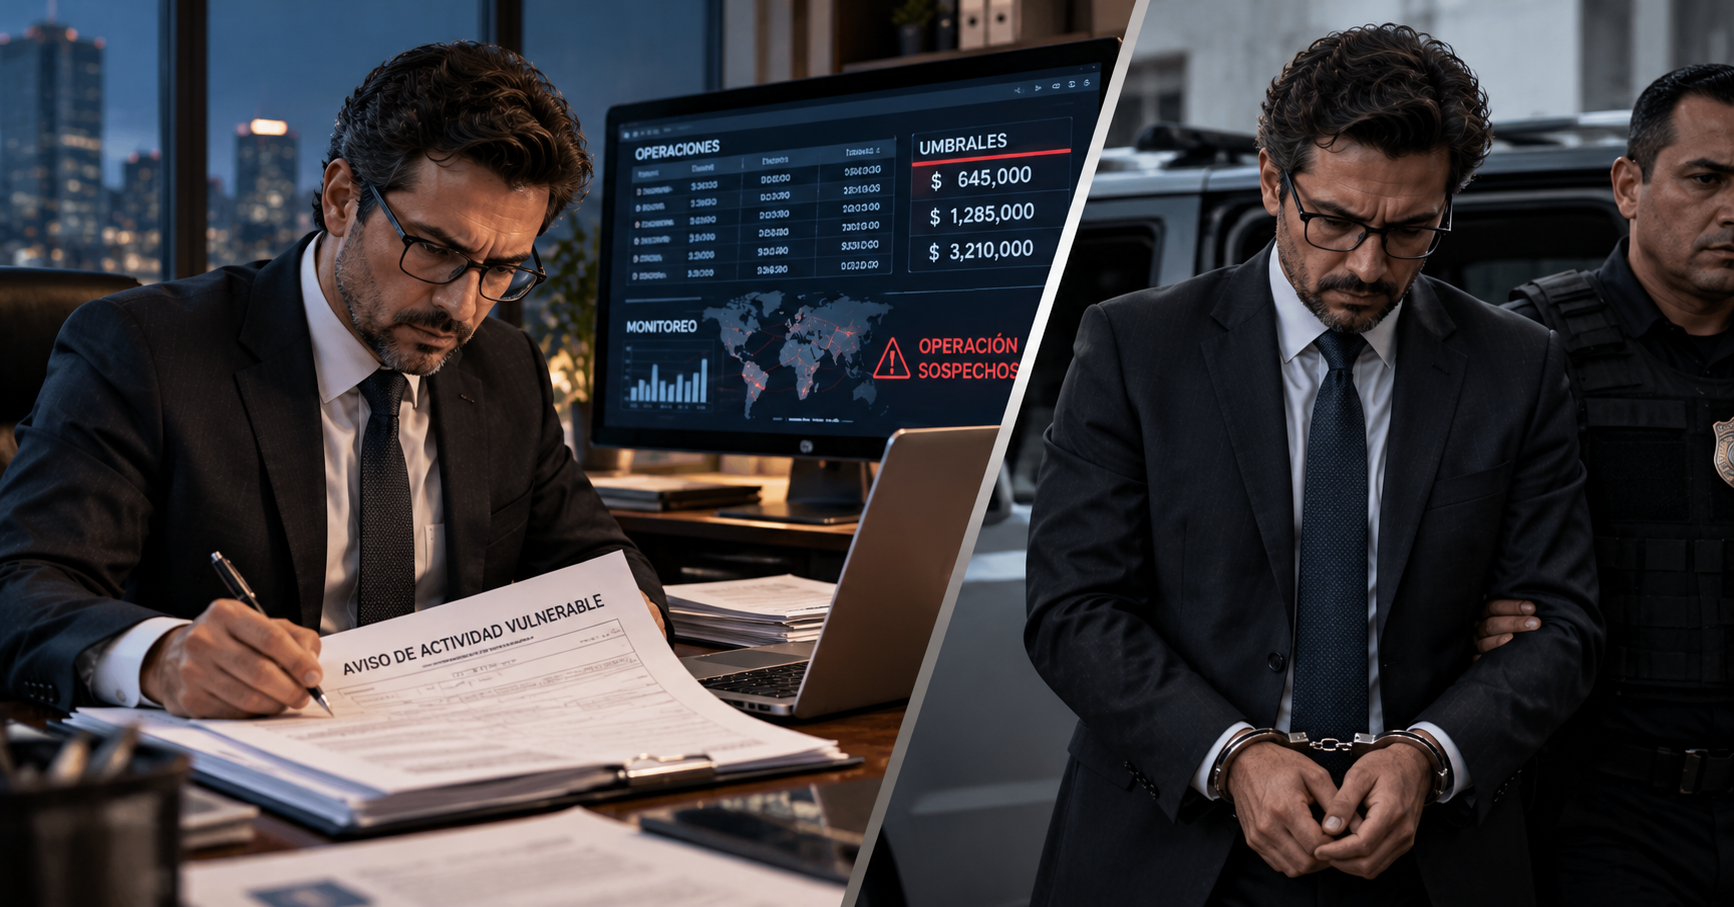
El cambio de mayor trascendencia penal se encuentra en el artículo 62 de la LFPIORPI, que establece penas de dos a ocho años de prisión y de quinientos a dos mil días multa para determinadas conductas relacionadas con la información destinada a los avisos o a los requerimientos de autoridad.
La disposición contempla proporcionar información, documentación, datos o imágenes falsos para incorporarlos a los avisos; modificar o alterar esos elementos cuando estén destinados a dichos avisos o a requerimientos; e incorporar información ilegible que impida conocer efectivamente su contenido. La reforma introdujo una modificación que no debe pasar inadvertida: el artículo 62 establece expresamente que sus delitos admiten comisión culposa.
Esto significa que el riesgo penal ya no se limita a determinadas conductas intencionales. También pueden adquirir relevancia los comportamientos que actualicen una modalidad culposa, conforme a los elementos legales aplicables. La disposición añade una protección específica: cuando exista error de tipo vencible y éste sea corregido espontáneamente antes de que la autoridad conozca el delito, la comisión culposa no será sancionada.
No se trata de una autorización general para presentar información incorrecta y rectificarla posteriormente. La aplicación de esa regla exige acreditar sus presupuestos específicos. Por ello, resulta indispensable distinguir entre un error material, una deficiencia de control, una alteración consciente y una conducta culposa penalmente relevante.
El aviso omitido no equivale automáticamente a lavado de dinero
Una precisión resulta indispensable para evitar interpretaciones excesivas: la omisión de presentar un aviso, por sí sola, no configura automáticamente el delito del artículo 62 de la LFPIORPI ni el lavado de dinero previsto en el artículo 400 Bis del CPF. La falta de presentación de avisos puede actualizar infracciones administrativas y generar las sanciones correspondientes. Para atribuir un delito deben acreditarse los elementos específicos de la figura penal invocada.
El artículo 400 Bis del CPF sanciona diversas conductas relacionadas con la adquisición, administración, inversión, transferencia u ocultamiento de recursos cuando se tiene conocimiento de que proceden o representan el producto de una actividad ilícita. La pena prevista es de cinco a quince años de prisión, además de la multa correspondiente.
En este ámbito, los incumplimientos preventivos pueden adquirir relevancia probatoria. Una empresa que acepta operaciones inusuales, omite identificar a quienes intervienen y carece de documentación sobre el origen de los recursos puede enfrentar mayores dificultades para explicar sus decisiones. Sin embargo, la falta de controles no sustituye la prueba del conocimiento exigido por el artículo 400 Bis. La autoridad investigadora debe acreditar los elementos del delito y la intervención concreta de las personas imputadas.
La reforma al artículo 400 Bis y las facultades de investigación
La modificación de 2025 al tercer párrafo del artículo 400 Bis del CPF precisó que el Ministerio Público se encuentra facultado para investigar, en todo momento, las conductas en las que se utilicen servicios de instituciones integrantes del sistema financiero. La disposición también establece que, para ejercer la acción penal en los términos previstos, se requiere la denuncia de la Secretaría de Hacienda y Crédito Público, a la que reconoce el carácter de víctima u ofendida.
Esta precisión debe conservarse: el texto legal atribuye expresamente ese carácter a la SHCP, por lo que no debe sustituirse su denominación por la de la Unidad de Inteligencia Financiera, aunque esta última intervenga en el ámbito de sus atribuciones. El fortalecimiento de las facultades de investigación confirma la creciente relación entre la información administrativa, el análisis financiero y la persecución penal. Sin embargo, el intercambio de información entre autoridades no elimina las exigencias constitucionales de legalidad, debido proceso y presunción de inocencia.
La empresa también puede enfrentar responsabilidad penal
El artículo 11 Bis del CPF incluye las operaciones con recursos de procedencia ilícita dentro del catálogo de delitos por los que pueden responder penalmente las personas jurídicas. Por su parte, el artículo 421 del Código Nacional de Procedimientos Penales (CNPP) establece que esa responsabilidad puede actualizarse cuando se cometen delitos a nombre, por cuenta, en beneficio de la empresa o mediante los medios que proporciona, siempre que también exista inobservancia del debido control en su organización.
La disposición permite distinguir la responsabilidad de la sociedad de la correspondiente a sus administradores, representantes o empleados. Ambas pueden investigarse, pero deben acreditarse conforme a sus propios presupuestos. En este contexto, el programa de prevención de lavado de dinero adquiere especial relevancia. La existencia de controles documentados y efectivamente aplicados puede aportar elementos para demostrar que la organización no desatendió sus deberes de supervisión.
No obstante, un manual de cumplimiento no constituye una eximente penal automática. Su eficacia depende de la realidad de su funcionamiento, de la identificación de riesgos y de las decisiones adoptadas cuando aparecen irregularidades.
Directivos y responsables de cumplimiento: riesgos diferenciados
La exposición penal no se limita a quien presenta materialmente los avisos. El artículo 13 del CPF contempla distintas formas de autoría y participación, por lo que también deben examinarse las conductas de quienes ordenan, preparan o auxilian dolosamente la ejecución de un delito. Así, un directivo que instruye alterar deliberadamente información sobre una operación puede enfrentar consecuencias distintas de las correspondientes a un empleado que incurre en un error operativo. La responsabilidad exige identificar qué hizo cada persona, cuáles eran sus atribuciones y qué elemento subjetivo requiere el tipo aplicable.
Especial atención merece el artículo 400 Bis 1 del CPF, que contempla agravantes para determinados consejeros, administradores, funcionarios, empleados, apoderados y prestadores de servicios de personas sujetas al régimen preventivo, cuando realizan las conductas previstas en el artículo 400 Bis. La posición del representante encargado del cumplimiento resulta particularmente sensible. Aunque suele concentrar la presentación de avisos y la integración documental, no necesariamente controla las decisiones comerciales que originan las operaciones.
Por ello, sus facultades, independencia y acceso a la dirección deben quedar claramente establecidos. La responsabilidad penal no puede atribuirse únicamente por ocupar el puesto de cumplimiento; debe individualizarse conforme a la conducta y a las exigencias legales correspondientes.
Un programa de prevención de lavado de dinero no debe existir únicamente para satisfacer a la autoridad: debe demostrar que la empresa identificó riesgos, adoptó controles y actuó frente a las irregularidades
El programa PLD como instrumento de defensa penal
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025, emitido por el Consejo Coordinador Empresarial, ofrece una referencia útil para fortalecer la prevención corporativa. Su Mejor Práctica 54 recomienda establecer mecanismos para verificar el cumplimiento de disposiciones legales y contar con una función de cumplimiento independiente de las áreas de negocio, con facultades para informar incidencias al comité de auditoría o al consejo de administración.
Esta recomendación no constituye por sí misma una obligación penal, pero proporciona un parámetro de organización empresarial que puede resultar relevante al examinar el debido control. Un programa PLD eficaz debe permitir identificar al cliente y al beneficiario controlador, evaluar riesgos, verificar operaciones, conservar evidencia y documentar las decisiones adoptadas frente a señales de alerta.
También debe prever mecanismos para suspender o rechazar operaciones cuando legalmente corresponda, así como procedimientos para corregir información y atender requerimientos de autoridad. La evidencia documental resulta decisiva, no basta con afirmar que existían políticas internas: es necesario demostrar que se aplicaron, que las alertas fueron atendidas y que las decisiones quedaron debidamente registradas.
La corrección espontánea y sus límites
La reforma reconoce determinados efectos jurídicos a la corrección espontánea de irregularidades, tanto en el ámbito administrativo como en el supuesto penal específico del artículo 62. Sin embargo, deben distinguirse ambos regímenes. Los beneficios administrativos relacionados con la subsanación de incumplimientos no equivalen automáticamente a una causa de exclusión de responsabilidad penal.
En materia penal, el artículo 62 contempla expresamente la no sanción de la comisión culposa cuando concurre un error de tipo vencible corregido espontáneamente antes de que la autoridad conozca el delito. La empresa debe contar con procedimientos para detectar errores, investigar sus causas, preservar evidencia y realizar las correcciones procedentes. Estas actuaciones pueden resultar relevantes para demostrar diligencia, pero no eliminan necesariamente otras responsabilidades.
La reacción oportuna ante una irregularidad constituye, en cualquier caso, un indicador más sólido de cumplimiento que la simple existencia formal de políticas internas.
Consideración final: prevenir también significa poder demostrarlo
La reforma antilavado de 2025 y su desarrollo reglamentario durante 2026 modificaron el escenario jurídico de las empresas que realizan actividades vulnerables. El cambio más significativo es la ampliación de los riesgos penales vinculados con la información presentada a la autoridad, particularmente porque el artículo 62 admite expresamente la comisión culposa de sus delitos. Al mismo tiempo, debe evitarse confundir una infracción administrativa con lavado de dinero. La responsabilidad penal exige acreditar los elementos del delito correspondiente, sin presumir culpabilidad por la sola ausencia de un expediente o la presentación extemporánea de un aviso.
Para las personas jurídicas, el artículo 421 del CNPP convierte el debido control organizacional en un elemento central del análisis de responsabilidad. Para sus directivos y responsables de cumplimiento, la documentación de decisiones permite reconstruir quién conocía los riesgos, qué facultades tenía y cómo actuó. El programa PLD deja de ser únicamente un mecanismo para evitar sanciones administrativas y adquiere una función probatoria relevante frente a eventuales investigaciones penales.
Su valor no reside en la cantidad de formatos que produce, sino en su capacidad para demostrar que la empresa identificó los riesgos, verificó la información, adoptó medidas y reaccionó oportunamente ante las irregularidades. La conclusión es especialmente importante para abogados y contadores de empresa: en materia de prevención de lavado de dinero, cumplir es indispensable; poder acreditar cómo se cumplió puede resultar determinante para la defensa penal.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo