De la empresa familiar al mercado de valores
Análisis jurídico del régimen de emisoras simplificadas, sus requisitos financieros, societarios y regulatorios, examinando gobierno corporativo, protección de inversionistas, control familiar y responsabilidades para acceder al financiamiento bursátil especializado.
De la empresa familiar al mercado de valores: la inscripción simplificada y el desafío jurídico de institucionalizar el gobierno corporativo
El acceso al capital como transformación de la estructura empresarial
La posibilidad de financiar empresas mediante la emisión de valores constituye una alternativa relevante frente al endeudamiento bancario tradicional y las aportaciones de sus accionistas. Sin embargo, durante años, los procedimientos de inscripción, los costos de estructuración y las obligaciones de información limitaron considerablemente el acceso de empresas medianas al mercado bursátil mexicano.
La reforma publicada en el Diario Oficial de la Federación (DOF) el 28 de diciembre de 2023 modificó la Ley del Mercado de Valores (LMV) y la Ley de Fondos de Inversión (LFI), incorporando un procedimiento de inscripción simplificada. Su desarrollo regulatorio se concretó mediante las disposiciones publicadas el 21 de enero de 2025 por la Comisión Nacional Bancaria y de Valores (CNBV).
El cambio no consiste únicamente en acortar determinados procedimientos. Representa una nueva distribución de responsabilidades entre las emisoras, los intermediarios colocadores, las bolsas de valores y los inversionistas, bajo un régimen diferenciado que pretende facilitar el financiamiento sin abandonar las exigencias fundamentales de transparencia y protección del mercado.
La inscripción simplificada no significa ausencia de regulación
El artículo 70 Bis de la LMV establece que las personas morales pueden obtener la inscripción simplificada de sus valores en el Registro Nacional de Valores (RNV), siempre que satisfagan las características determinadas por la CNBV, respeten los límites de emisión y dirijan sus ofertas exclusivamente a inversionistas institucionales o calificados.
Esta última restricción constituye un elemento esencial del régimen. La simplificación no habilita una colocación indiscriminada entre pequeños inversionistas, sino que circunscribe el acceso a participantes que reúnen determinadas condiciones de especialización o capacidad patrimonial, conforme a la legislación aplicable.
La solicitud de inscripción debe presentarse conjuntamente por la emisora y la bolsa de valores correspondiente, acompañada de la opinión favorable de esta última. Conforme al artículo 70 Bis, la CNBV no revisa la documentación integrada a dicha solicitud, lo que configura un procedimiento distinto del registro bursátil ordinario.
Sin embargo, esta abstención de revisión documental no elimina las atribuciones regulatorias y supervisoras de la autoridad. La inscripción tampoco equivale a una certificación gubernamental sobre la rentabilidad, solvencia o calidad crediticia de los valores ofrecidos.
La inscripción simplificada reduce determinadas cargas regulatorias de acceso al mercado, pero no sustituye la obligación de proporcionar información confiable ni elimina las responsabilidades de quienes administran la sociedad emisora
La transferencia de responsabilidades hacia los participantes del mercado
Una de las transformaciones más importantes se encuentra en el papel de las casas de bolsa y de las propias bolsas de valores. El artículo 177 Ter de la LMV y las disposiciones regulatorias correspondientes establecen obligaciones de revisión e intervención relacionadas con la colocación de valores inscritos mediante el procedimiento simplificado.
El artículo 8 de las disposiciones de la CNBV exige al intermediario colocador verificar determinadas condiciones de la emisora, revisar el prospecto correspondiente, examinar documentación y comunicar a los inversionistas los riesgos inherentes a los instrumentos.
La simplificación administrativa, por tanto, no supone que desaparezca el análisis de la información presentada. Lo que cambia es la distribución de funciones dentro del procedimiento de acceso al mercado, con una participación relevante de intermediarios y entidades bursátiles.
Esta característica exige especial responsabilidad empresarial, pues las deficiencias contables, corporativas o documentales pueden impedir la colocación de valores aun cuando la sociedad considere reunir formalmente los requisitos mínimos del régimen.
Tres modalidades de emisión y diferentes exigencias regulatorias
Las disposiciones de carácter general aplicables a las emisoras simplificadas y a los valores objeto de inscripción simplificada (CUES) establecen tres categorías principales, diferenciadas según la naturaleza de los instrumentos y los límites económicos autorizados.
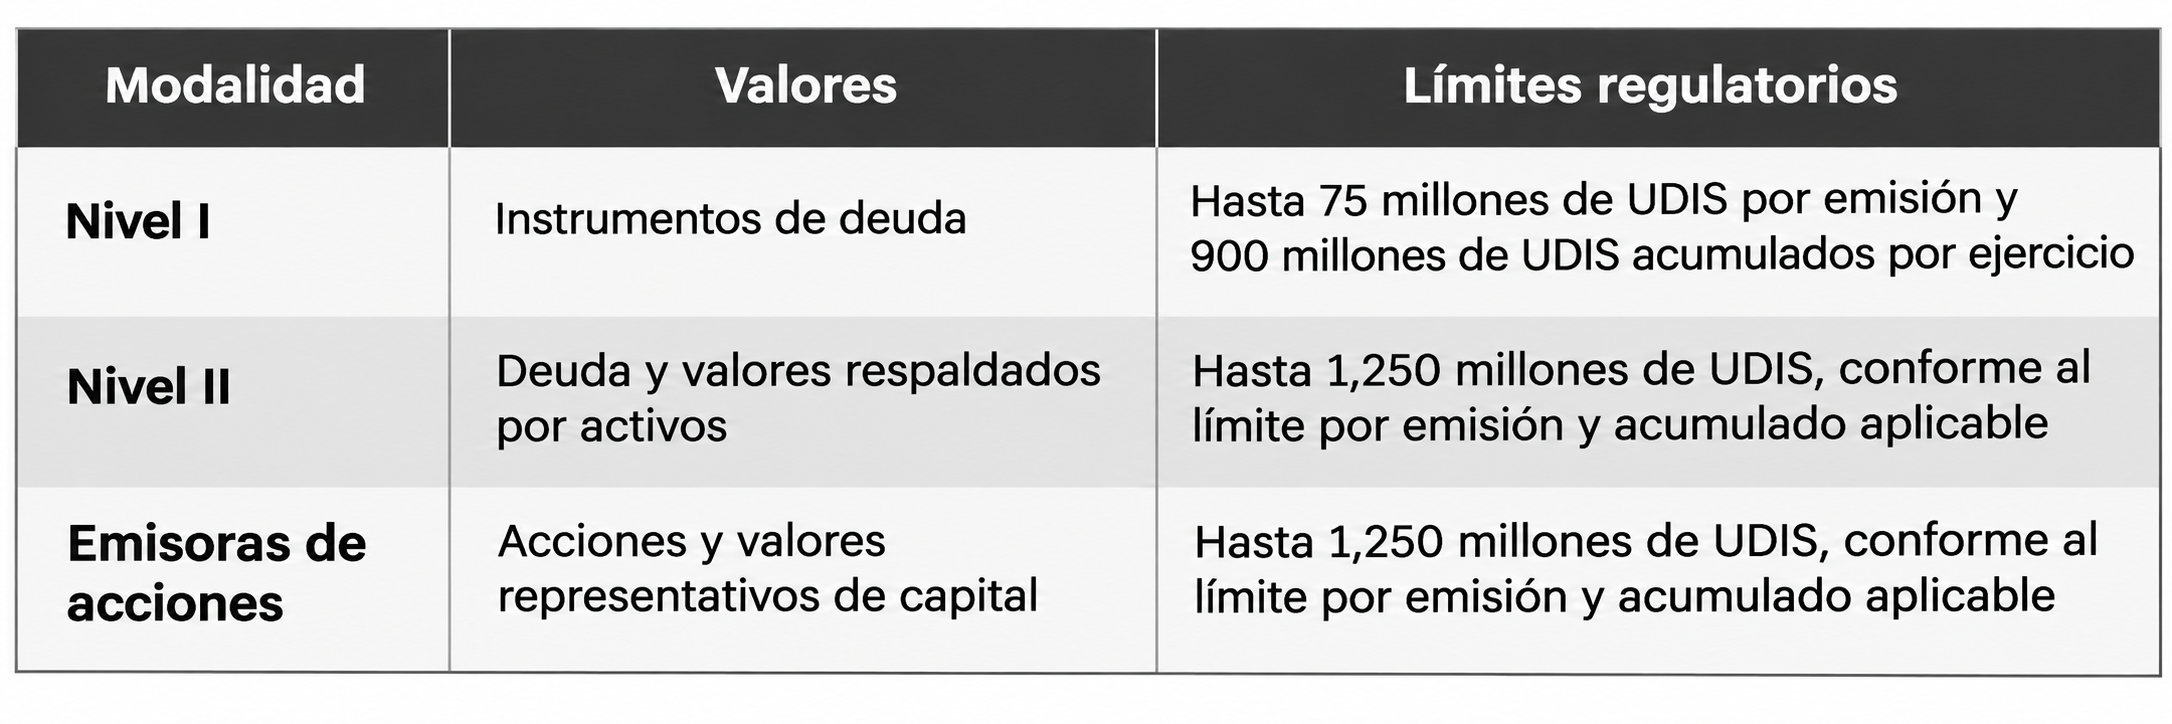
Fuente: disposiciones de la CNBV publicadas el 21 de enero de 2025. Los importes se expresan en unidades de inversión (UDIS), no en pesos.
La distinción no se limita a los montos. Cada modalidad contempla requisitos diferenciados de información financiera, documentación, antigüedad operativa y características de los instrumentos. Por tanto, elegir la categoría adecuada exige evaluar la estructura patrimonial, los objetivos de financiamiento y la capacidad de cumplimiento de la empresa.
La CUES contempla, como regla de acceso, una antigüedad mínima de dos años de operación y la obtención de ingresos derivados de la actividad principal. Esta condición impide asumir que una sociedad recién constituida puede acceder inmediatamente al mercado por el solo hecho de contar con activos o expectativas de crecimiento.
La información financiera como requisito de entrada y permanencia
El artículo 7 de la CUES exige estados financieros dictaminados por auditor externo independiente. Para las emisoras de Nivel I se requiere información auditada del último ejercicio, presentada comparativamente con la del anterior; para las de Nivel II y las emisoras de acciones, información correspondiente a los últimos dos ejercicios.
Asimismo, las disposiciones contemplan estados financieros trimestrales internos con una antigüedad máxima determinada respecto de la colocación. Este requisito exige una estructura contable capaz de producir información oportuna, consistente y susceptible de revisión independiente, no solamente preparar estados financieros al momento de solicitar financiamiento.
Para las empresas familiares, la exigencia suele revelar deficiencias anteriores: operaciones con accionistas sin contratos, gastos personales registrados como empresariales, activos cuya propiedad no está documentada y transacciones entre sociedades relacionadas que carecen de justificación económica suficiente.
La corrección de estas situaciones debe preceder a la emisión, pues los inversionistas no adquieren únicamente expectativas de rendimiento; también asumen riesgos relacionados con la calidad de la administración y la confiabilidad de los datos utilizados para valorar los instrumentos.
La transformación societaria: abrir el capital sin desconocer los derechos de los inversionistas
El artículo 5 de la CUES establece que las emisoras simplificadas de acciones deben adoptar la modalidad de sociedad anónima promotora de inversión y sujetarse a los artículos 19, 20 y 21 de la LMV, correspondientes al régimen de sociedad anónima promotora de inversión bursátil (SAPIB).
Entre las exigencias del artículo 19 destacan contar con al menos un consejero independiente, establecer un comité que auxilie al consejo en prácticas societarias y realizar las adecuaciones corporativas correspondientes. La sociedad puede asignar al mismo comité determinadas funciones de auditoría, conforme a los requisitos legales.
Es indispensable no confundir este régimen con el aplicable íntegramente a una sociedad anónima bursátil (SAB). Esta última se encuentra sometida a requisitos diferentes, incluido el porcentaje mínimo del 25 % de consejeros independientes previsto en el artículo 24 de la LMV.
La reforma de 2023 eliminó la anterior obligación de la SAPIB de transformarse en SAB dentro de un plazo determinado. Esta modificación permite considerar una permanencia más flexible en el régimen, aunque no exime del cumplimiento de las obligaciones de organización, información y protección de los inversionistas.
El control familiar y la legitimidad de los derechos diferenciados
La apertura bursátil plantea una cuestión especialmente sensible para los accionistas fundadores: cómo incorporar inversionistas sin comprometer injustificadamente el control de la sociedad ni generar conflictos futuros sobre sus derechos económicos y corporativos.
La LMV contempla herramientas para estructurar distintas clases de acciones, establecer derechos especiales y celebrar determinados convenios entre accionistas. Sin embargo, su utilización debe respetar las formalidades societarias, los derechos legalmente protegidos y las condiciones de revelación aplicables.
Una estructura con derechos diferenciados no debe diseñarse únicamente para preservar el poder de los fundadores. También requiere evaluar las consecuencias para los nuevos inversionistas, la liquidez de sus participaciones y los mecanismos disponibles para proteger sus intereses.
Por ello, antes de una emisión accionaria resulta recomendable revisar los estatutos, los pactos entre socios, los mecanismos de resolución de conflictos y las reglas de sucesión familiar. La profesionalización del gobierno corporativo debe anteceder a la negociación con terceros.
La transformación de una empresa familiar en emisora de valores comienza antes de la colocación: exige separar los intereses patrimoniales de los accionistas de las obligaciones institucionales de la sociedad
La transparencia como obligación permanente
El acceso simplificado al RNV no elimina las obligaciones posteriores de información. La emisora debe observar los requerimientos aplicables a su categoría, las disposiciones de revelación y las condiciones de mantenimiento del listado previstas en la legislación y en el reglamento de la bolsa correspondiente.
El incumplimiento puede producir consecuencias que van desde requerimientos de información hasta suspensión o cancelación del listado, conforme a los supuestos y procedimientos previstos legalmente. La responsabilidad empresarial, por tanto, no termina cuando se reciben los recursos.
Esto exige establecer controles internos sobre información financiera, operaciones con personas relacionadas, hechos relevantes y cumplimiento de las obligaciones asumidas frente a los tenedores de valores. La emisión debe considerarse una transformación institucional permanente, no una operación aislada de obtención de liquidez.
La preparación bursátil como proceso de institucionalización
Una ruta jurídicamente sólida comienza con un diagnóstico sobre la situación societaria, financiera, fiscal y operativa. La empresa debe determinar qué instrumento corresponde a sus necesidades y evaluar si cuenta con capacidad para atender las exigencias de la categoría seleccionada.
Posteriormente, resulta necesario profesionalizar el consejo, fortalecer los controles contables, formalizar operaciones con accionistas y partes relacionadas, y establecer políticas de información y administración de riesgos. La participación temprana de asesores jurídicos, auditores e intermediarios permite identificar deficiencias antes de iniciar formalmente la inscripción.
Para determinadas sociedades, una primera emisión de deuda puede constituir una alternativa razonable antes de considerar la apertura accionaria. Sin embargo, no debe suponerse que el Nivel I siempre representa la mejor opción: su conveniencia depende del financiamiento requerido, la capacidad de pago, los costos y las condiciones de mercado.
La institucionalización no debe entenderse como un costo exigido por la bolsa, sino como una condición para administrar responsablemente recursos aportados por inversionistas que no participan necesariamente en el control cotidiano de la empresa.
Consideraciones finales
La reforma de 2023 y las disposiciones publicadas en 2025 incorporaron una alternativa jurídicamente relevante para ampliar el acceso de empresas medianas al mercado mexicano de valores. Su aportación consiste en establecer procedimientos diferenciados sin renunciar a las exigencias fundamentales de información y supervisión.
Sin embargo, la posibilidad legal de emitir valores no equivale a contar con las condiciones financieras y corporativas para hacerlo. La calidad de los estados financieros, la independencia de determinados órganos y la transparencia de las operaciones empresariales continúan siendo elementos decisivos.
Para las empresas familiares, la inscripción simplificada representa una oportunidad para transformar sus mecanismos de financiamiento y administración, siempre que comprendan las obligaciones que implica incorporar intereses económicos ajenos al núcleo fundador.
El verdadero tránsito de la empresa familiar al mercado bursátil no comienza con la presentación de una solicitud de inscripción, sino cuando los accionistas aceptan que la transparencia, el control institucional y la rendición de cuentas deben formar parte permanente de su gobierno corporativo.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo