Cohecho por interpósita persona
El soborno canalizado mediante gestores puede comprometer penal y administrativamente a las empresas. Examinamos autoría, debido control, políticas de integridad y diligencia sobre terceros como instrumentos de prevención y defensa.
Introducción: el soborno que no aparece en la nómina
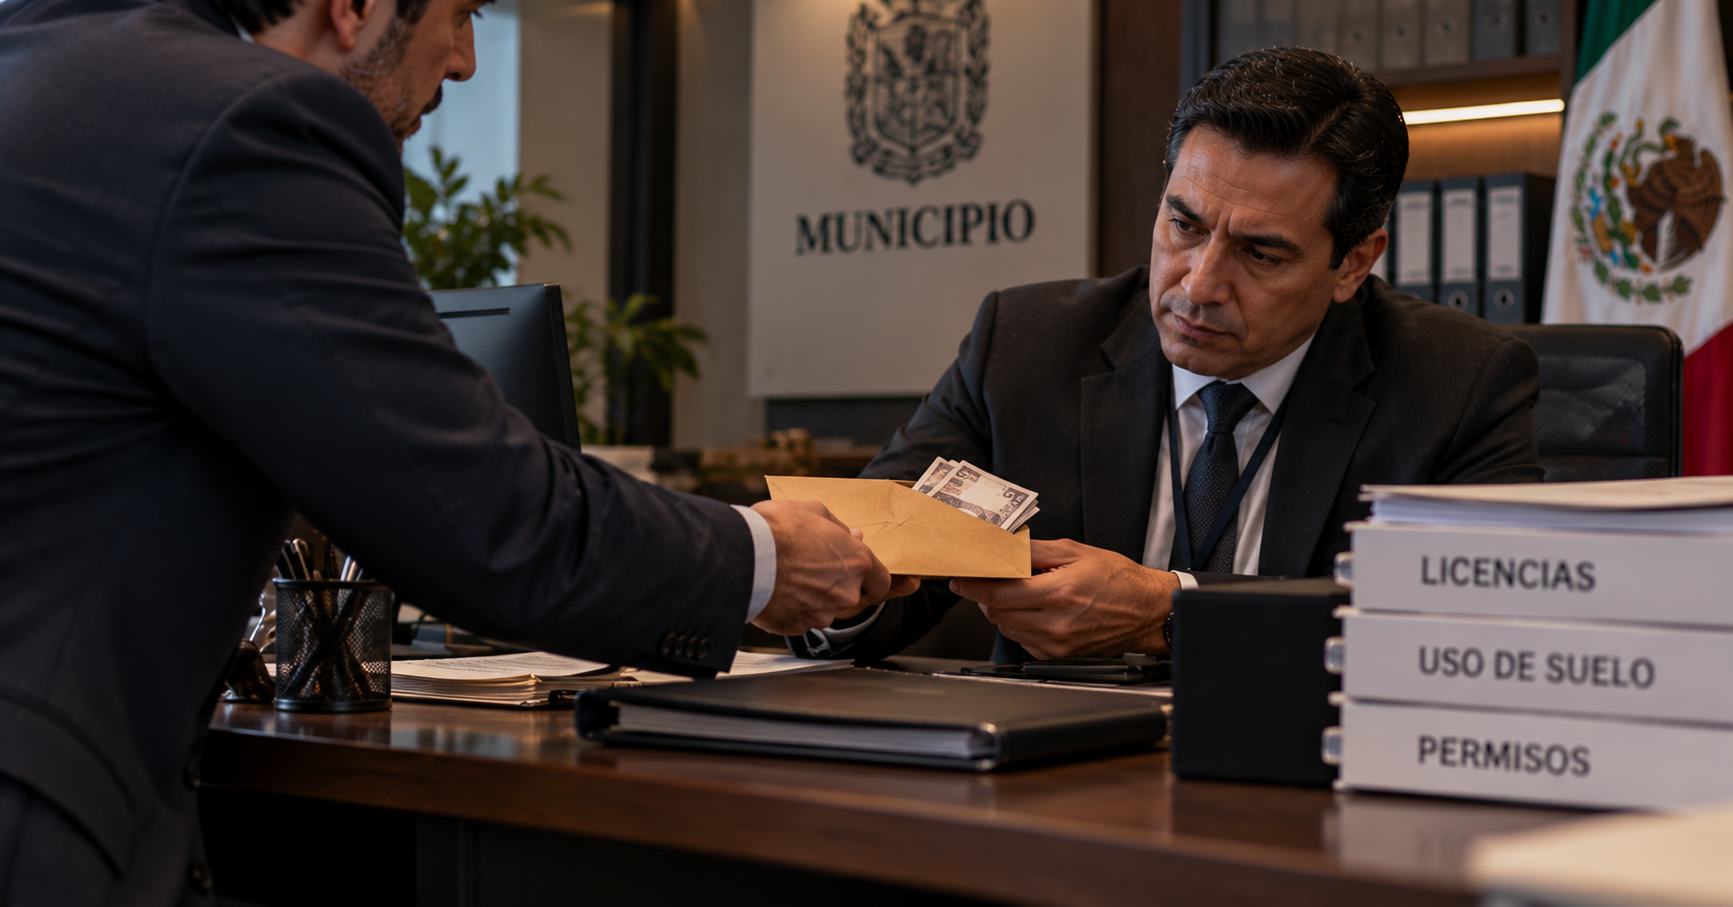
En México, numerosas empresas recurren a gestores, agentes aduanales, consultores y despachos especializados para tramitar permisos, obtener licencias, participar en contrataciones públicas o resolver asuntos ante distintas autoridades. La intervención de estos profesionales es legítima y, en ocasiones, indispensable para desarrollar actividades económicas complejas. El problema comienza cuando el intermediario deja de prestar un servicio profesional y se convierte en vehículo para entregar beneficios indebidos a servidores públicos.
La operación puede presentar una apariencia contractual impecable: honorarios pactados, comprobantes fiscales, transferencias bancarias y reportes de actividades. Sin embargo, detrás de esos documentos puede existir una comisión destinada a influir ilícitamente en una decisión administrativa. Ante un eventual procedimiento penal, la empresa podría argumentar que desconocía el destino de los recursos. Pero esa afirmación no basta, por sí misma, para excluir responsabilidad. Tampoco sería jurídicamente correcto sostener que toda conducta ilícita de un gestor compromete automáticamente a su cliente. La cuestión decisiva consiste en determinar qué intervención tuvo la empresa, qué beneficio se pretendía obtener y qué controles existían para prevenir el delito.
Cohecho y participación mediante intermediarios
El artículo 222, fracción II, del Código Penal Federal (CPF) sanciona a quien dé, prometa o entregue cualquier beneficio a un servidor público para que realice u omita un acto relacionado con sus funciones. El delito no exige necesariamente la entrega material de dinero. La promesa de un beneficio puede adquirir relevancia penal cuando concurren los elementos previstos por la disposición.
Por su parte, el artículo 222 Bis del CPF regula el cohecho a servidores públicos extranjeros vinculado con transacciones comerciales internacionales. En este supuesto, el legislador contempla expresamente que el ofrecimiento, promesa o entrega pueda realizarse por interpósita persona.
La intervención de un tercero tampoco excluye las reglas generales de autoría y participación. El artículo 13 del CPF comprende, entre otros supuestos, a quienes ejecutan un delito sirviéndose de otra persona, determinan dolosamente a alguien a cometerlo o prestan ayuda dolosa para su realización.
Por ejemplo, un director que autoriza una comisión extraordinaria sabiendo que será destinada a un funcionario podría enfrentar responsabilidad conforme a su intervención concreta. En cambio, si el gestor actúa por iniciativa propia, sin conocimiento ni participación de los directivos, será necesario examinar los hechos antes de atribuirles responsabilidad penal individual. La diferencia es fundamental: el dolo debe acreditarse; no puede presumirse únicamente por la existencia de una relación comercial.
La persona moral como posible imputada
La responsabilidad penal corporativa encuentra su fundamento en los artículos 421 y 422 del Código Nacional de Procedimientos Penales (CNPP) y en el catálogo del artículo 11 Bis del CPF. Este último incluye expresamente el cohecho previsto en los artículos 222, fracción II, y 222 Bis.
Conforme al artículo 421 del CNPP, una persona jurídica puede responder penalmente por delitos cometidos a su nombre, por su cuenta, en su beneficio o mediante los medios que proporcione, siempre que además se determine la inobservancia del debido control en su organización. Por tanto, deben examinarse dos dimensiones: la vinculación del delito con la empresa y las deficiencias de control que permitieron o facilitaron su comisión.
Pensemos en una compañía que entrega tres millones de pesos a un gestor para obtener una autorización. El contrato contiene una descripción genérica de servicios; no existen entregables verificables y el pago se realiza a una cuenta distinta de la del contratista.
Si posteriormente se acredita que parte de esos recursos fue destinada a un servidor público, la ausencia de controles constituirá un elemento relevante para analizar la responsabilidad corporativa. No obstante, la mera existencia de pagos sospechosos no sustituye la obligación de acreditar los presupuestos legales de imputación.
El artículo 422 del CNPP contempla consecuencias como multa, decomiso, publicación de sentencia y disolución, además de otras previstas en la legislación penal aplicable. La responsabilidad de la persona jurídica es autónoma respecto de la de las personas físicas involucradas, pero esa autonomía no elimina la necesidad de demostrar el delito y su atribución a la organización.
La contratación de un intermediario no transfiere automáticamente la responsabilidad penal, pero tampoco permite a la empresa desentenderse de los recursos, instrucciones y beneficios asociados con su actuación
El debido control: prevención real y no cumplimiento documental
La expresión debido control constituye el eje de la defensa penal corporativa. Aunque el CNPP no establece un catálogo cerrado de medidas que lo integran, su valoración exige examinar la estructura organizacional, los riesgos de la actividad y la eficacia de los mecanismos preventivos. Un código de ética puede ser insuficiente cuando la empresa carece de procedimientos para contratar intermediarios, verificar sus antecedentes o supervisar pagos.
En contraste, un programa que documenta evaluaciones de riesgo, rechaza proveedores cuestionables y conserva evidencia de auditorías ofrece elementos más sólidos para demostrar que existía una organización orientada a prevenir conductas ilícitas. El último párrafo del artículo 11 Bis del CPF permite atenuar las sanciones hasta en una cuarta parte cuando se satisfacen las condiciones previstas: existencia previa de un órgano de control permanente encargado de verificar el cumplimiento normativo y dar seguimiento a las políticas de prevención delictiva, junto con acciones de disminución del daño provocado. La precisión temporal resulta esencial. Un comité creado después del soborno no sustituye al órgano de control que debía existir antes de los hechos.
Responsabilidad administrativa: una segunda vía de consecuencias
El mismo comportamiento puede actualizar responsabilidades conforme a la Ley General de Responsabilidades Administrativas (LGRA). Su artículo 66 considera soborno la promesa, oferta o entrega de beneficios indebidos a servidores públicos, directamente o mediante terceros, para obtener una actuación, abstención o ventaja relacionada con sus funciones.
La disposición tiene un alcance particularmente relevante: contempla la conducta con independencia de que el beneficio haya sido aceptado o recibido y del resultado finalmente obtenido. Por su parte, el artículo 24 de la LGRA establece las condiciones para sancionar a personas morales cuando las faltas administrativas graves son cometidas por personas físicas que actúan a su nombre o representación y pretenden obtener beneficios para ellas.
Las consecuencias previstas en el artículo 81 pueden incluir sanciones económicas, inhabilitación para participar en contrataciones públicas, suspensión de actividades, disolución e indemnizaciones, según los presupuestos específicos de cada medida. Para una empresa cuya operación depende de contratos gubernamentales, una inhabilitación puede comprometer seriamente su continuidad comercial.
Debe advertirse, sin embargo, que la suspensión de actividades y la disolución están sujetas a condiciones adicionales expresamente previstas en el artículo 81. No proceden automáticamente por cualquier falta administrativa.
Política de integridad: el puente entre ambas defensas
El artículo 25 de la LGRA establece que, al determinar la responsabilidad administrativa de una persona moral, debe valorarse si cuenta con una política de integridad. Entre sus componentes se encuentran un manual de organización y procedimientos, código de conducta, controles y auditorías, sistemas de denuncia, capacitación, políticas de recursos humanos y mecanismos de transparencia y publicidad de intereses.
Estos elementos también pueden contribuir a acreditar el debido control exigido por el artículo 421 del CNPP. Sin embargo, un programa de integridad no constituye una eximente penal automática. Su relevancia depende de su implementación efectiva, de los riesgos concretos de la organización y de las circunstancias del hecho investigado.
La ventaja de una estructura integral de cumplimiento es que permite atender simultáneamente riesgos penales, administrativos, reputacionales y contractuales, sin confundir los requisitos de cada régimen.
Debida diligencia de terceros: conocer antes de contratar
La contratación de intermediarios requiere controles proporcionales al riesgo. No resulta razonable aplicar idénticos procedimientos a un proveedor de suministros ordinarios y a un gestor encargado de obtener una concesión, negociar permisos o representar a la empresa ante servidores públicos. La revisión debe considerar identidad, experiencia, capacidad operativa, beneficiario controlador, vínculos relevantes con funcionarios, antecedentes de integridad y justificación económica de los honorarios.
Existen señales que ameritan especial atención: intermediarios recomendados por la propia autoridad; remuneraciones desproporcionadas; pagos en efectivo; transferencias a cuentas de terceros; solicitudes de facturación por conceptos distintos del servicio real; negativa a identificar beneficiarios controladores o resistencia a aceptar cláusulas anticorrupción.
Estas circunstancias no demuestran por sí mismas la existencia de cohecho ni acreditan automáticamente dolo eventual. Constituyen indicadores que deben investigarse y cuya desatención deliberada puede adquirir relevancia probatoria según el contexto.
El control debe mantenerse durante toda la relación contractual. Una evaluación favorable al momento de contratar no justifica ignorar posteriormente pagos extraordinarios, cambios de beneficiario o resultados inexplicables.
Caso práctico: la comisión para obtener una licencia
Una empresa industrial contrata a un despacho para gestionar una licencia necesaria para ampliar sus instalaciones. El contrato establece honorarios de $250,000 y una comisión adicional de $1,500,000 si la autorización se obtiene antes de determinada fecha. El gestor solicita que la comisión se deposite a una sociedad distinta, argumentando razones administrativas. No presenta entregables adicionales ni explica la intervención de esa segunda empresa.
Días después, comunica que la autorización está prácticamente garantizada porque mantiene una relación personal con un funcionario. En este escenario, la empresa enfrenta señales que justifican suspender el pago y realizar verificaciones adicionales. Si autoriza la transferencia sin investigar, su conducta podrá ser examinada a la luz de las circunstancias y del conocimiento de quienes intervinieron.
Si, por el contrario, detiene el desembolso, solicita documentación, activa una investigación interna y adopta medidas proporcionales, contará con evidencia de una respuesta preventiva. La diferencia no consiste únicamente en evitar un pago. Consiste en poder demostrar que los controles empresariales funcionaron cuando apareció un riesgo concreto.
Pagos de facilitación, regalos y beneficios indirectos
Una práctica especialmente riesgosa consiste en considerar tolerables las pequeñas cantidades destinadas a acelerar trámites. El artículo 222 del CPF no establece una excepción general para los llamados pagos de facilitación. Si concurren los elementos del tipo penal, el monto reducido no elimina la ilicitud.
Tampoco es indispensable que el beneficio consista en dinero. Viajes, hospedaje, regalos, servicios, patrocinios, donativos o ventajas para familiares pueden constituir medios de entrega de beneficios indebidos, dependiendo de su finalidad y circunstancias. Por lo que, las empresas necesitan políticas de regalos y hospitalidad, controles sobre donativos y patrocinios, registros de autorizaciones y mecanismos para identificar conflictos de interés.
En operaciones internacionales debe evaluarse, además, la eventual aplicación de legislaciones extranjeras, como la estadounidense Foreign Corrupt Practices Act o la británica Bribery Act, cuando exista una conexión jurisdiccional que justifique su aplicación.
La debida diligencia de terceros no debe medirse por los cuestionarios archivados, sino por las contrataciones rechazadas, los pagos detenidos y las irregularidades efectivamente investigadas
Cuando aparece una sospecha: investigar, preservar y decidir
La respuesta empresarial no debería limitarse a terminar el contrato con el intermediario. Es necesario preservar comunicaciones, comprobantes, instrucciones de pago, contratos, entregables y registros contables, evitando alteraciones que comprometan una eventual investigación.
La revisión debe conducirse con independencia, respeto a los derechos de las personas involucradas y asesoría jurídica especializada. Si los hallazgos confirman una conducta irregular, deberán evaluarse las medidas correctivas, la recuperación de recursos, la reparación del daño y las obligaciones de denuncia o colaboración aplicables.
En materia administrativa, el propio artículo 81 de la LGRA contempla circunstancias atenuantes relacionadas con la denuncia, colaboración y resarcimiento de daños, así como consecuencias agravantes ante determinadas omisiones de denuncia por parte de órganos corporativos que conocen presuntos actos de corrupción.
Por ello, guardar silencio no siempre protege a la organización. Pero denunciar tampoco garantiza automáticamente la exclusión de responsabilidad. La decisión debe apoyarse en hechos documentados y en una estrategia jurídica integral.
Consideración final
El cohecho cometido mediante intermediarios plantea uno de los desafíos más importantes del cumplimiento corporativo: determinar hasta dónde llega la responsabilidad de una empresa por conductas realizadas fuera de su estructura laboral. El artículo 13 del CPF permite analizar la participación de quienes intervienen dolosamente en el delito; el artículo 11 Bis incluye el cohecho en el catálogo de responsabilidad corporativa; y el artículo 421 del CNPP exige acreditar la vinculación del hecho con la persona jurídica y la inobservancia del debido control.
Paralelamente, los artículos 24, 25, 66 y 81 de la LGRA configuran un régimen administrativo que obliga a considerar la integridad empresarial como un elemento central de prevención. La conclusión no debe ser que toda empresa responde por cualquier soborno cometido por un gestor. Tampoco que la contratación de un tercero constituye una barrera suficiente frente a la responsabilidad. La defensa comienza cuando la empresa puede demostrar que conocía los riesgos de sus intermediarios, estableció controles razonables, supervisó su actuación y reaccionó oportunamente ante las irregularidades.
En definitiva, la debida diligencia de terceros no es un trámite accesorio del departamento de compras. Es una decisión de gobierno corporativo que puede marcar la diferencia entre acreditar una organización diligente y enfrentar una imputación penal por hechos realizados mediante recursos, contratos o estructuras empresariales.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo