Cambios en la declaración anual de personas morales 2022
Se presentan algunos cambios en el detalle de ingresos y deducciones, así como la inserción de otros estados financieros, y cada uno comparativo
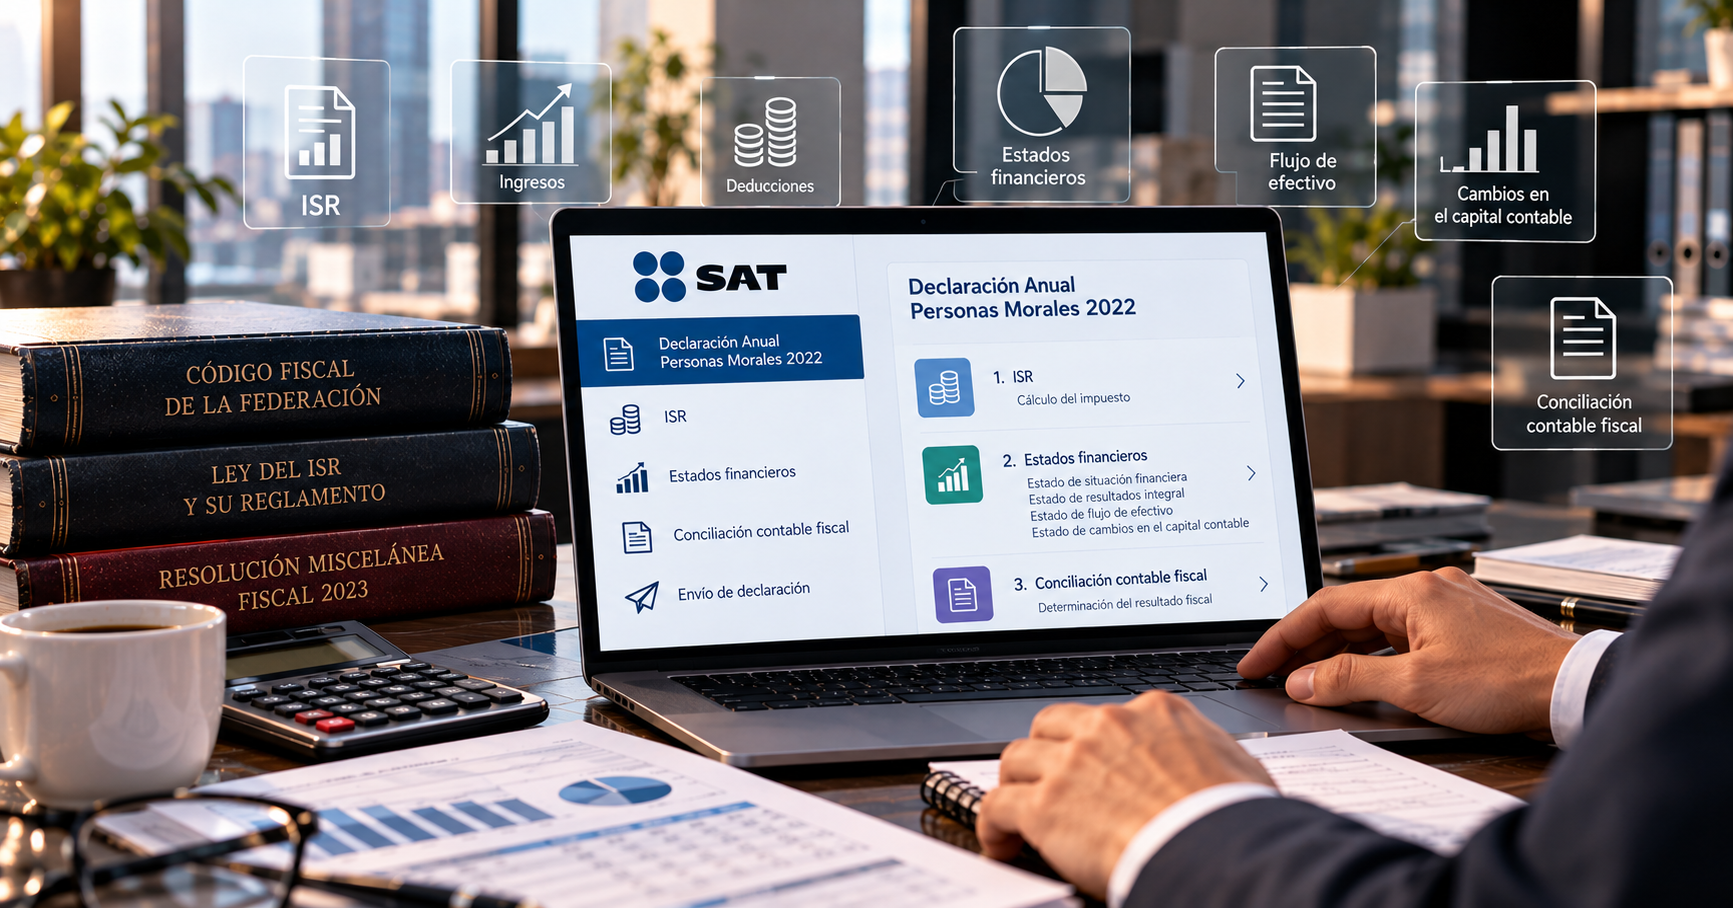
El pasado 20 de diciembre el Servicio de Administración Tributaria (SAT) publicó en su sitio de internet la nueva versión del aplicativo para la presentación de la declaración anual para Personas Morales del ejercicio fiscal 2022, con varias adecuaciones, entre las que identificamos las siguientes:
1. No llenar estados financieros
Las entidades que estén obligadas o que opten por dictaminar sus estados financieros de acuerdo con el artículo 32-A del Código Fiscal de la Federación (CFF) y las obligadas a presentar la información sobre su situación fiscal (ISSIF) de acuerdo con el artículo 32-H del CFF para el ejercicio 2022, en esta nueva versión no deberán completar la sección de estados financieros. En su lugar, solamente deberán llenar la sección de Impuesto Sobre la Renta (ISR) para Personas Morales.
2. Cálculo del ISR
En Ingresos
Se adicionan nuevos conceptos dentro del detalle de los ingresos nominales, que incluyen: la consolidación de la nuda propiedad y el usufructo, la ganancia fiscal por la enajenación o cesión de cartera, y la ganancia por operaciones derivadas relacionadas con un tipo de cambio.
En Deducciones autorizadas
Se añaden nuevos conceptos como los pagos del derecho especial sobre minería, los pagos de peaje, los castigos y los gastos realizados por inversión y desarrollo tecnológico. En el desglose de la deducción por inversiones, se incluye una lista con los grupos de activo y los subgrupos. De agrega al grupo de erogaciones de periodos preoperativos, los gastos de exploración, así como gastos de investigación y desarrollo.
3. Estados financieros
Los cambios más relevantes se encuentran en los estados financieros donde se adicionó el estado de flujo de efectivo y el estado de cambios en el capital contable; reiterando, éste apartado de los estados financieros solo se habilitará si la contribuyente no dictamina sus estados financieros y no presenta ISSIF. Una de las novedades importantes para 2022 es que los estados financieros y la conciliación contable fiscal deben presentarse de manera comparativa, es decir, considerando las cifras del año en curso y del año anterior (2022 y 2021 para este ejercicio). Además, se ha incluido la opción de agregar notas a cada uno de los conceptos que integran los estados financieros, donde se pueden incluir explicaciones por las variaciones significativas que se presenten. En el estado de situación financiera se adicionan rubros nuevos de activo, pasivo y capital. Además, se tendrá que detallar cada monto por ejercicio. En el estado de resultados integral se deberá clasificar cada partida entre partes relacionadas y partes no relacionadas, y la suma de ambos será el importe total.
Para el llenado del estado de flujo de efectivo, se puede utilizar el método directo o el método indirecto. Si se elige utilizar el método indirecto, el dato de la utilidad neta se cargará directamente del estado de resultados integral. También se capturará a detalle las partidas de las actividades de inversión, financiamiento y operación. Al final de esta sección, el saldo final de efectivo y equivalentes de efectivo resultante se comparará con el saldo final de los mismos en el estado de situación financiera, de no coincidir, se mandará un mensaje de error.
En el estado de cambios en el capital contable, una vez que se tenga el saldo inicial cargado se capturarán los movimientos en el capital contable separados por concepto para 2021 y 2022. Al igual que el de flujo de efectivo, el aplicativo realizará cruces para efectos de verificar que coincida con el saldo final en el estado de situación financiera.
En la conciliación contable fiscal se determinará el resultado fiscal del ejercicio, cuando anteriormente se obtenía la utilidad fiscal. El resultado fiscal en este apartado se comparará con el resultado fiscal determinado en la sección ISR y en caso de tener diferencia, también se mostrará un mensaje de error. Se adiciona dentro de los rubros de las deducciones contables no fiscales conceptos como provisiones y resultado por valuación a valor razonable.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo