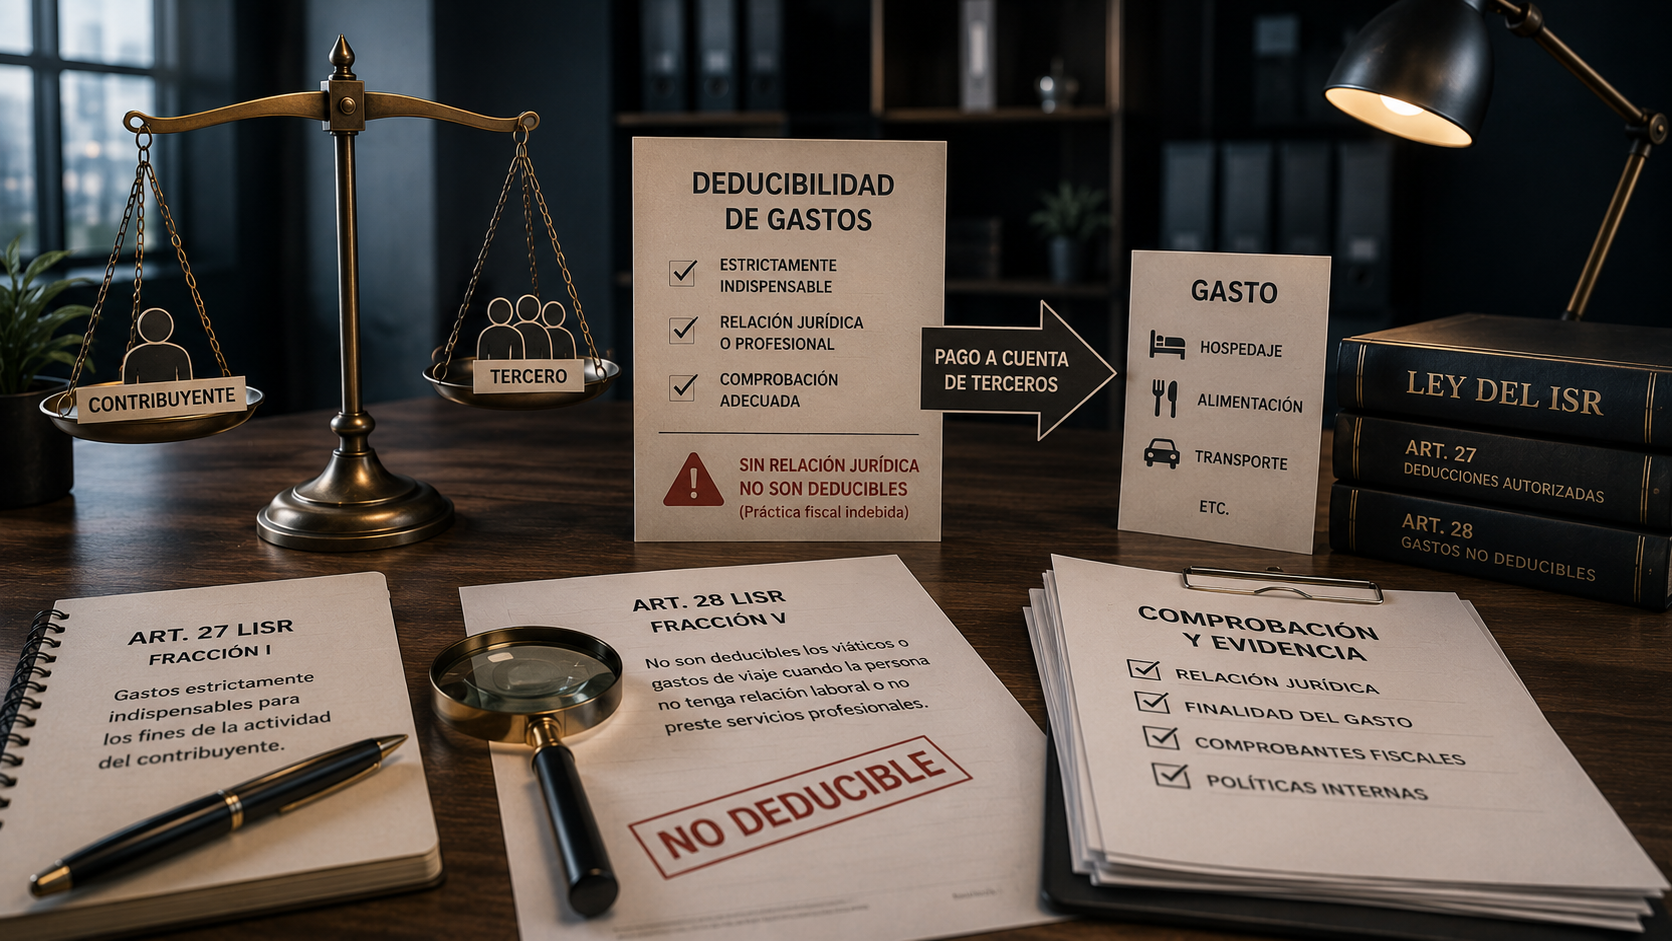
¿Quién es el beneficiario del gasto?
El criterio 6/ISR/PI niega la deducción de previsión social, viáticos y viajes pagados en favor de terceros sin vínculo laboral o profesional, incluso cuando provienen de empresas prestadoras externas especializadas.
Una erogación puede ser necesaria para el negocio y, aun así, resultar no deducible
En materia del Impuesto Sobre la Renta (ISR) es frecuente considerar que un gasto debe ser deducible cuando existe una razón empresarial que demuestra su necesidad. Aunque la estricta indispensabilidad constituye uno de los requisitos fundamentales de las deducciones, no es el único. Existen conceptos respecto de los cuales la Ley del ISR establece condiciones adicionales relacionadas con la naturaleza de la erogación, la documentación comprobatoria, el medio de pago y, particularmente, la calidad jurídica de la persona en cuyo beneficio se efectúa.
Esta distinción constituye el núcleo del criterio 6/ISR/PI, “Gastos a favor de tercero. No son deducibles aquellos que se realicen a favor de personas con las cuales no se tenga una relación laboral ni presten servicios profesionales”, incluido dentro del Anexo 3 de la Resolución Miscelánea Fiscal para 2026. El SAT lo mantiene dentro de la Compilación de criterios sobre prácticas fiscales indebidas, bajo la categoría de criterios de la Ley del ISR.
El criterio reviste especial importancia para grupos empresariales, compañías que reciben servicios especializados, constructoras, empresas industriales, prestadores de mantenimiento y organizaciones que operan con personal de proveedores dentro de sus instalaciones. En todos estos escenarios puede existir una razón comercial evidente para cubrir alimentación, hospedaje, transportación o determinados beneficios a personas que intervienen materialmente en las operaciones, pero cuya relación laboral pertenece jurídicamente a otra empresa.
La estricta indispensabilidad es el punto de partida, no el final del análisis
El artículo 27, fracción I, de la Ley del ISR establece que las deducciones autorizadas deben ser estrictamente indispensables para los fines de la actividad del contribuyente. Esta exigencia obliga a acreditar una conexión objetiva entre la erogación y la actividad mediante la cual se generan los ingresos del sujeto que pretende efectuar la deducción.
Podría pensarse, entonces, que si una empresa requiere que técnicos de un proveedor permanezcan durante varias semanas en sus instalaciones para instalar una maquinaria, resulta indispensable pagar su hospedaje, alimentación y transportación. Desde una óptica económica, la conclusión puede parecer razonable: sin esos trabajadores, el proyecto no puede realizarse; sin los gastos de estancia, tampoco podrían desarrollar sus actividades.
Sin embargo, la legislación fiscal no se limita a preguntar si el viaje fue necesario. Tratándose específicamente de viáticos y gastos de viaje, el artículo 28, fracción V, establece condiciones relacionadas con el beneficiario de la erogación. La persona a cuyo favor se efectúe debe tener relación de trabajo con el contribuyente o encontrarse prestándole servicios profesionales.
Por tanto, la necesidad económica de tener a determinada persona en un lugar no sustituye la condición jurídica que la propia disposición exige para permitir la deducción bajo el concepto de viático.
La persona beneficiaria del viático es determinante
El artículo 28, fracción V, dispone que los viáticos o gastos de viaje no son deducibles cuando no se destinen al hospedaje, alimentación, transporte, uso o goce temporal de automóviles y pago de kilometraje de la persona beneficiaria del viático, además de establecer la regla territorial de la faja de cincuenta kilómetros y otros límites específicos.
Pero el elemento central para efectos del criterio 6/ISR/PI aparece inmediatamente después: las personas a favor de las cuales se realiza la erogación deben tener relación de trabajo con el contribuyente o estar prestándole servicios profesionales. Esta norma permite entender por qué no basta preguntar quién pagó la factura. Debe identificarse también quién recibió el beneficio material de la erogación y qué relación jurídica mantiene con quien pretende deducirla.
Si la sociedad A paga directamente el hotel de uno de sus trabajadores enviado a otra ciudad para supervisar una operación, existe una relación laboral entre beneficiario y contribuyente. Si contrata directamente a un profesionista independiente para desarrollar un proyecto y cubre los gastos de viaje vinculados con la prestación de sus servicios, podrá analizarse la procedencia conforme a las condiciones aplicables.
La situación cambia cuando la sociedad A paga el hotel, avión o alimentación de un trabajador cuya relación laboral se mantiene exclusivamente con la sociedad B y que no presta servicios profesionales en forma independiente a la sociedad A. Precisamente ese supuesto es el que el SAT pretende delimitar mediante el criterio.
El personal proporcionado por otra empresa no se convierte en trabajador del contratante
La parte más significativa del criterio 6/ISR/PI consiste en señalar que no se consideran estrictamente indispensables, para los efectos descritos, las erogaciones realizadas cuando no existe relación laboral o prestación de servicios profesionales entre la persona beneficiaria y el contribuyente que pretende deducirlas, aun cuando esas erogaciones se destinen a personal proporcionado por empresas terceras.
La precisión es especialmente relevante después de la reforma de subcontratación laboral de 2021. Actualmente, el artículo 15-D del Código Fiscal de la Federación (CFF) niega efectos fiscales a determinadas formas de subcontratación de personal, pero permite reconocer efectos de deducción y acreditamiento a pagos por servicios u obras especializados que reúnan las condiciones legales, entre ellas que las actividades no formen parte del objeto social ni de la actividad económica preponderante de la beneficiaria y que el contratista cuente con el registro laboral correspondiente.
Esto genera dos niveles de análisis que no deben confundirse, una cosa es determinar si la contraprestación pagada a la empresa prestadora del servicio especializado puede tener efectos fiscales. Otra diferente es determinar si determinados gastos efectuados directamente por la contratante en favor de los trabajadores de esa empresa —por ejemplo, viajes, alimentación, hospedaje o prestaciones de previsión social— son deducibles como erogaciones propias, el criterio 6/ISR/PI se ocupa de esta segunda cuestión.
El criterio no significa que todo gasto relacionado con un proveedor sea no deducible
Resulta importante evitar una interpretación excesivamente amplia. El rubro del criterio menciona “gastos a favor de tercero”, pero su conclusión operativa identifica específicamente la deducción de gastos de previsión social, viáticos o gastos de viaje cuando no exista relación laboral o prestación de servicios profesionales entre el beneficiario y el contribuyente.
Por tanto, el criterio no puede utilizarse como fundamento para afirmar que cualquier cantidad relacionada con una persona ajena a la nómina sea necesariamente no deducible. El análisis debe comenzar determinando la verdadera naturaleza de la erogación.
Por ejemplo, si una empresa contrata legítimamente un servicio especializado y el precio pactado incluye los costos que el contratista deberá asumir para movilizar a sus propios trabajadores, la contraprestación pagada al proveedor constituye un concepto jurídicamente diferente del supuesto en que la contratante paga directamente boletos, hoteles y alimentos en favor de aquellos trabajadores.
El criterio 6/ISR/PI no resuelve expresamente todas las modalidades de reembolso o integración del precio de servicios especializados. Por ello, esas estructuras deben revisarse atendiendo al contrato, CFDI, materialidad del servicio, legislación sobre servicios especializados y demás requisitos de deducción, en lugar de extrapolar mecánicamente el criterio.
Previsión social: una categoría estrechamente vinculada con trabajadores
El segundo fundamento utilizado por el SAT se encuentra en el artículo 27, fracción XI, de la LISR. Esta disposición establece que los gastos de previsión social deben otorgarse de manera general en beneficio de los trabajadores y contiene reglas específicas para trabajadores sindicalizados, no sindicalizados, fondos de ahorro y otras prestaciones.
La relación entre previsión social y vínculo laboral no es accidental. Si una sociedad pretende deducir como previsión social una prestación entregada a una persona que no es su trabajador, surge una incompatibilidad conceptual con el régimen previsto en la fracción XI. El beneficiario puede ser trabajador, pero de otra empresa; ello no significa que se convierta en trabajador de la compañía que efectúa materialmente la erogación.
Esta situación debe revisarse con particular cuidado en grupos empresariales. La existencia de accionistas comunes, administración centralizada o políticas corporativas uniformes no provoca automáticamente que los trabajadores de una sociedad sean trabajadores de todas las demás integrantes del grupo. Cada persona moral constituye, como regla, un contribuyente distinto y debe justificar sus propias deducciones.
Ejemplo: técnicos de un proveedor enviados a una planta industrial
Considérese una empresa manufacturera que adquiere maquinaria y contrata a una compañía especializada para efectuar su instalación. El proveedor envía durante dos semanas a cuatro técnicos, quienes permanecen en la planta del cliente. La empresa manufacturera decide pagar directamente los hoteles y alimentos de esos técnicos porque su permanencia resulta necesaria para concluir la instalación.
En términos empresariales, puede demostrarse fácilmente que los técnicos eran necesarios y que su presencia estaba directamente relacionada con la puesta en operación de la maquinaria. Sin embargo, si esos técnicos son trabajadores de la empresa proveedora y no existe relación de trabajo ni prestación de servicios profesionales directamente entre ellos y la empresa manufacturera, el criterio 6/ISR/PI sostiene que los viáticos pagados en su favor no deben deducirse por la compañía beneficiaria del servicio.
La conclusión no deriva de negar que la instalación sea necesaria, deriva de que la deducción específica denominada viático está sometida a un requisito adicional relacionado con la persona beneficiaria. Esto demuestra por qué en materia fiscal la estricta indispensabilidad económica y el cumplimiento de requisitos legales específicos deben coexistir.
La factura expedida a nombre de la empresa tampoco corrige el vínculo jurídico
Otro error posible consiste en considerar que el problema desaparece cuando el hotel o restaurante expide el CFDI a nombre de la sociedad que pretende deducir el gasto. El comprobante fiscal constituye un requisito relevante, pero no transforma la naturaleza de la operación ni modifica la relación jurídica entre la persona beneficiaria y el contribuyente.
El artículo 28, fracción V, exige comprobación fiscal para los gastos realizados en territorio nacional y documentación correspondiente para aquellos efectuados en el extranjero, pero ese requisito opera además de la condición relativa a la relación laboral o prestación de servicios profesionales. En consecuencia, un CFDI correctamente expedido puede demostrar que el contribuyente realizó el pago, pero no demuestra por sí mismo que la persona hospedada tenga una relación laboral o profesional con éste, la documentación fiscal no sustituye el presupuesto sustantivo de la deducción.
El contrato con la empresa proveedora tampoco es un contrato profesional con cada trabajador
Del mismo modo, la celebración de un contrato entre dos personas morales no significa que cada trabajador del proveedor esté prestando servicios profesionales directamente al cliente en los términos utilizados por el artículo 28, fracción V.
El prestador contractual es la persona moral contratista. Sus trabajadores ejecutan materialmente determinadas funciones como consecuencia de su relación laboral con ella. Pretender equiparar automáticamente esta situación con una prestación profesional individual entre cada técnico y el cliente podría desdibujar las relaciones jurídicas efectivamente celebradas.
El criterio del SAT precisamente incorpora la expresión “aun cuando tales erogaciones se encontraran destinadas a personal proporcionado por empresas terceras”, lo cual impide sostener que la sola presencia de trabajadores de un proveedor transforma su estatus frente a quien recibe el servicio..
Importancia contractual: ¿quién debe asumir los gastos?
El criterio debería provocar una revisión de la forma en que las empresas estructuran económicamente sus contratos. Cuando un proveedor necesita trasladar personal para cumplir sus obligaciones, conviene definir contractualmente quién asumirá transporte, alimentación, hospedaje y demás costos, así como la manera en que éstos forman parte de la contraprestación.
No se trata de cambiar formalmente el nombre de una erogación para obtener una deducción. El tratamiento fiscal debe corresponder con la realidad contractual y económica. Si el proveedor es quien asume jurídicamente los gastos necesarios para ejecutar su servicio y posteriormente determina el precio que cobra a su cliente, el análisis fiscal será distinto del pago directo de viáticos efectuado por el cliente en favor de los trabajadores del proveedor.
Si existe un esquema de reembolso, deberá determinarse quién incurrió jurídicamente en la erogación, por cuenta de quién se realizó, quién aparece como receptor del comprobante y cuál es la naturaleza del importe recuperado. El criterio 6/ISR/PI no desarrolla estas variantes, por lo que no es adecuado utilizarlas como fórmulas automáticas para eludir su alcance.
Los servicios especializados no eliminan este riesgo
La existencia de un proveedor con registro para prestar servicios especializados tampoco convierte automáticamente en deducible cualquier gasto relacionado con sus trabajadores. El artículo 15-D del CFF permite reconocer efectos fiscales a ciertas contraprestaciones por servicios especializados cuando se satisfacen los requisitos correspondientes; no establece que los trabajadores del contratista adquieran una relación laboral con el beneficiario del servicio.
Por el contrario, mantener claramente separadas las relaciones laborales forma parte precisamente de la lógica jurídica de estos esquemas. En consecuencia, una empresa puede encontrarse ante una situación aparentemente paradójica: la factura mensual del proveedor por el servicio especializado puede satisfacer los requisitos fiscales y, al mismo tiempo, determinados viáticos pagados directamente por la contratante en beneficio de los empleados de ese proveedor pueden ubicarse en el criterio 6/ISR/PI. No existe contradicción, son erogaciones distintas y cada una debe calificarse conforme a su naturaleza.
Un control preventivo sobre los gastos de terceros
Para las empresas resulta conveniente establecer controles que permitan diferenciar los viáticos de trabajadores propios, los gastos relacionados con profesionistas independientes y las erogaciones efectuadas en beneficio de personal perteneciente a proveedores. La contabilidad debería reflejar esa distinción y evitar concentrar todos los conceptos bajo una cuenta genérica de “gastos de viaje”.
También resulta recomendable que las políticas de viajes especifiquen quién puede recibir anticipos, quién puede utilizar tarjetas corporativas, qué relación debe mantener con la compañía y qué evidencia debe entregar. En contratos de servicios especializados conviene definir previamente qué parte asumirá los gastos de movilización del personal y cómo se integrarán económicamente a la contraprestación.
El objetivo no debe ser únicamente contar con un CFDI, debe existir congruencia entre contrato, beneficiario, relación jurídica, comprobante, registro contable y tratamiento fiscal.
Conclusión
El criterio 6/ISR/PI recuerda una regla fundamental del sistema de deducciones: la necesidad económica de una erogación no permite ignorar las condiciones particulares impuestas por la legislación. Los viáticos tienen un régimen específico y el artículo 28, fracción V, exige que su beneficiario mantenga relación laboral con el contribuyente o le preste servicios profesionales. La previsión social, por su parte, está estructurada fundamentalmente en torno a prestaciones otorgadas a trabajadores bajo las reglas del artículo 27, fracción XI.
Por ello, cuando una empresa cubre directamente previsión social, viáticos o gastos de viaje en favor de personal perteneciente a un tercero, la estricta indispensabilidad de la actividad desarrollada por ese personal no es suficiente para salvar la deducción. El criterio administrativo considera que falta el vínculo jurídico exigido respecto de la persona beneficiaria, incluso cuando ésta haya sido proporcionada por otra compañía.
Esto no significa que toda erogación vinculada con servicios de terceros sea no deducible. Debe distinguirse la contraprestación pagada a un proveedor por un servicio legítimamente contratado de los gastos efectuados directamente en beneficio de sus trabajadores. También deben analizarse separadamente los reembolsos y demás configuraciones contractuales según su verdadera sustancia.
La pregunta preventiva para las empresas debe ser, por tanto, más precisa que “¿el gasto fue necesario para mi negocio?”. Antes de deducir un viático o una prestación, también debe preguntarse: ¿quién recibió realmente el beneficio, qué relación jurídica tiene conmigo y la Ley me permite deducir ese concepto bajo esa relación?
A continuación se reproduce íntegramente el texto proporcionado, para facilitar su consulta:
6/ISR/PI Gastos a favor de tercero. No son deducibles aquellos que se realicen a favor de personas con las cuales no se tenga una relación laboral ni presten servicios profesionales.
El artículo 27, fracción I de la Ley del ISR establece que, las deducciones autorizadas en el Título II de dicha Ley deben ser estrictamente indispensables para los fines de la actividad del contribuyente.
Asimismo, la fracción XI del artículo referido dispone, contrario sensu, que no serán deducibles los gastos de previsión social cuando las prestaciones correspondientes no se otorguen en forma general en beneficio de todos los trabajadores.
De igual forma, el artículo 28, fracción V de la Ley del ISR, indica que no serán deducibles los viáticos o gastos de viaje, en el país o en el extranjero, cuando no se destinen al hospedaje, alimentación, transporte, uso o goce temporal de automóviles y pago de kilometraje, de la persona beneficiaria del viático y que las personas a favor de las cuales se realice la erogación, deben tener relación de trabajo con el contribuyente en los términos del Capítulo I del Título IV de dicha Ley o deben estar prestando servicios profesionales, además de que los gastos deberán estar amparados con un comprobante fiscal cuando estos se realicen en territorio nacional o con la documentación comprobatoria correspondiente, cuando los mismos se efectúen en el extranjero.
En ese sentido, no son erogaciones estrictamente indispensables aquellas que se realizan cuando no exista relación laboral o prestación de servicios profesionales entre la persona a favor de la cual se realizan dichas erogaciones y el contribuyente que pretende efectuar su deducción, aun cuando tales erogaciones se encontraran destinadas a personal proporcionado por empresas terceras.
Por lo anterior, se considera que realizan una práctica fiscal indebida:
I. Los contribuyentes que efectúen la deducción de gastos de previsión social, viáticos o gastos de viaje, en el país o en el extranjero cuando no exista relación laboral o prestación de servicios profesionales entre la persona a favor de la cual se realizan dichas erogaciones y el contribuyente.
II. Quien asesore, aconseje, preste servicios o participe en la realización o la implementación de la práctica anterior.
Origen — Primer antecedente
RMF para 2013
Publicada en el DOF el 28 de diciembre de 2012, Anexo 3, publicado en el DOF el 31 de diciembre de 2012, con el número de criterio no vinculativo 8/ISR.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo