No hay segundas oportunidades tras una negativa firme
Analiza el criterio de la Segunda Sala de la Suprema Corte que impide reiterar una solicitud de devolución negada por cuestiones formales cuando el contribuyente no impugnó oportunamente la resolución, y sus implicaciones prácticas para asesores fiscales.
Introducción y planteamiento
La devolución de saldos a favor es uno de los derechos más ejercidos y, paradójicamente, más litigados dentro del sistema tributario. Cada ejercicio fiscal, miles de contribuyentes presentan declaraciones con saldo a favor de Impuesto Sobre la Renta (ISR) o Impuesto al Valor Agregado (IVA), confiando en que el artículo 22 del Código Fiscal de la Federación (CFF) garantiza su recuperación. Sin embargo, la práctica administrativa y, más recientemente, un criterio de la Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN), han introducido una variable que exige máxima atención por parte de abogados y contadores: la firmeza de las resoluciones negativas por defectos formales.
“La inacción del contribuyente frente a una resolución desfavorable no puede reabrirse indefinidamente sin comprometer la seguridad jurídica del sistema de devoluciones.”
Este artículo examina el alcance de la contradicción de criterios 191/2024: SOLICITUD DE DEVOLUCIÓN DE SALDO A FAVOR. SI LA PERSONA CONTRIBUYENTE NO IMPUGNA LA RESOLUCIÓN QUE LA NIEGA POR CUESTIONES FORMALES, NO PUEDE PRESENTARLA NUEVAMENTE, resuelta por la Segunda Sala, que determinó que una solicitud de devolución negada por cuestiones formales, no impugnada oportunamente, impide presentar una nueva solicitud por el mismo saldo y periodo. El tema no es menor: convierte un trámite que muchos contribuyentes perciben como administrativo y de bajo riesgo en una carga procesal con plazos fatales, donde la pasividad puede traducirse en la pérdida definitiva del derecho a recuperar cantidades que, en estricto derecho, no pertenecen al fisco.
Marco jurídico aplicable
El derecho a la devolución de contribuciones encuentra su fundamento en el artículo 22 del CFF, que reconoce a los contribuyentes la facultad de solicitar la devolución de las cantidades pagadas indebidamente y de los saldos a favor que procedan conforme a las leyes fiscales, sujeto al plazo de prescripción de cinco años previsto en el artículo 146 del CFF. El precepto establece un procedimiento sumario en el que la autoridad fiscal puede requerir información y documentación al contribuyente, hasta en dos ocasiones, para verificar la procedencia del saldo.
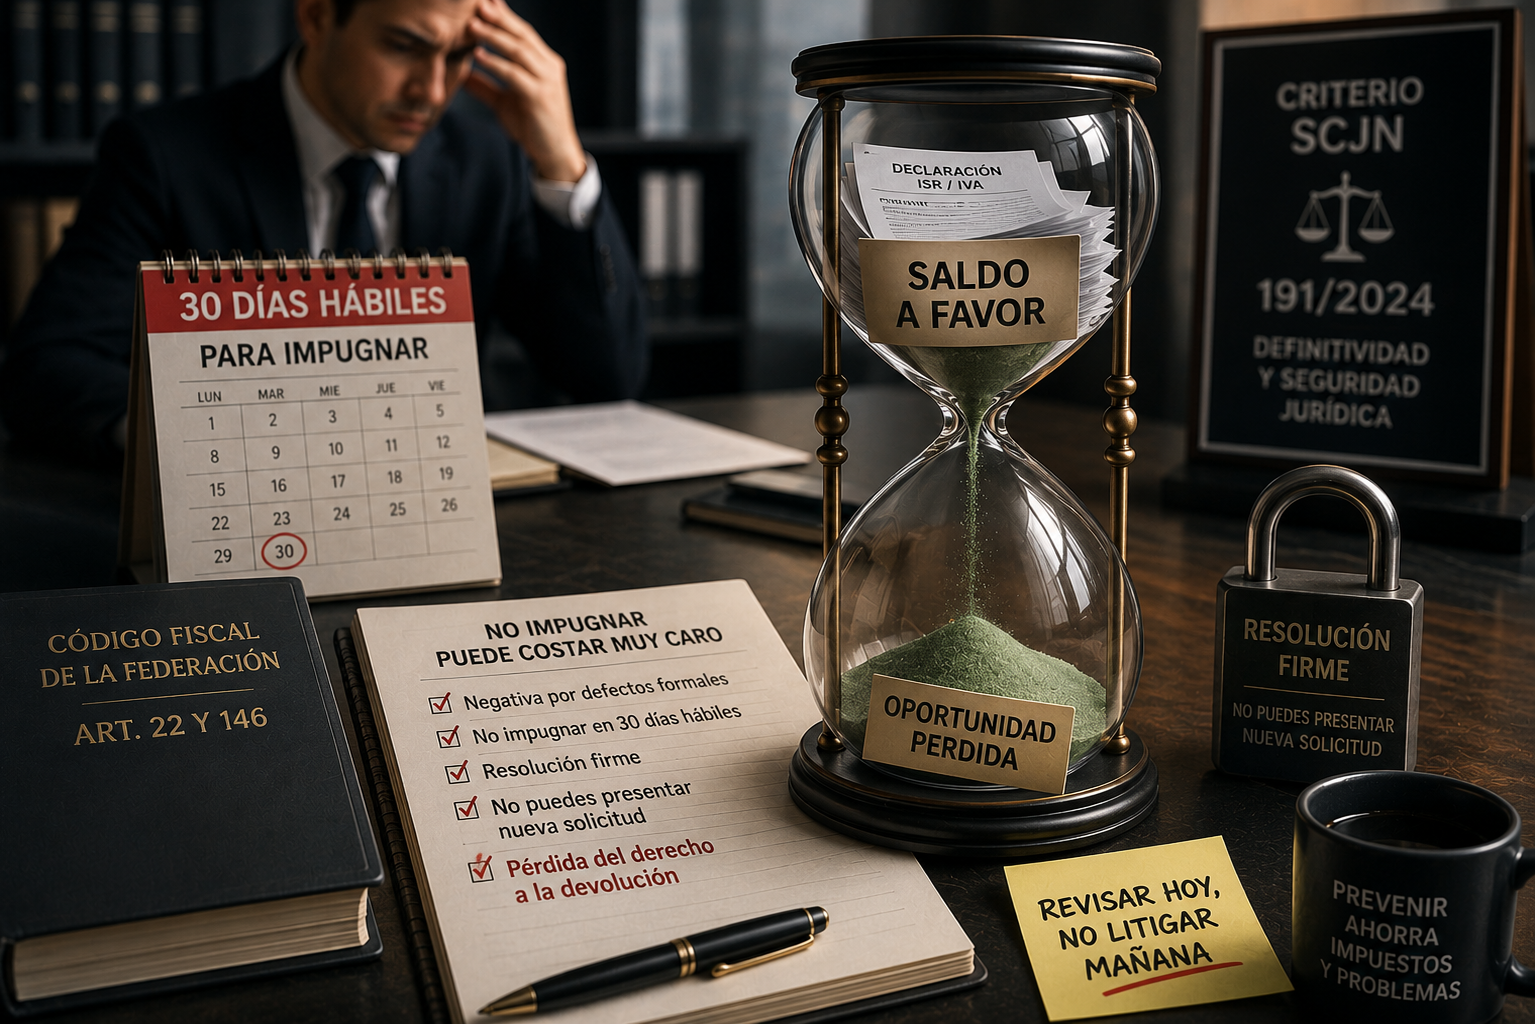
Cuando la autoridad resuelve negar la devolución, dicha resolución constituye un acto definitivo impugnable a través del recurso de revocación, regulado en los artículos 116 a 128 del CFF, o mediante el juicio contencioso administrativo ante el Tribunal Federal de Justicia Administrativa (TFJA), conforme a la Ley Federal de Procedimiento Contencioso Administrativo (LFPCA). El plazo general para interponer ambos medios de defensa es de treinta días hábiles contados a partir de que surte efectos la notificación, en términos del artículo 121 del CFF y del artículo 13 de la LFPCA, respectivamente. Es precisamente la falta de impugnación dentro de ese plazo lo que, conforme al criterio judicial analizado en este artículo, provoca que la resolución negativa adquiera firmeza y produzca efectos preclusivos sobre solicitudes posteriores relativas al mismo saldo y periodo fiscal.
Antecedente: la postura permisiva que prevaleció hasta 2024
Antes de que la Segunda Sala resolviera la contradicción de criterios 191/2024, distintos Plenos Regionales y Tribunales Colegiados de Circuito habían sostenido, en asuntos análogos, que la ausencia de una restricción expresa en el texto del artículo 22 del CFF permitía al contribuyente presentar cuantas solicitudes de devolución considerara necesarias respecto de un mismo saldo, siempre dentro del plazo de prescripción de cinco años, con independencia de que hubiese dejado firme una negativa anterior. Este criterio, favorable a los intereses del contribuyente, generaba una práctica extendida entre asesores fiscales consistente en, ante cualquier negativa por defectos formales, simplemente reintentar la solicitud subsanando el defecto señalado, sin destinar recursos a la impugnación formal de la resolución negativa.
La consolidación del criterio restrictivo por parte de la Segunda Sala representa, en este sentido, un cambio de paradigma que obliga a revisar por completo esa práctica extendida, y que puede tomar por sorpresa a despachos que, basados en la jurisprudencia anterior, continúen operando bajo el supuesto de que siempre existe la posibilidad de una nueva solicitud mientras no transcurra el quinquenio de prescripción.
La contradicción de criterios 191/2024 y el giro hacia la definitividad
Durante 2024 y 2025, distintos tribunales colegiados de circuito sostuvieron posturas encontradas sobre si un contribuyente podía presentar una nueva solicitud de devolución, subsanando los defectos formales detectados en una primera solicitud negada, cuando no había impugnado esa negativa a través de los medios de defensa disponibles. Una postura, calificada como permisiva, sostenía que el artículo 22 del CFF no contiene una restricción expresa al número de solicitudes que puede presentar el contribuyente, por lo que, mientras no operara la prescripción de cinco años, era jurídicamente válido intentarlo de nuevo. La postura restrictiva, en cambio, argumentaba que permitir solicitudes sucesivas después de una negativa firme vulneraría el principio de definitividad de los actos administrativos y abriría la puerta a un uso abusivo del derecho de petición.
La Segunda Sala de la SCJN resolvió la contradicción de criterios 191/2024 privilegiando la segunda postura: si el contribuyente no combate oportunamente la resolución que niega la devolución por cuestiones formales, dicha resolución se vuelve firme e impide presentar una nueva solicitud respecto del mismo saldo y periodo, incluso si en la nueva petición se subsanan los defectos originales. El razonamiento del Alto Tribunal descansa en que el artículo 22 del CFF prevé un procedimiento completo, con oportunidades específicas para desahogar requerimientos de información, de modo que la inacción del contribuyente frente a una resolución desfavorable no puede reabrirse indefinidamente sin comprometer la seguridad jurídica del sistema de devoluciones.
Efectos prácticos: preclusión administrativa frente a prescripción civil
El criterio analizado introduce una distinción que muchos asesores pasan por alto: la prescripción de cinco años prevista en el artículo 146 del CFF y la firmeza de una resolución negativa son fenómenos jurídicos distintos que operan de manera independiente. Un contribuyente puede encontrarse muy lejos de que su derecho prescriba y, sin embargo, haber perdido ya la posibilidad de recuperar el saldo porque dejó transcurrir el plazo de treinta días hábiles para impugnar una negativa por defectos formales. En la práctica, esto significa que el plazo de prescripción de cinco años deja de ser la única variable relevante: la firmeza administrativa puede cerrar la puerta mucho antes de que ese plazo se cumpla.
Es importante subrayar que el criterio distingue entre negativas por cuestiones formales, es decir, aquellas relacionadas con el incumplimiento de requerimientos de información o documentación, y negativas que analizan el fondo del derecho a la devolución. Aunque la línea entre ambos supuestos no siempre es nítida en la práctica administrativa del Servicio de Administración Tributaria (SAT), la calificación que la autoridad otorgue a su propia resolución será, en los hechos, el punto de partida para determinar si aplica o no la regla de definitividad.
Recomendaciones operativas para abogados y contadores
Ante este panorama, la recomendación central es tratar cualquier resolución que niegue una devolución, por mínimo que parezca el defecto formal señalado, como un acto que debe evaluarse de inmediato para determinar si amerita impugnación. Esperar a acumular saldos de varios periodos, o asumir que basta con corregir el defecto y volver a presentar la solicitud, es una estrategia que el criterio de la Segunda Sala ha vuelto considerablemente más riesgosa. El monitoreo constante del buzón tributario, la asignación de responsables internos para dar seguimiento a cada notificación relacionada con solicitudes de devolución, y el análisis jurídico oportuno de toda resolución negativa deben incorporarse como práctica estándar en los despachos que atienden esta materia.
“El plazo de prescripción de cinco años deja de ser la única variable relevante: la firmeza administrativa puede cerrar la puerta mucho antes de que ese plazo se cumpla.”
Conclusión y recomendación práctica
El criterio de definitividad adoptado por la Segunda Sala de la SCJN transforma la gestión de las devoluciones fiscales en un ejercicio de disciplina procesal, no solo de acreditación sustantiva del saldo a favor. La recomendación práctica para los profesionistas que asesoran contribuyentes es doble: primero, establecer protocolos internos que garanticen la revisión inmediata de toda resolución negativa notificada a través del buzón tributario, evaluando en cada caso si conviene interponer recurso de revocación o juicio contencioso administrativo dentro del plazo de treinta días hábiles; segundo, documentar exhaustivamente el cumplimiento de los requerimientos de información desde la primera solicitud, para reducir el riesgo de negativas por defectos formales que, de no impugnarse a tiempo, podrían volverse irreversibles.
La firmeza administrativa, más que la prescripción, se perfila como el verdadero límite temporal a vigilar en la práctica de devoluciones fiscales. Los despachos que hasta ahora operaban bajo la lógica de la postura permisiva anterior a la contradicción de criterios 191/2024 deben actualizar sus protocolos internos de inmediato, pues continuar asumiendo que siempre existe una segunda oportunidad administrativa expone a los clientes a la pérdida irreversible de saldos a favor legítimamente generados.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo