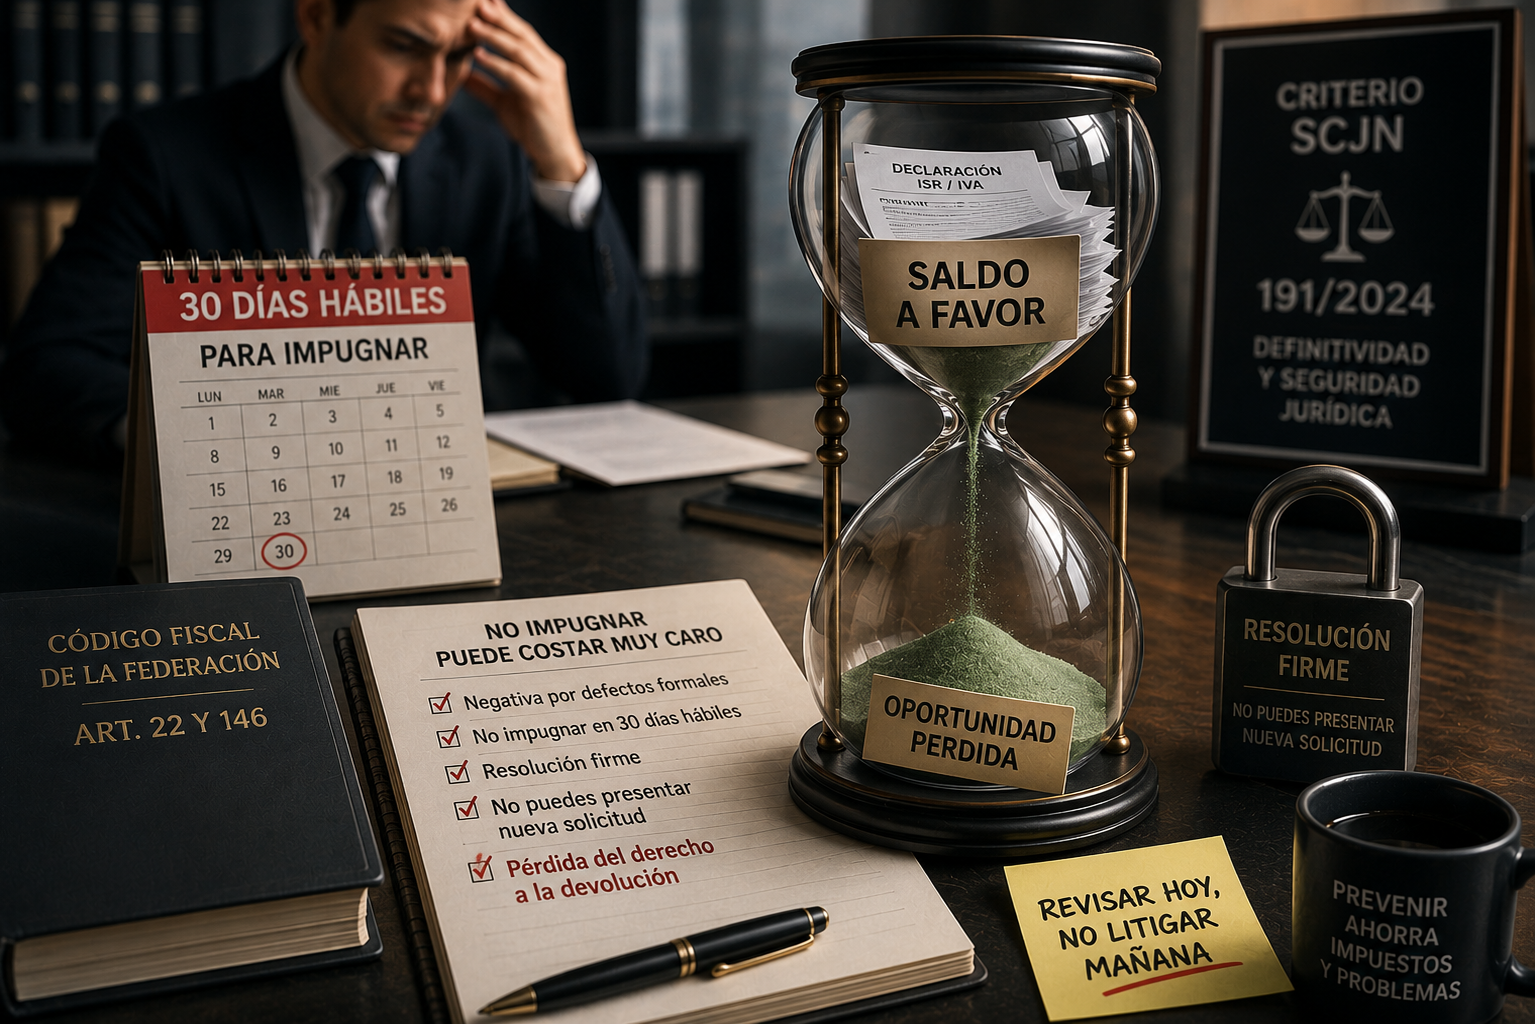
La autoridad ya no puede pedir todo otra vez
Examina el criterio de la Segunda Sala de la SCJN que acota la facultad del SAT para formular un segundo requerimiento de información en el procedimiento de devolución del artículo 22 del CFF, y sus consecuencias para la práctica fiscal.
Introducción y planteamiento
El procedimiento de devolución previsto en el artículo 22 del Código Fiscal de la Federación (CFF) contempla mecanismos para que la autoridad fiscal verifique el origen y procedencia de un saldo a favor antes de autorizar su devolución. Entre estos mecanismos destaca la facultad de formular requerimientos de información y documentación al contribuyente, la cual, en la práctica administrativa del Servicio de Administración Tributaria (SAT), se ha utilizado en ocasiones de manera sucesiva y con alcances cada vez más amplios, generando incertidumbre sobre cuándo concluye legítimamente la etapa de verificación formal.
Un criterio reciente de la Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN) delimita con precisión el alcance del segundo requerimiento de información, estableciendo que este solo procede cuando el primero fue atendido en su totalidad, y que su función se limita a verificar el cumplimiento formal de lo previamente solicitado, sin que la autoridad pueda aprovecharlo para realizar una valoración de fondo. Este artículo analiza el contenido de dicho criterio y su impacto práctico en la defensa de los contribuyentes frente a requerimientos excesivos.
Marco jurídico aplicable
El artículo 22, párrafo sexto, del CFF faculta a las autoridades fiscales para requerir al contribuyente, dentro de los veinte días siguientes a la presentación de la solicitud de devolución, los datos, informes o documentos adicionales que consideren necesarios para verificar la procedencia del saldo. El contribuyente cuenta con veinte días hábiles para atender el requerimiento; de no hacerlo, la solicitud se tiene por desistida. La misma disposición permite a la autoridad formular un segundo requerimiento, relacionado exclusivamente con datos, informes o documentos que hayan sido aportados por el contribuyente en atención al primer requerimiento, también dentro de un plazo de veinte días.
Este esquema de dos requerimientos, sumado a la posibilidad de que la autoridad ejerza facultades de comprobación directas conforme al artículo 22-D del CFF, configura un procedimiento que puede prolongarse considerablemente más allá del plazo genérico de cuarenta días previsto en el propio artículo 22 para resolver la solicitud. La interpretación de los límites de cada requerimiento resulta, por ello, determinante para evitar que el procedimiento de devolución se convierta en una auditoría encubierta sin las garantías propias de una revisión formal.
Es importante no confundir estos requerimientos, formulados dentro del propio procedimiento sumario de devolución, con el ejercicio de facultades de comprobación en sentido estricto conforme al artículo 42 del CFF, como la revisión de gabinete o la visita domiciliaria, que el artículo 22-D del propio Código permite desplegar de manera adicional cuando la autoridad lo considere necesario, y que se rigen por plazos, formalidades y garantías procesales distintos a los aplicables a los dos requerimientos de información previstos en el artículo 22.
El origen del problema: revisiones sucesivas sin límite claro
Antes de este pronunciamiento, la práctica administrativa del SAT en algunas administraciones desconcentradas permitía, en los hechos, un uso extensivo de los requerimientos de información dentro del procedimiento de devolución, en ocasiones formulando un segundo requerimiento que reiteraba puntos ya atendidos, exigía documentación adicional no contemplada en el primero, o cuestionaba la suficiencia probatoria de lo ya aportado bajo la apariencia de una simple verificación formal. Esta práctica generaba incertidumbre entre los contribuyentes, quienes enfrentaban procedimientos de devolución que se extendían considerablemente más allá del plazo de cuarenta días previsto en el artículo 22 del CFF, sin claridad sobre los límites legítimos de la facultad revisora de la autoridad.
La falta de criterios uniformes entre distintas administraciones desconcentradas del SAT agravaba el problema, pues contribuyentes en situaciones sustancialmente idénticas podían recibir un trato distinto según la oficina que tramitara su solicitud, lo que motivó, en buena medida, que el asunto llegara a conocimiento de tribunales colegiados con posturas divergentes y, finalmente, a la Segunda Sala de la SCJN para su unificación.
El alcance acotado del segundo requerimiento
La Segunda Sala de la SCJN resolvió que el segundo requerimiento de información en el procedimiento de devolución del artículo 22 del CFF únicamente resulta procedente cuando el primer requerimiento fue atendido por el contribuyente en su totalidad, de acuerdo con la jurisprudencia número 2,030,628 publicada el 27 de junio de 2025: DEVOLUCIÓN DE CONTRIBUCIONES. PARA QUE LA AUTORIDAD REALICE UN SEGUNDO REQUERIMIENTO DE INFORMACIÓN O DOCUMENTOS A FIN DE VERIFICAR SU PROCEDENCIA, EL CONTRIBUYENTE DEBE HABER CUMPLIDO TOTALMENTE CON EL PRIMERO (INTERPRETACIÓN DEL ARTÍCULO 22, PÁRRAFO SÉPTIMO, DEL CÓDIGO FISCAL DE LA FEDERACIÓN). Es decir, si el contribuyente dejó sin atender alguno de los puntos solicitados en el primer requerimiento, la consecuencia jurídica prevista por la ley es el desistimiento tácito de la solicitud, y no la posibilidad de que la autoridad formule un segundo requerimiento para subsanar esa omisión.
Adicionalmente, el criterio precisa que, para tener por cumplido el primer requerimiento, la autoridad únicamente debe verificar que el contribuyente haya atendido cada uno de los puntos solicitados, sin realizar una valoración de fondo sobre la suficiencia o calidad probatoria de la información aportada. Esa valoración sustantiva corresponde a una etapa posterior: el momento en que la autoridad se pronuncia sobre la autorización o negativa de la devolución. La distinción es relevante porque impide que la autoridad utilice el segundo requerimiento como un mecanismo para exigir información adicional que exceda lo originalmente solicitado, bajo el argumento de que la primera respuesta no fue satisfactoria en el fondo.
Consecuencias frente a requerimientos que amplían el objeto original
En la práctica, no es infrecuente que el segundo requerimiento formulado por la autoridad incluya solicitudes de información que no guardan relación directa con lo requerido en el primero, sino que constituyen, en realidad, nuevos puntos de revisión. Bajo el criterio analizado, esta práctica resulta jurídicamente cuestionable, pues el segundo requerimiento debe limitarse a verificar el cumplimiento de lo ya solicitado, y no ampliar el objeto de la revisión. Cuando la autoridad excede este límite, el contribuyente cuenta con argumentos sólidos para impugnar, por la vía del recurso de revocación o del juicio contencioso administrativo, cualquier resolución que se sustente en el incumplimiento de un segundo requerimiento indebidamente ampliado.
Este criterio cobra especial relevancia en devoluciones de saldos a favor de Impuesto al Valor Agregado (IVA) de montos elevados, en las que la autoridad suele desplegar un escrutinio más intenso sobre la cadena de proveedores y la materialidad de las operaciones, en ocasiones bajo el pretexto de un segundo requerimiento que en realidad constituye una revisión de fondo anticipada.
Implicaciones para la estrategia de defensa
Para los asesores fiscales, este criterio ofrece una herramienta de defensa concreta: ante cualquier segundo requerimiento, resulta indispensable comparar punto por punto su contenido contra el primer requerimiento, documentando con precisión si existe una ampliación indebida del objeto de la revisión. Esta comparación debe integrarse al expediente desde el momento en que se recibe el segundo requerimiento, de manera que, si la autoridad posteriormente niega la devolución con base en el incumplimiento de puntos que exceden el primer requerimiento, el contribuyente cuente con los elementos necesarios para sustentar la impugnación correspondiente dentro del plazo legal.
Adicionalmente, conviene que esta comparación se formalice mediante un documento interno de trabajo, fechado y conservado en el expediente del cliente, que identifique con claridad cada punto del segundo requerimiento y su correspondencia, o falta de correspondencia, con el primero, de forma que este análisis pueda presentarse posteriormente como prueba documental dentro del recurso de revocación o del juicio contencioso administrativo, sin depender de reconstruir la comparación de manera apresurada una vez notificada la resolución negativa.
Conclusión y recomendación práctica
El criterio analizado representa un contrapeso judicial relevante frente a la discrecionalidad con la que, en ocasiones, se ha ejercido la facultad de requerir información en los procedimientos de devolución. La recomendación práctica es clara: los despachos que gestionan solicitudes de devolución deben incorporar, como parte de su protocolo de atención a requerimientos, un análisis comparativo sistemático entre el primer y el segundo requerimiento, identificando cualquier punto que no derive directamente del primero.
Esta documentación no solo fortalece la respuesta inmediata al requerimiento, sino que constituye la base probatoria idónea para, en su caso, impugnar con éxito una negativa de devolución sustentada en un segundo requerimiento indebidamente ampliado. Asimismo, resulta conveniente que los despachos capaciten a su personal operativo en la distinción entre verificación formal y valoración de fondo, de modo que puedan identificar con claridad, desde la recepción misma del segundo requerimiento, cuándo la autoridad está excediendo el límite reconocido por este criterio de la Segunda Sala.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo