Los pactos de socios para cumplir con el beneficiario controlador
Es recomendable la elaboración de un pacto de socios omnilateral con una estipulación hecha a favor de la sociedad, consistente proporcionar la información personal
En la exposición de motivos de la reforma al Código Fiscal de la Federación (CFF) para el 2022 se hace mención a la necesidad de cumplir con los compromisos a nivel internacional, garantizar condiciones de igualdad y dar respuesta al llamado del Grupo de los Veinte (G20), quien invita a remitirse a los trabajos del Grupo de Acción Financiera Internacional (GAFI) sobre el concepto de beneficiario controlador, así como que el Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales (Foro Global) reforzó su norma de intercambio de información bajo petición, de cara a la segunda ronda de evaluaciones del Grupo de Revisión entre Pares de la Organización para la Cooperación y Desarrollo Económicos (OCDE), introduciendo en sus evaluaciones el concepto de beneficiario controlador.
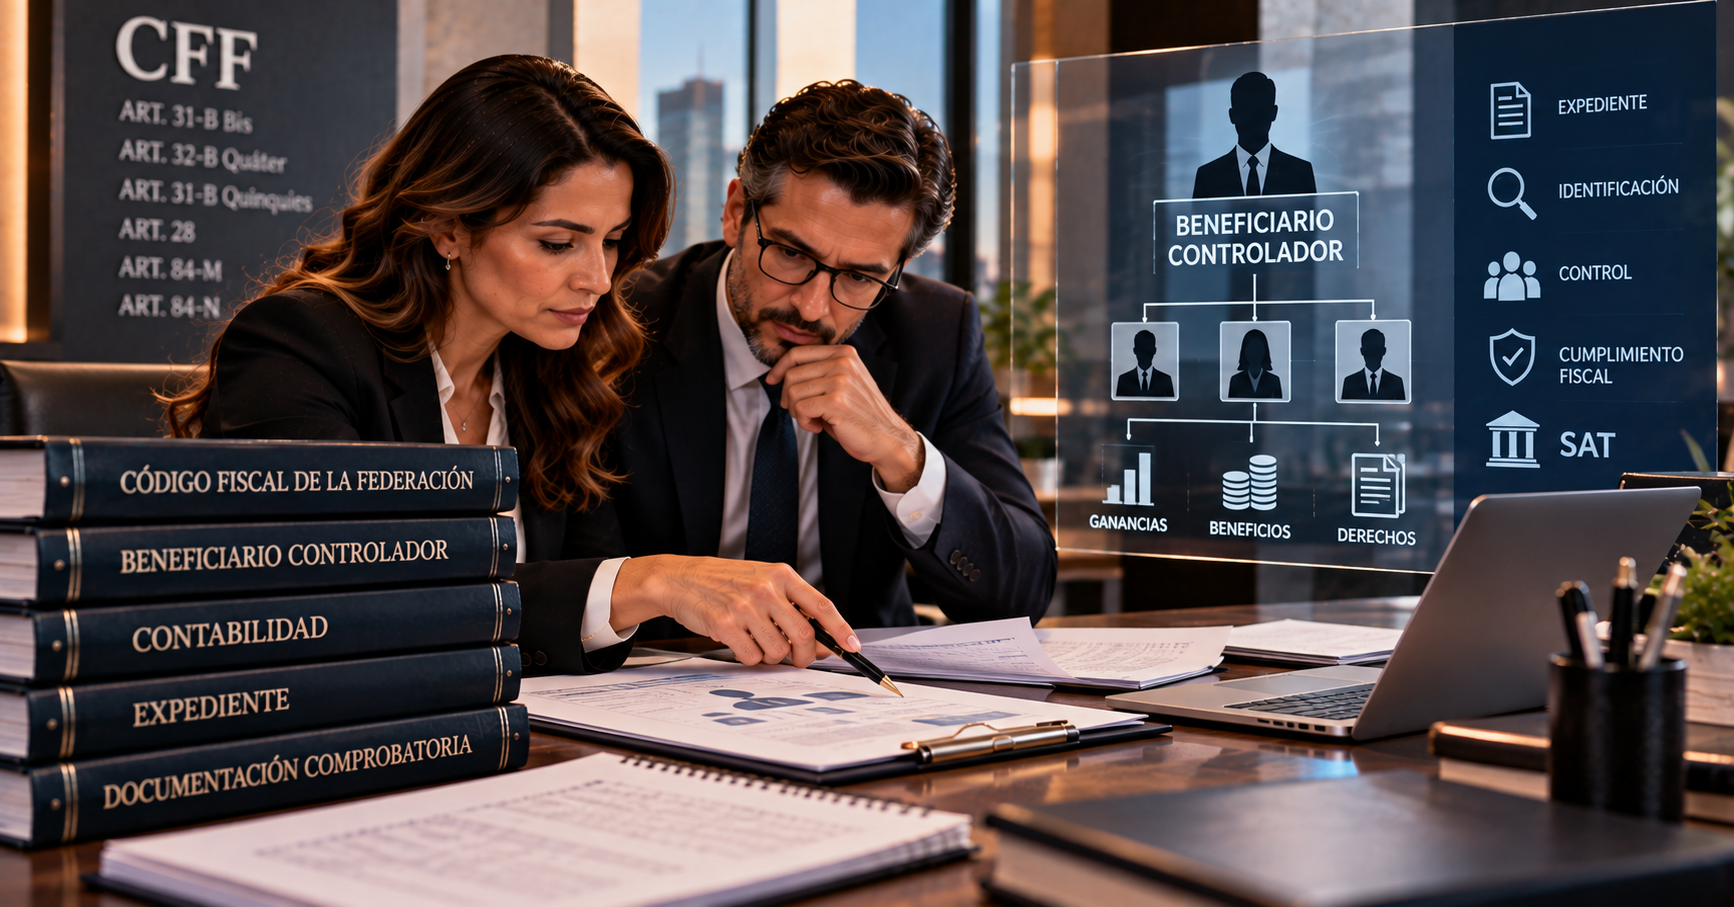
Así, como todos sabemos a partir del 1 de enero, entró esta nueva obligación fiscal, que como sabes las sanciones por su incumplimiento son elevadas, pero al caso que nos ocupa en esta redacción, será sobre mantener actualizada la información, toma en cuenta lo contemplado por los artículos 84-M y 84-N del CFF, ambos en sus fracciones II, las cuales establecen como infracción: no mantener actualizada la información relativa a los beneficiarios controladores, y como multa oscila de: $800,000.00 a $1’000,000.00, respectivamente.
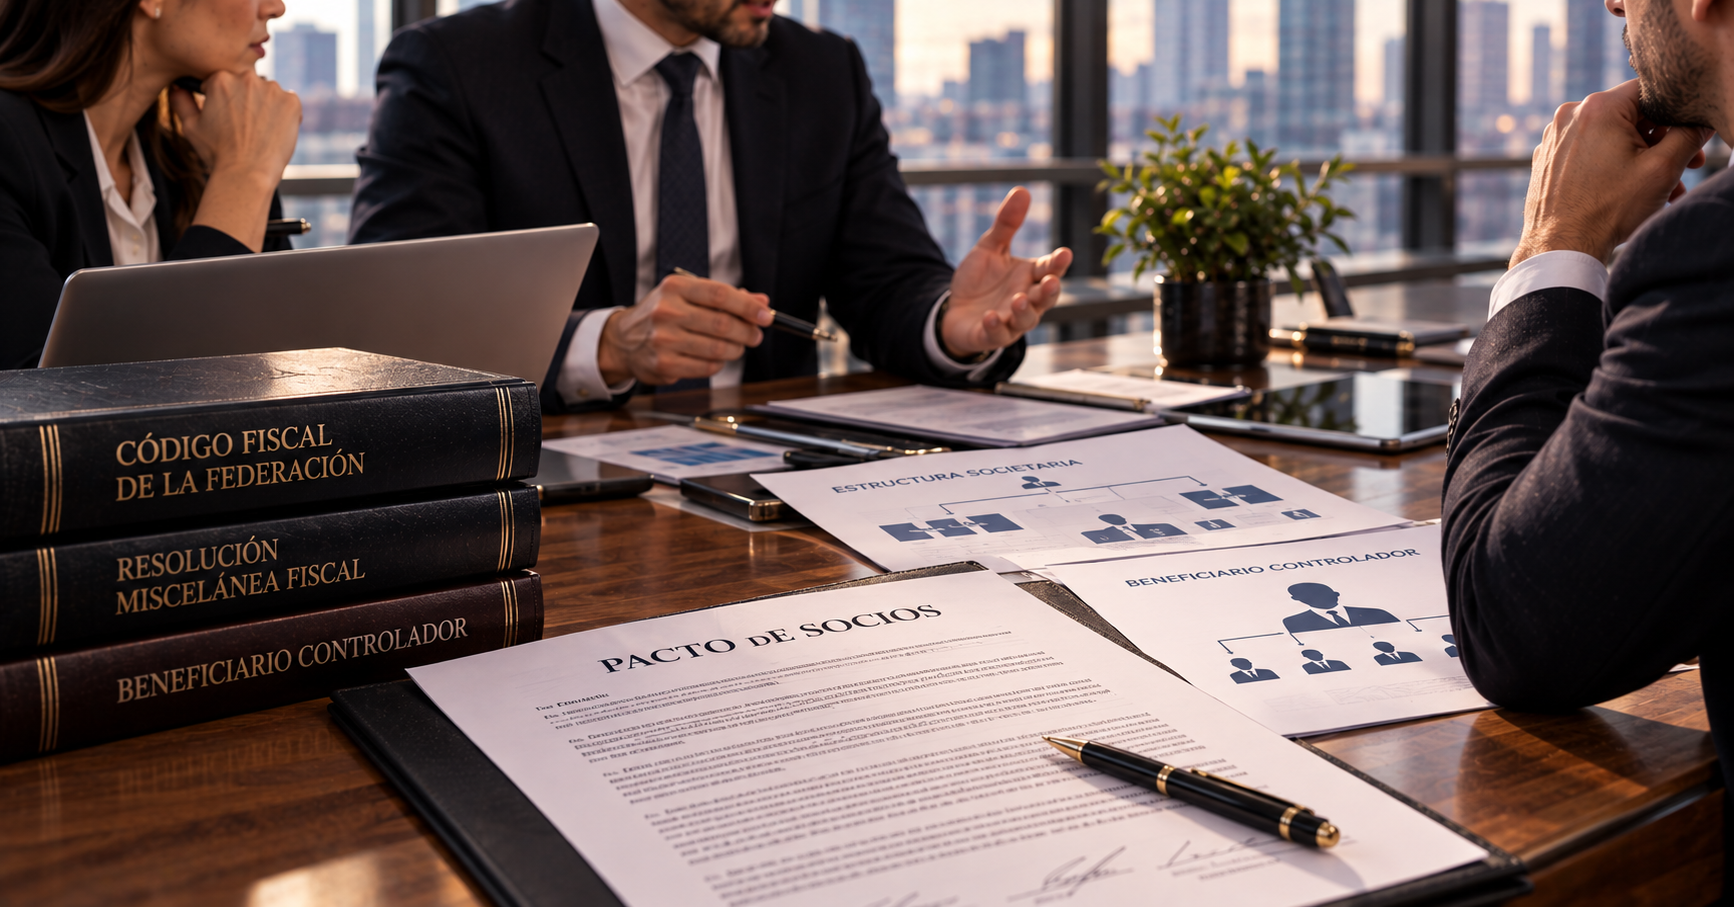
El objetivo de la presente colaboración es como crear el compromiso de cada uno de los socios o accionistas de mantener actualizada su información para no cometer la infracción descrita en el párrafo anterior, siendo la enlistada en la regla 2.8.1.22. de la Resolución Miscelánea Fiscal para 2023 (RMF). En mi práctica, con la finalidad de llevarlo a cabo, elaboro un pacto de socios omnilateral, mediante el cual establezco el marco general de cumplimiento y actualización respecto a esta obligación, así como las reglas y procedimientos para la toma de decisiones y determinación de quienes son calificados como “beneficiarios controladores”, quedando sujetos a proporcionar toda la documentación e información para su debida identificación.
Como lo sabes, los pactos de socios son un instrumento ideal para cumplir con la obligación de la identificación del beneficiario controlador, y además, para los casos de incumplimiento, se puede establecer una penalidad equivalente al monto de la sanción al socio o accionista infractor a favor de la sociedad, al ser ésta la sujeta obligada por el CFF, y en su caso quien será afectada con la imposición de la multa respectiva. Es un tema un tema un poco controversial, pero te explico en mi práctica lo que llevo a cabo, elaboro un pacto de socios omnilateral con una estipulación hecha a favor de la sociedad, consistente proporcionar la información personal requerida y mantenerla actualizada; o en su caso, el pago de la penalidad por parte del socio infractor equivalente a la sanción fiscal impuesta, en el caso de que la autoridad determine que no se encuentra actualizada, por ejemplo.
Lo expuesto en el párrafo anterior es con sustento en el artículo 1869 del Código Civil Federal, al crear una estipulación hecha a favor de la sociedad, cuidando que no exista ninguna salvedad al respecto, concediéndole el derecho de exigir del o de los socios o accionistas beneficiarios controladores el cumplimiento de la entrega de la información requerida por la disposiciones fiscales, así como mantenerla actualizada. Esto último adicionalmente, es necesario que se establezcan los mecanismos de notificación y el sujeto a quien se dará a conocer los cambios que sucedan en la situación de cada uno de estos.
Debes tener mucha atención en la redacción, pues puede surgir un conflicto cuando existen dos regulaciones aparentemente contradictorias, como la de los estatutos y el contenido de un pacto parasocial suscrito por todos los socios o accionistas. Recuerda, éstos últimos son acuerdos celebrados entre todos o algunos de los socios, o entre estos y terceros, sobre temas relacionados con la organización y funcionamiento de la sociedad. Busca ser concreto en su redacción sobre la regulación para dar este cumplimiento. Por tanto, es importe que redactes adecuadamente, pues de esto dependerá si podrá ser oponible por parte de la sociedad respecto al incumplimiento a la actualización de la información que derive en una sanción económica, pues no olvides que nadie puede ser obligado a sufrir las consecuencias de un contrato en el que no haya intervenido ni prestado su consentimiento, con excepción de las estipulaciones a favor de terceros.
Teniendo en cuenta todo lo anteriormente expuesto, es esencial que brindes una asesoría legal adecuada al momento de redactar dichos acuerdos, con el objetivo de reflejar la voluntad unánime de los firmantes y evaluar las consecuencias a corto y largo plazo de dicho acuerdo. Esto dará cereza a la sociedad como sujeto obligado, y adicionalmente también a cada uno de sus socios o accionistas integrantes.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo