La congruencia entre trabajadores y operaciones facturadas
La tesis analiza cuándo contratos laborales y constancias de trabajadores resultan insuficientes para acreditar materialidad, al exigir congruencia verificable entre plantilla laboral, capacidad productiva y volumen de operaciones facturadas declaradas.
La capacidad humana como elemento de la materialidad
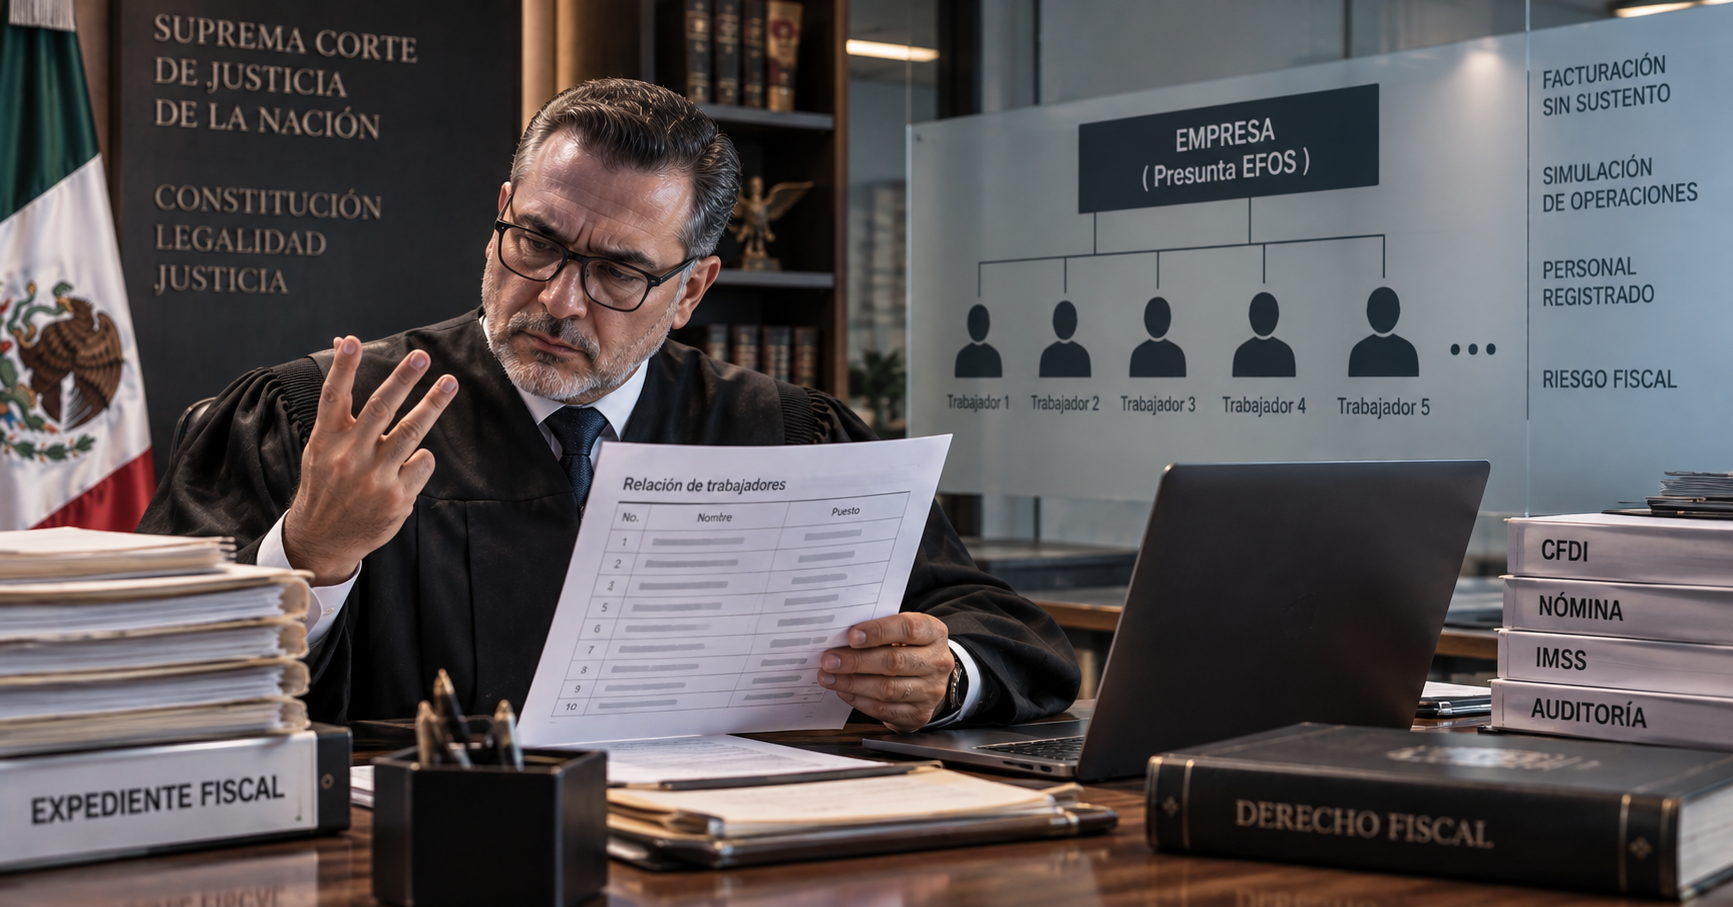
La tesis aislada con registro digital 2032639, publicada el 18 de septiembre de 2026 en el Semanario Judicial de la Federación, incorpora un elemento relevante en el análisis de la materialidad de las operaciones: la congruencia entre el número de trabajadores registrados y el volumen de operaciones facturadas. El criterio parte de la idea de que la existencia formal de contratos laborales no necesariamente demuestra que la empresa contaba con la capacidad humana suficiente para realizar las operaciones cuestionadas.
El asunto deriva de un procedimiento de revisión de gabinete en el que la autoridad fiscal determinó un crédito fiscal después de advertir inconsistencias relacionadas con la materialidad de diversas operaciones. En el juicio posterior, la contribuyente sostuvo que los contratos laborales y las constancias de trabajadores acreditaban que contaba con personal suficiente para desarrollar su actividad. Sin embargo, el órgano jurisdiccional consideró que esos documentos podían carecer de valor probatorio cuando no existiera correspondencia entre la plantilla laboral demostrada y la magnitud de la producción reflejada en los comprobantes fiscales.
No basta acreditar que existieron trabajadores
El criterio resulta relevante porque distingue entre dos cuestiones que con frecuencia se confunden en la práctica: acreditar la existencia de trabajadores y demostrar que esos trabajadores eran suficientes para ejecutar las operaciones facturadas. Un contrato laboral puede probar la existencia de una relación de trabajo, pero no necesariamente acredita que la estructura humana de la empresa fuera suficiente para desarrollar determinado volumen de producción.
Por ello, el análisis debe ir más allá del simple número de empleados registrados. La cuestión consiste en determinar si, considerando las características de la actividad económica, resulta razonable que determinada plantilla laboral hubiese producido los bienes o prestado los servicios que aparecen reflejados en los comprobantes fiscales.
La tesis introduce así un parámetro de plausibilidad estructural, entendido como la relación lógica entre los medios humanos disponibles y el volumen de producción declarado. Este razonamiento no se sustenta únicamente en la existencia documental del personal, sino en la posibilidad real de que los recursos humanos acreditados hubieran permitido ejecutar las operaciones revisadas.
La congruencia como elemento probatorio
Desde una perspectiva fiscal, la congruencia adquiere una importancia considerable. Cuando una empresa reporta un volumen elevado de producción, pero cuenta con una plantilla laboral reducida, puede generarse un cuestionamiento respecto de su capacidad operativa. En ese escenario, la contribuyente deberá demostrar por qué esa estructura era suficiente para desarrollar las operaciones realizadas.
La respuesta dependerá de las circunstancias particulares de cada empresa. Un número reducido de trabajadores puede ser suficiente cuando existen procesos automatizados, maquinaria especializada, tecnología avanzada o sistemas productivos con altos niveles de eficiencia. Sin embargo, esas circunstancias deben encontrarse respaldadas documentalmente y no limitarse a una afirmación realizada durante una revisión fiscal.
El criterio tampoco significa que exista una fórmula universal para determinar cuántos empleados debe tener una empresa. La propia tesis exige considerar el contexto específico de las operaciones cuestionadas. La naturaleza de los bienes producidos, el tipo de actividad, la tecnología empleada, los turnos laborales y la organización del proceso productivo son factores que pueden incidir directamente en la capacidad real de producción.
La prueba debe explicar cómo se realizó la operación
La principal consecuencia práctica consiste en que la defensa de la materialidad no debería descansar únicamente en contratos laborales, recibos de nómina o constancias de trabajadores. Estos documentos pueden acreditar aspectos laborales, pero requieren complementarse con elementos que permitan comprender cómo participó el personal en la ejecución de las operaciones.
En una actividad manufacturera, por ejemplo, podría resultar relevante demostrar las funciones desempeñadas por los trabajadores, los turnos existentes, las líneas de producción, la maquinaria disponible y los niveles ordinarios de producción. La finalidad consiste en establecer una relación verificable entre la estructura humana de la empresa y los resultados económicos que aparecen en su facturación.
Esta exigencia obliga a considerar la materialidad como un conjunto probatorio. La fuerza de la evidencia no se encuentra necesariamente en la cantidad de documentos presentados, sino en la coherencia existente entre ellos. Contratos, registros laborales, controles de producción y documentación operativa deben describir una misma realidad económica.
Implicaciones para las empresas
Para abogados, contadores y asesores fiscales, la tesis plantea una advertencia importante en materia de prevención. La documentación de las operaciones debe permitir demostrar no solamente que la empresa contaba con trabajadores, sino también que esos recursos humanos eran compatibles con su nivel real de actividad.
Cuando existe un crecimiento significativo en la producción sin un aumento proporcional de la plantilla laboral, resulta conveniente conservar evidencia que explique esa circunstancia. La incorporación de maquinaria, la automatización de procesos, una reorganización productiva o la utilización de nuevas tecnologías pueden justificar una mayor capacidad con menos personal, siempre que exista documentación objetiva que lo demuestre.
La prevención resulta especialmente relevante porque reconstruir años después la forma en que operaba una empresa puede convertirse en una tarea compleja. La documentación contemporánea a los hechos proporciona mayor consistencia que aquella elaborada únicamente después del inicio de una facultad de comprobación.
Una nueva dimensión en la valoración de la materialidad
La tesis con registro 2032639 confirma que el análisis de materialidad se ha desplazado desde la simple existencia formal de documentos hacia la evaluación de la capacidad real de la empresa. En este contexto, los contratos laborales dejan de ser pruebas autosuficientes cuando no guardan una relación razonable con la dimensión de las operaciones realizadas.
El punto central consiste en demostrar una relación coherente entre personas, procesos y producción. La autoridad puede cuestionar razonablemente una operación cuando la estructura humana acreditada parece insuficiente frente al volumen facturado; sin embargo, esa conclusión debe atender al contexto específico de la actividad empresarial.
Para el contribuyente, la consecuencia práctica es clara: no basta con acreditar que tenía personal. Debe encontrarse en condiciones de explicar y demostrar que ese personal, junto con los demás recursos disponibles, hacía posible el volumen de operaciones que declaró y facturó.
Texto íntegro de la tesis para consulta del lector:
Suprema Corte de Justicia de la Nación
Registro digital: 2032639
Instancia: Tribunales Colegiados de Circuito
Duodécima Época
Materias(s): Administrativa
Tesis: (II Región)1o.5 A (12a.)
Fuente: Semanario Judicial de la Federación.
Tipo: Aislada
PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. DEBE NEGARSE VALOR PROBATORIO A LOS CONTRATOS LABORALES Y A LAS CONSTANCIAS DE TRABAJADORES PARA ACREDITAR SU MATERIALIDAD, CUANDO NO EXISTA CONGRUENCIA ENTRE LA COMPARATIVA DEL NÚMERO DE EMPLEADOS Y EL VOLUMEN DE OPERACIONES FACTURADAS.
Hechos: Una persona moral promovió juicio contencioso administrativo federal contra la determinación de un crédito fiscal derivado de un procedimiento de revisión de gabinete en el que se advirtieron diversas inconsistencias relacionadas con la materialidad de distintas operaciones, por lo que en términos del artículo 69-B del Código Fiscal de la Federación se estableció presuntivamente la inexistencia de la efectiva realización de las operaciones amparadas en diversos comprobantes fiscales.
El Tribunal Federal de Justicia Administrativa declaró la validez de la determinación impugnada, porque negó valor probatorio a los elementos de juicio aportados. Contra esa decisión la actora promovió amparo directo. Argumentó que se valoraron indebidamente los contratos laborales y las constancias de trabajadores que exhibió.
Criterio jurídico: Debe negarse valor probatorio a los contratos laborales y a las constancias de trabajadores que ofrece la persona contribuyente para acreditar la materialidad de las operaciones cuestionadas, cuando de la comparativa entre el número de empleados registrados y el volumen de operaciones facturadas deriva que no es congruente la magnitud de producción que se desprende de los comprobantes fiscales.
Justificación: Conforme al sistema de valoración racional y a la máxima de la experiencia vinculada con los parámetros ordinarios de productividad humana en actividades manufactureras, debe negarse valor probatorio a los documentos mencionados cuando no sea congruente el número de trabajadores registrados con el volumen de operaciones facturadas, ya que esa determinación no supone un acto de discriminación ni prejuzgamiento, sino que responde a un juicio de plausibilidad estructural entre medios humanos disponibles y volumen de producción declarado. El razonamiento consistente en afirmar que determinado número de trabajadores no puede producir cierta cantidad de bienes descansa en analizar si, en el contexto concreto de las operaciones cuestionadas, resulta razonable inferir que una plantilla laboral reducida puede producir el volumen de las operaciones facturadas durante el periodo revisado.
PRIMER TRIBUNAL COLEGIADO DE CIRCUITO DEL CENTRO AUXILIAR DE LA SEGUNDA REGIÓN, CON RESIDENCIA EN SAN ANDRÉS CHOLULA, PUEBLA.
Amparo directo 344/2025 (cuaderno auxiliar 842/2025), del índice del Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito, con apoyo del Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región, con residencia en San Andrés Cholula, Puebla. 27 de febrero de 2026. Unanimidad de votos de los Magistrados Pedro Olmos Alvarado y Alan Malcolm Bravo de Rosas, y de Martha Concepción Anzures Valladares, secretaria en funciones de Magistrada. Ponente: Alan Malcolm Bravo de Rosas. Secretario: Crescencio Uriel Martínez Marcial.
Esta tesis se publicó el viernes 18 de septiembre de 2026 a las 10:27 horas en el Semanario Judicial de la Federación.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo