La insuficiencia de un comodato en operaciones presuntamente inexistentes
La tesis examina el valor probatorio de contratos de comodato genéricos frente a la presunción del artículo 69-B, destacando que la materialidad exige demostrar capacidad operativa real y correlación documental.
Del documento formal a la demostración de la realidad económica
La fiscalización de operaciones amparadas por comprobantes fiscales ha evolucionado hacia un escrutinio que trasciende la existencia meramente formal de contratos, facturas y registros contables. La tesis aislada con registro digital 2032638, publicada el 18 de septiembre de 2026 en el Semanario Judicial de la Federación, constituye una referencia particularmente relevante para comprender esta transformación probatoria.
El criterio deriva de un asunto en el que una persona moral pretendió acreditar la materialidad de operaciones cuestionadas mediante, entre otros elementos, contratos de comodato. Su argumento consistió en señalar que tales documentos habían sido apreciados aisladamente y que debieron analizarse de forma conjunta con los restantes medios de prueba.
El Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región sostuvo, sin embargo, que debe negarse valor probatorio a los contratos de comodato redactados de manera genérica cuando, por sus características, resulten incapaces de evidenciar una capacidad operativa real relacionada con las operaciones cuya materialidad se pretende demostrar.
La relevancia práctica del criterio reside en que desplaza la discusión desde la existencia del documento hacia su aptitud demostrativa.
El contrato existe, pero ¿qué demuestra?
Uno de los razonamientos centrales de la tesis es especialmente significativo: conforme a las reglas elementales de la lógica y las máximas de la experiencia, la existencia formal de un contrato no implica necesariamente que éste se haya ejecutado materialmente. La afirmación establece una distinción fundamental para la defensa fiscal.
Una cosa es acreditar que dos personas celebraron formalmente un acto jurídico; otra, sustancialmente diferente, es demostrar que los bienes, infraestructura, maquinaria, herramientas o recursos contemplados en ese acto estuvieron verdaderamente disponibles y fueron utilizados para efectuar las operaciones posteriormente documentadas mediante comprobantes fiscales.
Por ello, un contrato de comodato puede ser jurídicamente identificable y, al mismo tiempo, resultar probatoriamente insuficiente para demostrar capacidad operativa.
El problema no radica necesariamente en la figura contractual elegida, sino en la pobreza descriptiva del instrumento y en la ausencia de elementos que permitan relacionarlo con la operación controvertida.
El riesgo de los contratos genéricos
La tesis ofrece parámetros particularmente útiles para la práctica empresarial. Señala que, conforme a la experiencia propia de las relaciones comerciales ordinarias, los contratos vinculados con operaciones cuantiosas suelen contener especificaciones detalladas respecto de bienes, cantidades y condiciones.
Desde esa perspectiva, adquiere especial relevancia que el contrato permita conocer con razonable precisión qué bienes fueron entregados, en qué cantidad, bajo qué condiciones y con qué relación respecto de la actividad económica desarrollada.
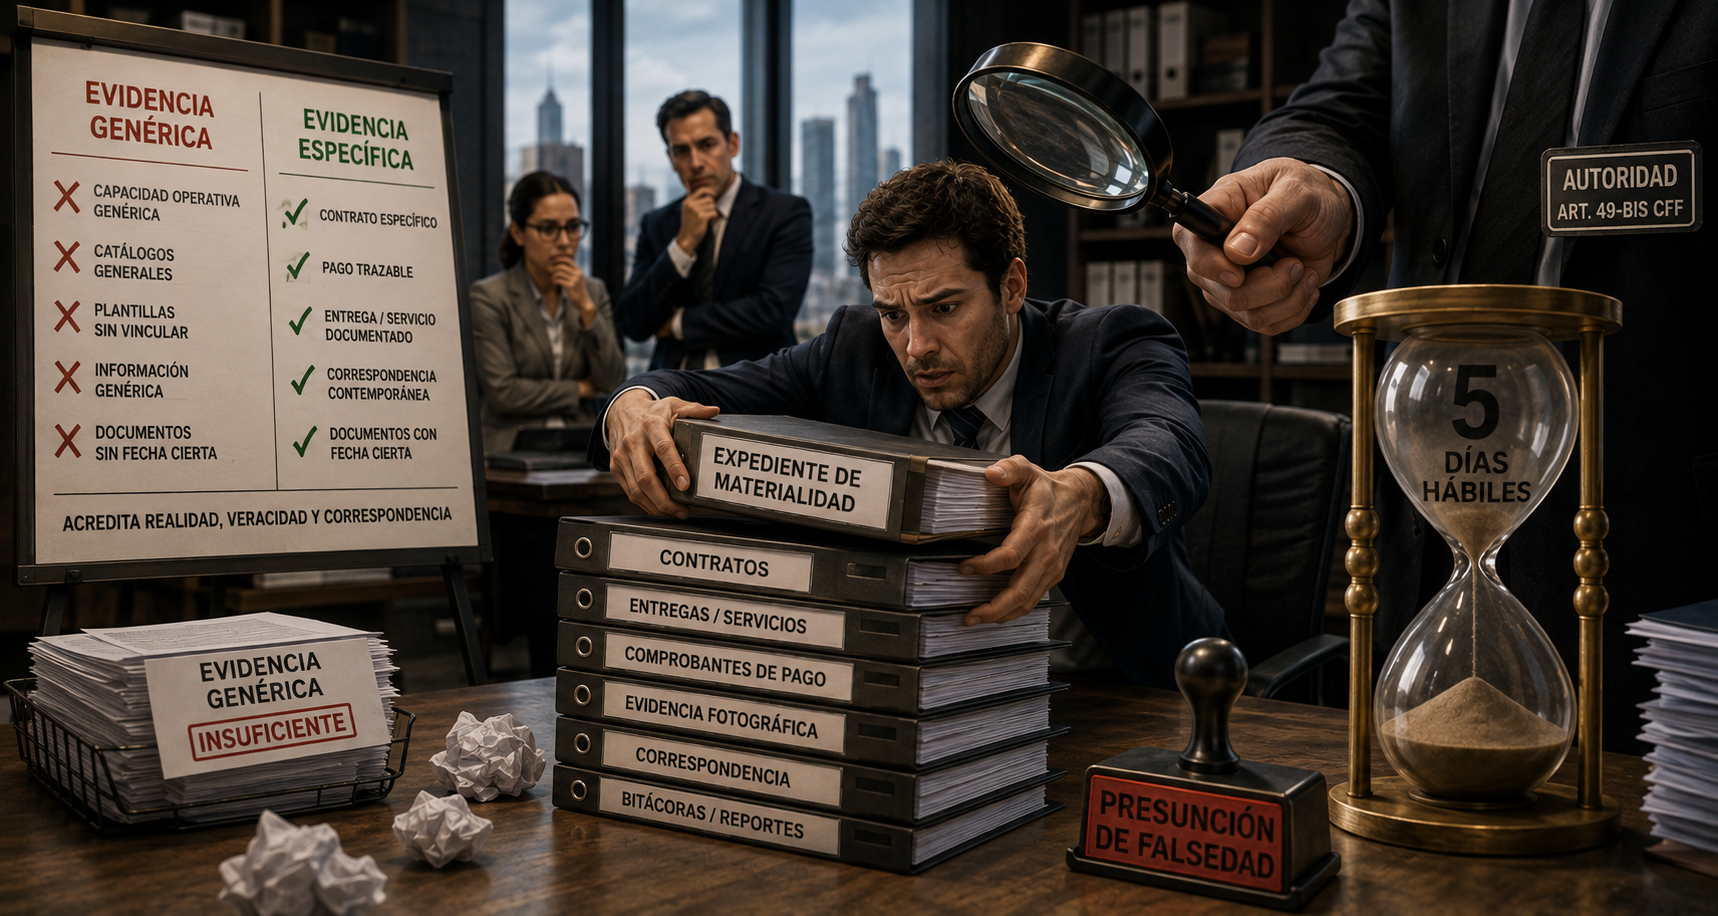
Un contrato de comodato que únicamente declare, en términos amplios, la entrega de “maquinaria”, “equipo”, “herramientas” o “bienes necesarios para la operación”, sin identificarlos individualmente, puede resultar incapaz de probar aquello para lo que pretende utilizarse. La debilidad se incrementa cuando tampoco existe correlación entre los bienes supuestamente recibidos y los servicios u operaciones consignados en las facturas cuestionadas.
Consecuentemente, para efectos probatorios, la redacción contractual debe permitir reconstruir una secuencia económica coherente: cuáles fueron los activos utilizados, quién tenía su propiedad o posesión, cuándo fueron entregados, durante qué periodo estuvieron disponibles y de qué manera posibilitaron la realización de los actos facturados.
Capacidad operativa y trazabilidad documental
El criterio permite advertir que la acreditación de materialidad requiere construir una verdadera trazabilidad probatoria. Si una empresa sostiene que ejecutó determinados trabajos porque dispuso de maquinaria proporcionada en comodato, la documentación tendría mayor fuerza demostrativa en la medida en que permita identificar concretamente esa maquinaria y relacionarla con los trabajos realizados.
Ello explica por qué la defensa documental no debería descansar exclusivamente en contratos. La fortaleza probatoria se construye mediante la convergencia lógica de elementos que, examinados conjuntamente, describan una operación económicamente verificable. Inventarios, documentación relativa a entrega y recepción, registros internos, controles de activos, evidencia de traslado, bitácoras, reportes de utilización y documentación vinculada directamente con los servicios ejecutados pueden integrar, dependiendo de las particularidades de cada caso, un contexto probatorio más consistente.
No se trata de acumular documentos indiscriminadamente. El objetivo es que los elementos existentes guarden coherencia, temporalidad y correspondencia. Precisamente allí se encuentra una de las enseñanzas principales de la tesis: la pluralidad documental no subsana necesariamente la ausencia de información sustantiva. Diez documentos genéricos pueden ofrecer menos capacidad demostrativa que un conjunto reducido de elementos perfectamente individualizados y correlacionados.
La materialidad como problema preventivo
Aunque el criterio surge de un procedimiento de fiscalización y de un juicio posterior, su principal utilidad para las empresas se encuentra probablemente en el terreno preventivo.
Los contratos no deberían redactarse considerando exclusivamente su validez civil o mercantil. Cuando forman parte del soporte de operaciones con consecuencias tributarias, también debe valorarse su futura capacidad para explicar la realidad económica de la transacción.
En un comodato relacionado con actividades productivas, por ejemplo, resulta recomendable que el instrumento permita identificar claramente los bienes involucrados mediante las características que objetivamente correspondan: descripción, cantidad, marca, modelo, número de serie, ubicación, fecha de entrega, periodo de disponibilidad, estado físico y demás circunstancias relevantes.
De igual forma, los anexos contractuales adquieren una importancia considerable cuando el volumen de bienes imposibilita incorporarlos razonablemente en el clausulado principal.
Pero incluso un contrato exhaustivamente redactado constituye solamente una pieza del conjunto probatorio. La tesis recuerda precisamente que la formalidad documental no puede confundirse con la ejecución material.
Un cambio de perspectiva para abogados y contadores
El criterio obliga a replantear la manera en que las áreas jurídicas, fiscales y contables documentan las operaciones empresariales. Para el abogado, el desafío consiste en redactar contratos suficientemente específicos para representar con fidelidad la operación económica que regulan. Para el contador y el especialista fiscal, implica verificar que exista correspondencia entre contrato, comprobantes fiscales, contabilidad, flujos financieros y documentación operativa.
La construcción de materialidad es, por tanto, multidisciplinaria. El expediente empresarial de una operación no debería comenzar a integrarse cuando llega una facultad de comprobación. Para entonces, reconstruir hechos ocurridos años atrás puede resultar extraordinariamente complejo.
La documentación debe generarse contemporáneamente con la ejecución de la operación. La tesis aislada con registro 2032638 ofrece, en definitiva, una advertencia de considerable trascendencia práctica: cuando se pretende demostrar capacidad operativa mediante bienes recibidos en comodato, las generalidades contractuales pueden convertir un documento jurídicamente existente en una prueba fiscalmente ineficaz. En materia de materialidad, el documento importa; pero importa todavía más lo que concretamente sea capaz de demostrar.
Texto íntegro de la tesis para consulta del lector:
Suprema Corte de Justicia de la Nación
Registro digital: 2032638
Instancia: Tribunales Colegiados de Circuito
Duodécima Época
Materias(s): Administrativa
Tesis: (II Región)1o.4 A (12a.)
Fuente: Semanario Judicial de la Federación.
Tipo: Aislada
PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. DEBE NEGARSE VALOR PROBATORIO A LOS CONTRATOS DE COMODATO REDACTADOS DE FORMA GENÉRICA AL NO SER SUSCEPTIBLES DE EVIDENCIAR CAPACIDAD OPERATIVA REAL PARA ACREDITAR SU MATERIALIDAD.
Hechos: Una persona moral promovió juicio contencioso administrativo federal contra la determinación de un crédito fiscal derivado de un procedimiento de revisión de gabinete en el que se advirtieron diversas inconsistencias relacionadas con la materialidad de distintas operaciones, por lo que en términos del artículo 69-B del Código Fiscal de la Federación se estableció presuntivamente la inexistencia de la efectiva realización de las operaciones amparadas en diversos comprobantes fiscales.
El Tribunal Federal de Justicia Administrativa declaró la validez de la determinación impugnada, porque negó valor probatorio a los elementos de juicio aportados. Contra esa decisión la actora promovió amparo directo. Argumentó que se valoraron indebidamente los contratos de comodato que ofreció para acreditar la materialidad de las operaciones cuestionadas, pues se analizaron de manera aislada cuando debió hacerse en conjunto.
Criterio jurídico: Para efecto de acreditar la materialidad de las operaciones consideradas presuntamente inexistentes, debe negarse valor probatorio a los contratos de comodato redactados de manera genérica al no ser susceptibles de evidenciar capacidad operativa real.
Justificación: Conforme a las reglas elementales de la lógica y a las máximas de la experiencia, la existencia formal de un contrato no implica necesariamente que materialmente se hubiere ejecutado. Además, conforme a la experiencia propia de las relaciones comerciales ordinarias, los contratos que soportan operaciones cuantiosas suelen contener especificaciones detalladas respecto de bienes, cantidades y condiciones. De manera que si en un contrato redactado de manera genérica no se detalla de forma específica la maquinaria o las herramientas supuestamente facilitadas, ni se establece correlación concreta con las operaciones facturadas, no es susceptible de acreditar capacidad operativa real en torno a la materialidad de las operaciones cuestionadas, sino únicamente una formalidad documental.
PRIMER TRIBUNAL COLEGIADO DE CIRCUITO DEL CENTRO AUXILIAR DE LA SEGUNDA REGIÓN, CON RESIDENCIA EN SAN ANDRÉS CHOLULA, PUEBLA.
Amparo directo 344/2025 (cuaderno auxiliar 842/2025), del índice del Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito, con apoyo del Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región, con residencia en San Andrés Cholula, Puebla. 27 de febrero de 2026. Unanimidad de votos de los Magistrados Pedro Olmos Alvarado y Alan Malcolm Bravo de Rosas, y de Martha Concepción Anzures Valladares, secretaria en funciones de Magistrada. Ponente: Alan Malcolm Bravo de Rosas. Secretario: Crescencio Uriel Martínez Marcial.
Esta tesis se publicó el viernes 18 de septiembre de 2026 a las 10:27 horas en el Semanario Judicial de la Federación.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo