Hoy termina el plazo para el dictamen del Seguro Social
Sanciones por Incumplimiento en la Presentación del Dictamen en Materia del Seguro Social en México
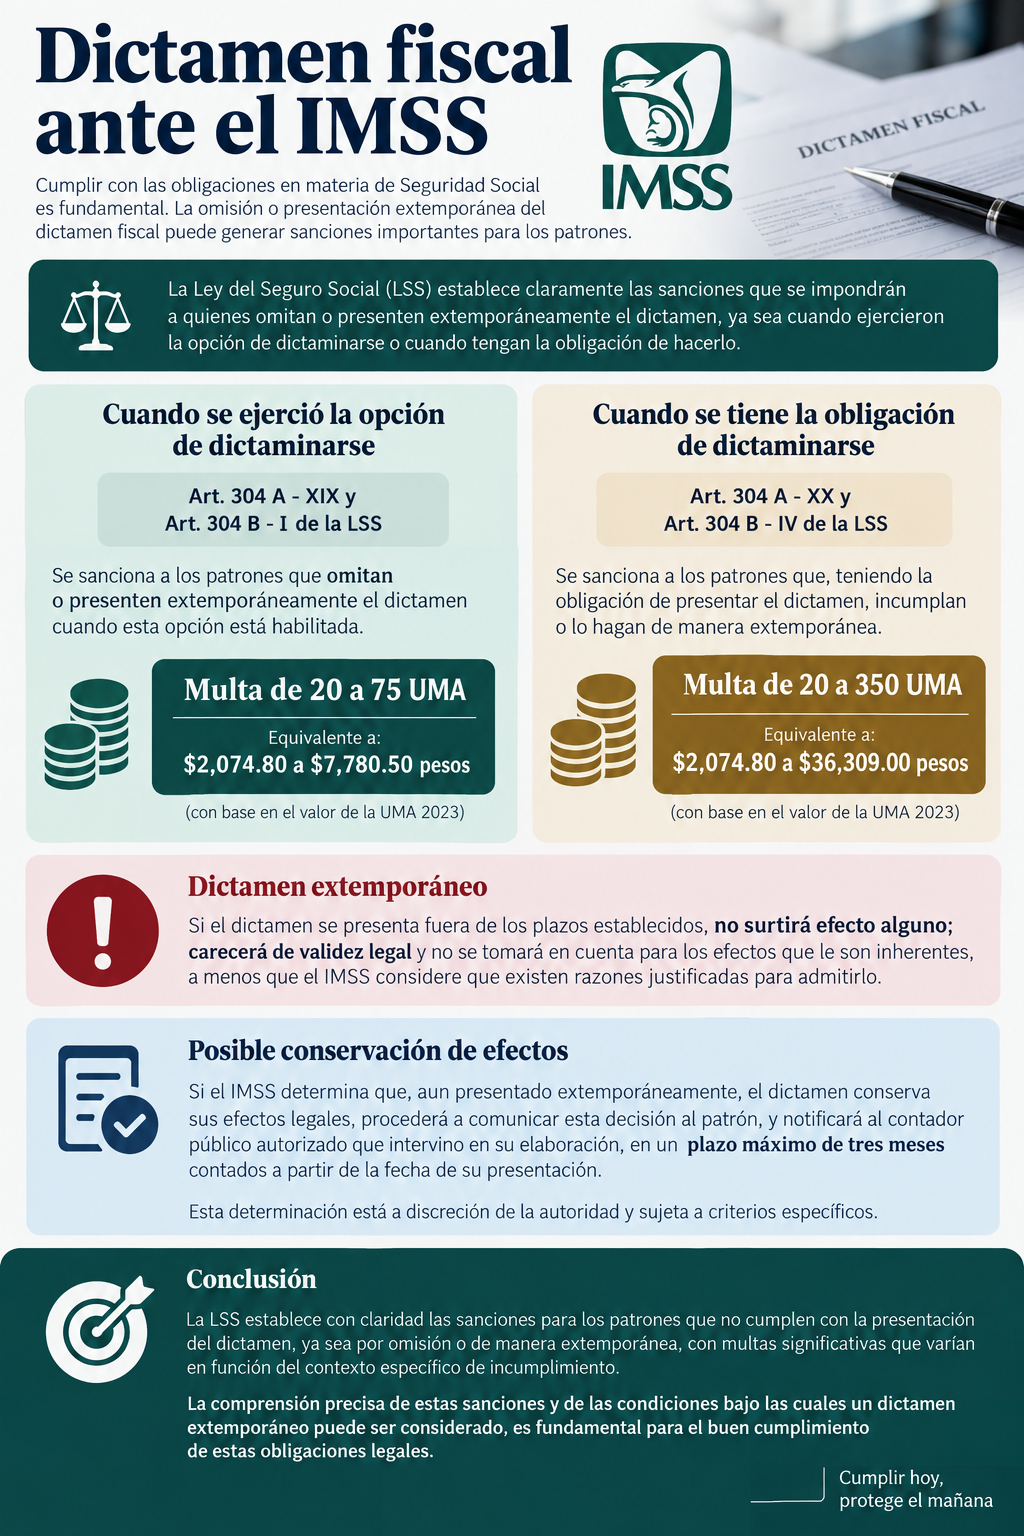
El incumplimiento de las obligaciones en materia del Seguro Social por parte de los patrones es un tema de suma relevancia, estamos ante uno de estos, el día de hoy 2 de octubre, me refiero a la presentación del dictamen fiscal ante el Instituto Mexicano del Seguro Social (IMSS). La Ley del Seguro Social establece claramente las sanciones que se impondrán a quienes omitan o presenten extemporáneamente el dictamen cuando se haya ejercido dicha opción, así como a quienes no cumplan o presenten extemporáneamente el dictamen con la obligación de hacerlo.
El artículo 304 A - XIX y el artículo 304 B - I de la Ley del Seguro Social (LSS) son los fundamentos de las sanciones para aquellos patrones que optan por omitirlo o presentarlo extemporáneamente, cuando esta opción está habilitada. La sanción, en este caso, es la imposición de una multa que oscila entre 20 y 75 Unidades de Medida y Actualización (UMA), que en términos monetarios, varía desde $2,074.80 hasta $7,780.50 pesos, de acuerdo con el valor de la UMA vigente al ejercicio fiscal de 2023.
Por su parte, el artículo 304 A - XX y el artículo 304 B - IV de la LSS regulan la infracción y sanción para para quienes teniendo la obligación de presentar el dictamen, incumplen o lo hacen de manera extemporánea. La sanción, en este caso, es una multa que abarca desde 20 hasta 350 UMA, que en conversión monetaria, puede ascender desde $2,074.80 hasta $36,309.00 pesos, de acuerdo con el valor de la UMA vigente al ejercicio fiscal de 2023.
Adicionalmente, es de importancia a considerar que, si un dictamen se presenta fuera de los plazos establecidos, este no surtirá efecto alguno; esto es, carecerá de validez legal y no se tomará en cuenta para los efectos que le son inherentes, a menos que el IMSS considere que existen razones justificadas para admitirlo.
En caso de que el IMSS determine que aun presentado extemporáneamente conserva sus efectos legales para su consideración, se procederá a comunicar esta decisión al patrón en cuestión. Además, se notificará al contador público autorizado que intervino en su elaboración, todo esto en un plazo máximo de tres meses contados a partir de la fecha de su presentación. Esto es a discreción d la autoridad y, por ende, está sujeta a criterios específicos.
La LSS establece con claridad las sanciones que recaen sobre los patrones que no cumplen con la presentación del dictamen, tanto la omisión como la presentación extemporánea que conlleva multas significativas, las cuales varían en función del contexto específico de incumplimiento. La comprensión precisa de las sanciones y de las condiciones bajo las cuales un dictamen extemporáneo puede ser considerado es fundamental para el buen cumplimiento de estas obligaciones legales.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo