Cuando una reestructura empresarial se convierte en contingencia fiscal
La fusión y la escisión permiten reorganizar empresas, pero exigen rigor societario y fiscal. Examinamos acreedores, continuidad accionaria, razón de negocios, dictámenes, responsabilidades y operaciones posteriores sujetas a revisión tributaria.
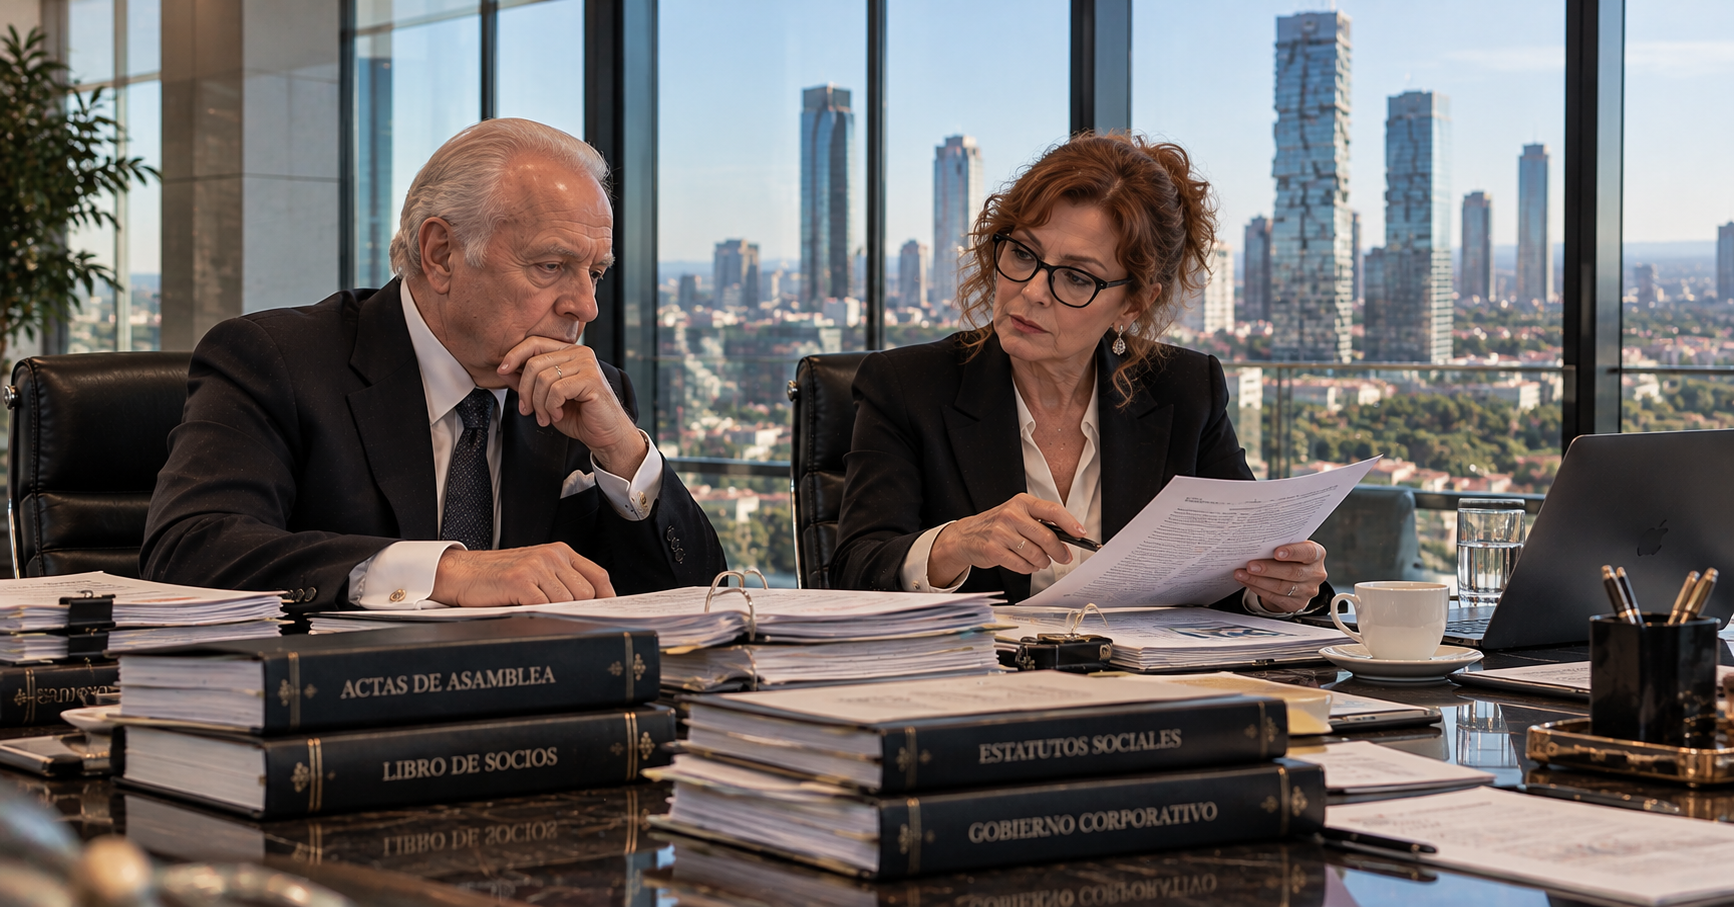
La reorganización empresarial frente a una doble exigencia jurídica
La fusión y la escisión constituyen instrumentos fundamentales para reorganizar sociedades, concentrar operaciones, separar unidades de negocio y adecuar las estructuras corporativas a nuevas necesidades económicas. Su utilización permite racionalizar costos, distribuir riesgos, incorporar inversionistas y facilitar procesos de sucesión empresarial.
Sin embargo, estas operaciones no pueden entenderse únicamente como mecanismos de transmisión patrimonial. Su ejecución se encuentra sometida a dos regímenes jurídicos complementarios: el societario, orientado a proteger los derechos de accionistas y acreedores, y el fiscal, destinado a determinar las consecuencias tributarias de la reorganización. La distinción adquiere especial importancia porque una fusión o escisión válida desde la perspectiva mercantil no necesariamente cumple los requisitos para evitar que se considere una enajenación para efectos fiscales.
Por ello, el verdadero desafío consiste en estructurar operaciones que respondan a necesidades empresariales identificables, cumplan las formalidades legales y puedan sostenerse documentalmente frente a una eventual revisión del Servicio de Administración Tributaria (SAT).
La fusión: integración patrimonial y protección de acreedores
Los artículos 222 a 226 de la Ley General de Sociedades Mercantiles (LGSM) regulan el procedimiento de fusión. El artículo 222 exige que cada sociedad participante apruebe la operación mediante el acuerdo societario correspondiente, conforme a las reglas aplicables a su naturaleza jurídica.
Posteriormente, el artículo 223 establece la obligación de inscribir los acuerdos en el Registro Público de Comercio y publicarlos en el sistema electrónico de la Secretaría de Economía, junto con el último balance de cada sociedad y el sistema establecido para extinguir su pasivo.
La publicación tiene una finalidad sustantiva: permitir que los acreedores conozcan la modificación de la estructura patrimonial de sus deudores. Como regla general, el artículo 224 dispone que la fusión surte efectos tres meses después de su inscripción, periodo durante el cual los acreedores pueden formular oposición judicial. No obstante, el artículo 225 permite que surta efectos inmediatamente cuando se pacte el pago de todas las deudas, se deposite su importe en una institución de crédito o conste el consentimiento de todos los acreedores.
La sociedad que subsista o resulte de la fusión asumirá los derechos y obligaciones de las sociedades extinguidas, conforme al artículo 226. Por tanto, la fusión no constituye un mecanismo para eliminar obligaciones anteriores, sino una forma de reorganizar la titularidad de un patrimonio que conserva responsabilidades frente a terceros.
La escisión: separar patrimonios sin desproteger acreedores
La escisión se encuentra regulada en el artículo 228 Bis de la LGSM.
Mediante esta operación, una sociedad transmite en bloque la totalidad o parte de su activo, pasivo y capital social a sociedades de nueva creación, pudiendo extinguirse o continuar existiendo. Su aprobación exige la mayoría correspondiente a la modificación del contrato social. Además, las acciones o partes sociales de la escindente deben encontrarse totalmente pagadas. La ley establece que cada socio debe conservar inicialmente en las sociedades escindidas la misma proporción de participación que tenía en la escindente. La resolución debe identificar los activos, pasivos y capital que serán transmitidos, acompañarse de los estados financieros legalmente exigidos y precisar las obligaciones que asumirá cada sociedad.
También debe protocolizarse, inscribirse en el Registro Público de Comercio y publicarse un extracto en el sistema electrónico de la Secretaría de Economía. El artículo 228 Bis contempla un periodo de 45 días naturales para el ejercicio de los derechos de oposición en los términos previstos legalmente. Una protección especialmente relevante aparece cuando alguna escindida incumple obligaciones asumidas. Las demás sociedades escindidas pueden responder solidariamente frente a los acreedores que no hubieran consentido expresamente, durante tres años y hasta el importe del activo neto que les fue atribuido. Si la escindente subsiste, responderá por la totalidad de la obligación. Esta responsabilidad demuestra que la división patrimonial no autoriza a despojar de garantías a los acreedores.
El principio fiscal: la reestructura puede constituir enajenación
El artículo 14, fracción IX, del Código Fiscal de la Federación (CFF) considera enajenación la transmisión realizada mediante fusión o escisión, excepto cuando se actualizan los supuestos del artículo 14-B.
Esta disposición establece un régimen condicionado de no enajenación. La consecuencia jurídica es importante: no basta con formalizar correctamente la operación ante fedatario público para obtener el tratamiento fiscal previsto en el artículo 14-B. Deben cumplirse los requisitos específicos de la fusión o escisión, las obligaciones documentales y las demás condiciones aplicables.
Cuando estos requisitos se incumplen, la autoridad puede determinar las contribuciones correspondientes a la enajenación, considerando, cuando proceda, la ganancia derivada de la operación. Por tanto, la planeación debe comenzar con un análisis fiscal previo y no con la búsqueda posterior de argumentos para justificar una reorganización ya ejecutada.
Continuidad operativa y permanencia accionaria
En la fusión, el artículo 14-B, fracción I, del CFF exige presentar el aviso correspondiente y que la sociedad fusionante continúe realizando las actividades que desarrollaban ella y las sociedades fusionadas durante un periodo mínimo de un año posterior a aquel en que surta efectos la operación. La disposición contempla excepciones específicas, particularmente respecto de determinadas relaciones de arrendamiento e ingresos entre las sociedades participantes. También exige atender las declaraciones fiscales que correspondan a las sociedades desaparecidas.
En la escisión, la fracción II establece una condición distinta: los accionistas propietarios de por lo menos el 51 % de las acciones con derecho a voto deben ser los mismos durante un periodo de tres años, contado a partir del año inmediato anterior a la escisión. Durante ese periodo, dichos accionistas deben conservar la proporción exigida en el capital de las sociedades escindidas y, cuando subsista, de la escindente.
Esta regla impide utilizar indiscriminadamente la escisión como instrumento para transferir participaciones accionarias sin atender sus consecuencias tributarias. Además, el artículo 14-B establece que, si dentro de los cinco años posteriores a una fusión o escisión se pretende realizar otra fusión, deberá solicitarse previamente autorización a la autoridad fiscal.
La razón de negocios como requisito sustantivo
La reforma al CFF publicada el 12 de noviembre de 2021 incorporó expresamente la razón de negocios al régimen de fusiones y escisiones. El artículo 14-B dispone que, cuando la autoridad detecte en ejercicio de sus facultades de comprobación que una operación carece de razón de negocios o incumple los requisitos legales, determinará el impuesto correspondiente a la enajenación. Esta disposición debe interpretarse conjuntamente con el artículo 5-A del CFF, que regula las consecuencias fiscales de determinados actos jurídicos carentes de razón de negocios que generen beneficios fiscales.
La razón de negocios exige identificar una justificación empresarial verificable, distinta de la mera obtención de una ventaja tributaria. Por ejemplo, concentrar funciones administrativas, eliminar duplicidades operativas, separar actividades con riesgos diferentes o facilitar la entrada de capital pueden constituir objetivos económicos legítimos. Sin embargo, invocar una finalidad empresarial no equivale a demostrarla. La justificación debe guardar congruencia con las decisiones del consejo, las proyecciones financieras, los contratos y el funcionamiento posterior de las sociedades.
Cinco años antes y después: la revisión de operaciones relevantes
El artículo 14-B permite que la autoridad considere operaciones relevantes relacionadas con la fusión o escisión realizadas durante los cinco años anteriores y los cinco posteriores. Entre ellas se encuentran modificaciones en derechos accionarios, variaciones relevantes del valor contable de las acciones, cambios de capital, alteraciones en la residencia fiscal y transmisión de segmentos de negocio. Asimismo, cuando se realice una operación relevante durante los cinco años posteriores, debe presentarse la información prevista en el artículo 31-A, primer párrafo, inciso d), del CFF.
Esta regulación permite examinar la reestructura dentro de una secuencia económica más amplia. Por ejemplo, una escisión seguida de la venta de acciones de una sociedad escindida puede justificar un análisis sobre la finalidad real de ambas operaciones. No obstante, la venta posterior no convierte automáticamente la escisión en una enajenación gravada. La autoridad deberá valorar los hechos, los requisitos legales y la razón de negocios mediante el procedimiento correspondiente. La vigilancia fiscal de operaciones posteriores tampoco significa que exista una prohibición general de reorganizar nuevamente el grupo empresarial.
Dictámenes financieros y obligaciones para 2026
El artículo 14-B exige que los estados financieros utilizados para realizar la fusión o escisión, así como los elaborados como resultado de esos actos, sean dictaminados por contador público inscrito conforme a las disposiciones del SAT. La regla 2.10.27 de la Resolución Miscelánea Fiscal para 2026 establece que los dictámenes correspondientes a operaciones efectuadas a partir del 1 de enero de 2026 deberán presentarse, conforme a la ficha de trámite 122/CFF, a más tardar el 31 de marzo del año siguiente. En consecuencia, tratándose de operaciones realizadas durante 2026, la fecha general de presentación será el 31 de marzo de 2027.
Es indispensable distinguir este dictamen fiscal de los estados financieros dictaminados por auditor externo que exige la LGSM para la escisión. Aunque ambos instrumentos pueden relacionarse, responden a fundamentos y requisitos diferentes.
Responsabilidades fiscales que sobreviven a la reestructura
La fusión o escisión no extingue automáticamente las obligaciones tributarias anteriores. El artículo 26, fracción XII, del CFF establece responsabilidad solidaria de las sociedades escindidas por determinadas contribuciones relacionadas con los elementos patrimoniales transmitidos y por las causadas por la escindente antes de la operación. Como regla, esa responsabilidad no excede del valor del capital de cada escindida al momento de la escisión.
Sin embargo, el límite puede dejar de aplicarse cuando, como consecuencia de la transmisión patrimonial, surjan partidas de capital contable que no estaban registradas o reconocidas en los estados financieros aprobados por la asamblea. Adicionalmente, deben examinarse los efectos sobre pérdidas fiscales, cuentas fiscales, declaraciones pendientes y obligaciones de conservación documental, incluyendo las disposiciones aplicables de la Ley del Impuesto sobre la Renta y del artículo 69-B Bis del CFF. La reorganización patrimonial exige, por tanto, una revisión fiscal histórica que permita identificar obligaciones y contingencias antes de distribuir los activos y pasivos.
La documentación como principal defensa de la reestructura
Una fusión o escisión correctamente planeada debería contar con un expediente integral que explique su propósito económico, los beneficios esperados, la composición accionaria y los criterios de asignación patrimonial. Resulta recomendable preparar un memorándum de razón de negocios, proyecciones financieras, inventarios de activos y pasivos, análisis de contratos, dictámenes y acuerdos corporativos congruentes entre sí. También deben identificarse los acreedores relevantes, evaluar las consecuencias de sus derechos de oposición y documentar el cumplimiento de las obligaciones fiscales.
El expediente no debe limitarse a justificar el momento de la operación. Conviene actualizarlo cuando se produzcan cambios relevantes durante los años posteriores. La consistencia entre lo aprobado por los accionistas, lo registrado contablemente y lo ejecutado empresarialmente constituye una de las mejores defensas frente a cuestionamientos fiscales.
Conclusión: reorganizar exige coherencia jurídica y económica
La fusión y la escisión siguen siendo herramientas legítimas para fortalecer estructuras empresariales, separar actividades y facilitar nuevas inversiones. Sin embargo, su eficacia depende de respetar simultáneamente las exigencias mercantiles y fiscales. La protección de acreedores, la continuidad accionaria, la razón de negocios y el cumplimiento de las obligaciones documentales no son formalidades independientes: integran un sistema destinado a preservar la certeza de las operaciones.
La revisión de actos anteriores y posteriores obliga, además, a considerar la reorganización como parte de una estrategia empresarial de largo plazo. Una reestructura corporativa sólida no es aquella que simplemente evita una carga fiscal inmediata, sino la que puede demostrar que su diseño jurídico corresponde a una transformación económica auténtica, razonable y verificable.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo