¿Cómo se determina el límite de ingresos de un RESICO?
Esta es una información crucial para garantizar la precisión y la transparencia en las declaraciones fiscales, y evitar posibles problemas
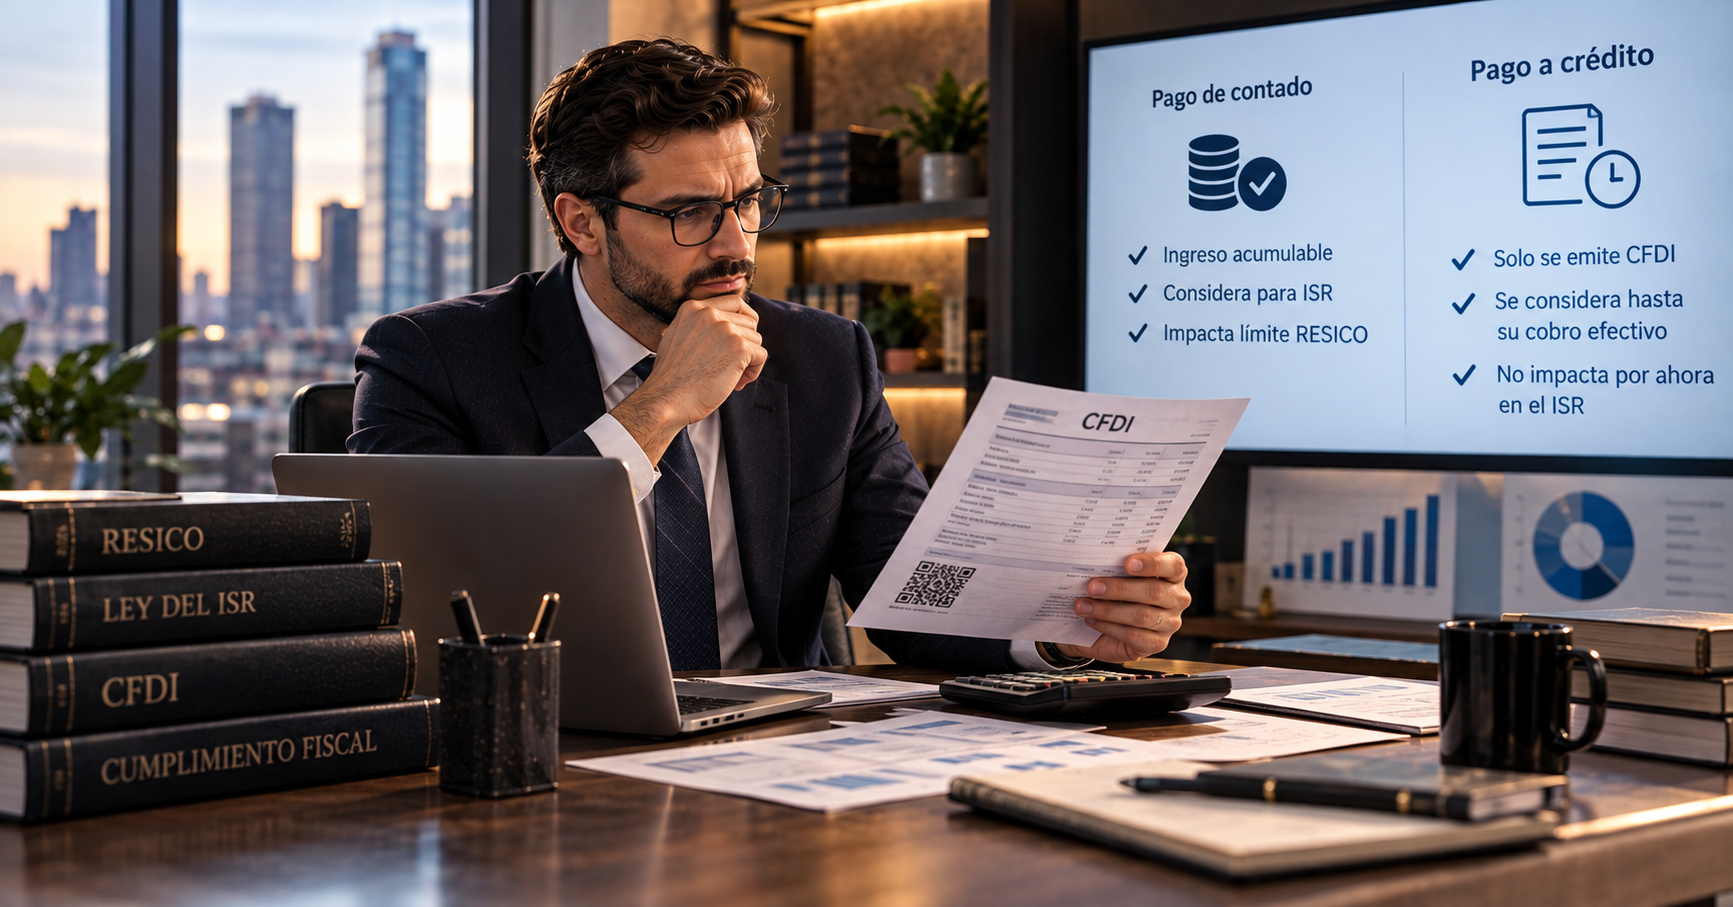
Los contribuyentes están obligados a emitir Comprobantes Fiscales Digitales por Internet (CFDI) en sus operaciones cotidianas, los cuales reflejan los ingresos obtenidos. Pero, estos pueden representar operaciones o ventas de pago de contado o con crédito, lo que puede generar confusión en aquellas personas físicas o morales que tributen en el del Régimen Simplificado de Confianza (RESICO) al momento de tratar de determinar si se mantienen dentro de los parámetros fiscales establecidos.
El problema radica en la dificultad que tienen en particular los de éste régimen para distinguir entre estas dos tipos de ventas y, por lo tanto, aplicar correctamente las regulaciones fiscales correspondientes, esto es, las ventas de pago de contado son aquellas que se consideran para determinar los ingresos acumulables para el pago del Impuesto Sobre la Renta (ISR), mientras que las que son a crédito sólo se expide el CFDI correspondientes, mismas que se tomarán en cuenta para este impuesto hasta el momento de su efectivo cobro.
Es un régimen fiscal basado en el flujo de efectivo, tanto para las personas físicas como las morales, lo que significa que los ingresos a considerar serán sólo los obtenidos en el momento en que sean efectivamente cobrados. Por lo tanto, emitir un CFDI por una operación a crédito no causa el ISR, de conformidad con el artículo 113-E, quinto párrafo, y 207, primer párrafo, de la Ley del ISR, aplicable para personas físicas y morales, respectivamente.
Así, para determinar si se encuentran sus ingresos dentro de los límites de 3.5 millones y 35 millones, según corresponda, únicamente se tomarán para su cómputo los ingresos efectivamente cobrados, sin tener en cuenta en esta suma a aquellos que no son pagados dentro del ejercicio fiscal.
En conclusión, es importante revisar la cantidad de ingresos declarados en sus pagos provisionales durante el ejercicio de 2022, esto se puede llevar a cabo con el pago correspondiente al mes de diciembre, de esta manera nos permitirá conocer si los ingresos efectivamente cobrados superan el límite establecido en la Ley de ISR, de esta forma podrán determinar se aún puede continuar dentro del RESICO. Esta es una información crucial para garantizar la precisión y la transparencia en las declaraciones fiscales, y evitar posibles problemas.
Es conveniente que los contribuyentes del RESICO revisen el monto de ingresos declarados, y que estos se comparen contra los efectivamente cobrados para asegurar que la información está correctamente plasmada para que tenga la certeza ya sea de permanecer, o bien, de abandonar dicho régimen.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo