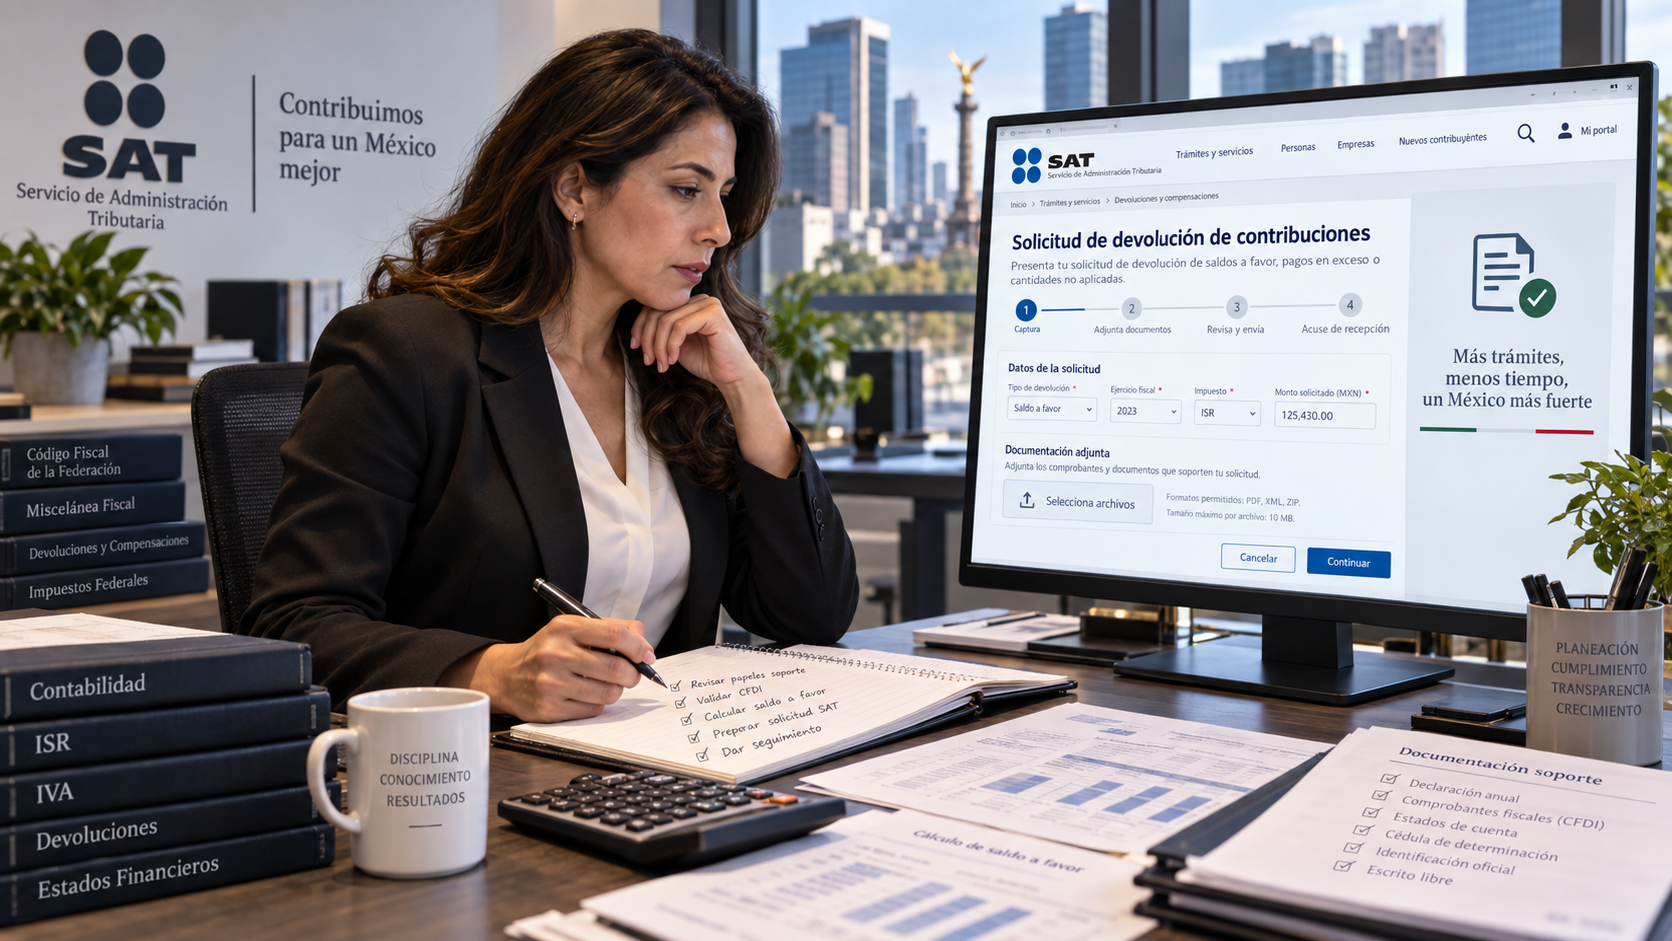
TFJA: Análisis de la compensación de saldos a favor
La compensación de saldos a favor no está condicionada a que la autoridad emita un oficio o resolución en respuesta
En el intrincado mundo de las obligaciones fiscales, la compensación de saldos a favor se erige como una herramienta estratégica, pesé a las restricciones que cambiaron a partir de 2019. Sin embargo, este criterio resulta adecuado para aquellos contribuyentes bajo facultades de comprobación, pues recordemos que cuando se encuentre en estas circunstancias se recupera la compensación universal, es lo importante de este análisis. Sin embargo, un aspecto importante a resaltar: ¿Es necesario esperar a que la autoridad emita un oficio o resolución para poder ejercer la compensación?
La compensación fiscal se presenta como una facilidad invaluable en su búsqueda por cumplir con sus obligaciones tributarias, aunque en estos momentos muy limitada a la prevalecía hasta antes 2019. Bajo el artículo 23 del CFF, en general podemos señalar que para dar cumplimiento de impuestos propios pueden optar por la compensación de saldos a favor. Esto significa que pueden restar las cantidades que tienen a su favor de aquellas que deben abonar por deudas propias o retenciones de terceros, siempre y cuando se deriven de impuestos federales diferentes a los relacionados con importaciones, administren la misma autoridad y no tengan un destino específico, y no se trate de retenciones a terceros.
Un aspecto importante radica en el proceso de presentación del aviso de compensación, el CFF establece que los contribuyentes pueden llevar a cabo la compensación actualizada, simplemente presentando el aviso de compensación dentro de los cinco días posteriores a la acción de compensación, sin que sea necesario la emisión de una resolución de la autoridad en respuesta. La facultad de compensación se convierte en una herramienta proactiva en manos de los particulares.
Es crucial destacar que del contenido del mencionado precepto, en el aviso de compensación es esencial para ejercer el derecho de extinguir un adeudo fiscal mediante compensación, es sólo la presentación del aviso, que es lo único que se vuelve un componente esencial para defender su procedencia. Asimismo, en el caso de que si es posteriormente considerada improcedente, se generarán recargos.
El análisis al artículo 23 del Código Fiscal de la Federación arroja una conclusión clara: la compensación de saldos a favor no está condicionada a que la autoridad emita un oficio o resolución en respuesta. La presentación del aviso de compensación es una acción independiente que permite ejercer su derecho de forma proactiva. Al considerar el panorama legal y las implicaciones, como puede ser el rechazo de alguna deducción, queda evidente que el rechazo basado en este requisito no previsto en la ley resulta ilegal.
Lo anterior extraído del criterio que a continuación se transcribe del TFJA:
COMPENSACIÓN DE SALDOS A FAVOR. PARA EFECTUARLA EL CONTRIBUYENTE NO ESTÁ CONDICIONADO A QUE LA AUTORIDAD EMITA UN OFICIO O RESOLUCIÓN QUE RECAIGA AL AVISO CORRESPONDIENTE.- La compensación en materia fiscal constituye una facilidad tendiente al cumplimiento de las obligaciones fiscales de los contribuyentes. Al respecto, el artículo 23 del Código Fiscal de la Federación vigente en 2012, establece que los contribuyentes obligados a pagar mediante declaración podrán optar por compensar las cantidades que tengan a su favor contra las que estén obligados a pagar por adeudo propio o retención de terceros, siempre que ambas deriven de impuestos federales distintos de los que se causen con motivo de la importación, los administre la misma autoridad y no tengan destino específico, incluyendo sus accesorios. Asimismo, dispone que para ello, bastara que los contribuyentes efectúen la compensación de dichas cantidades actualizadas, presentando el aviso de compensación, dentro de los cinco días siguientes a aquel en el que la misma se haya efectuado, acompañando la documentación que se solicite en la forma oficial que para estos efectos se publique. En consecuencia, del análisis al precepto aludido, se desprende que el único requisito para efectuar la compensación, es que el contribuyente presente el aviso correspondiente dentro de los cinco días siguientes a aquel en que la misma se haya efectuado, acompañando la documentación que se solicite en la forma oficial que para estos efectos se publique, no así que deba esperar a que la autoridad emita una resolución que recaiga a su solicitud para poder efectuarla; máxime que el artículo 23 del citado Código, establece que en caso de que la compensación se determine improcedente con posterioridad, se causarán los recargos correspondientes en términos del artículo 21 del citado ordenamiento.
Juicio Contencioso Administrativo Núm. 23/21-ERF-01-5/1637/21-PL-02-04.- Resuelto por el Pleno Jurisdiccional de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 23 de noviembre de 2022, por unanimidad de 11 votos a favor.- Magistrada Ponente: Nora Elizabeth Urby Genel.- Secretario: Lic. Ángel Fernando Paz Hernández. (Tesis aprobada en sesión de 31 de mayo de 2023)

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo