Riesgos de seguridad social por PTU excedente
El criterio del IMSS redefine el tratamiento contributivo de la PTU excedente, anticipada o extemporánea, obliga a integrar cantidades al SBC y eleva riesgos para patrones, asesores y dictaminadores autorizados.
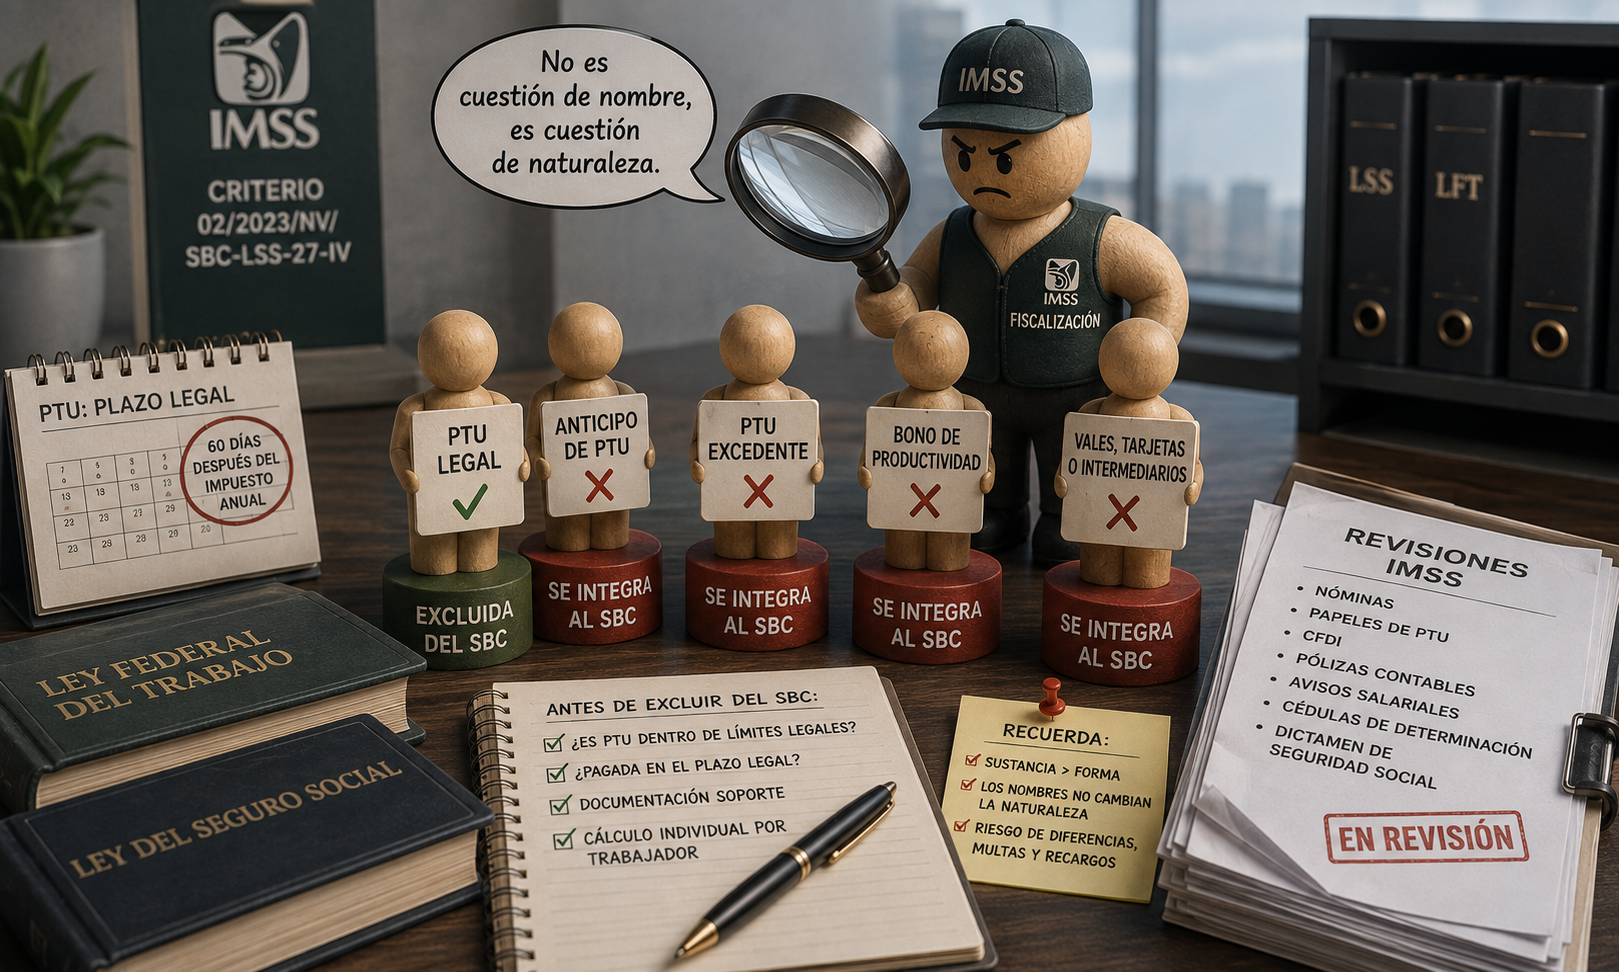
El criterio del IMSS y la reclasificación de la PTU
El 7 de julio de 2023 se publicó en el Diario Oficial de la Federación el Acuerdo ACDO.AS2.HCT.260623/160.P.DIR y su Anexo Único, mediante el cual el Consejo Técnico del Instituto Mexicano del Seguro Social aprobó el criterio 02/2023/NV/SBC-LSS-27-IV, su propósito consiste en orientar el tratamiento de los pagos que excedan los límites de la participación de los trabajadores en las utilidades de las empresas, así como de aquellos entregados anticipadamente o bajo la denominación de bonos de productividad. El acuerdo entró en vigor al día siguiente de su publicación.
Los criterios normativos del IMSS no sustituyen al legislador ni constituyen, por sí mismos, una nueva contribución. Sin embargo, expresan la interpretación oficial que el Instituto aplicará por conducto de sus áreas operativas, de fiscalización y recaudación. Por ello, su relevancia práctica es indiscutible: anticipan la postura que probablemente sostendrá la autoridad durante revisiones de gabinete, visitas domiciliarias, correcciones patronales y dictámenes en materia de seguridad social.
La denominación contable de un pago no determina su naturaleza jurídica: si la cantidad excede los límites legales de la PTU, puede convertirse en una gratificación integrante del salario base de cotización.
La exclusión legal de la PTU no es ilimitada
El artículo 27, primer párrafo, de la Ley del Seguro Social (LSS) establece una regla amplia: el salario base de cotización se integra con la cuota diaria, gratificaciones, percepciones, primas, comisiones, prestaciones en especie y cualquier otra cantidad entregada a la persona trabajadora por su trabajo. Su fracción IV excluye expresamente las participaciones en las utilidades de la empresa, no obstante, presupone que el pago conserve jurídicamente la naturaleza de PTU.
La Ley Federal del Trabajo (LFT) dispone que el reparto debe efectuarse dentro de los sesenta días siguientes a la fecha en que deba pagarse el impuesto anual. Asimismo, para calcular la participación, considera como salario la cuota diaria en efectivo, sin incluir gratificaciones, percepciones u otras prestaciones integrantes del salario laboral.
Desde la reforma publicada el 23 de abril de 2021, el artículo 127, fracción VIII, de la LFT limita la PTU individual a tres meses del salario de la persona trabajadora o al promedio de la participación recibida durante los últimos tres años, debiendo aplicarse la cantidad más favorable. Paralelamente, la fracción III mantiene el límite de un mes de salario para quienes laboren al servicio de personas cuyos ingresos deriven exclusivamente de su trabajo y para determinados patrones dedicados al cuidado de bienes productores de rentas o al cobro de créditos e intereses.
PTU excedente: el cambio de naturaleza jurídica
El criterio parte de una premisa sustantiva: la exclusión prevista en el artículo 27, fracción IV, de la LSS solamente ampara la PTU determinada y pagada dentro de sus límites legales. Cuando el patrón entrega una cantidad superior y decide no recuperar el pago efectuado en demasía, el excedente pierde, para el IMSS, la naturaleza de utilidad y se convierte en una gratificación.
La consecuencia no consiste en integrar al salario toda la PTU, sino únicamente la porción que ya no pueda justificarse como participación legal. El análisis debe realizarse individualmente, comparando el importe asignado a cada persona con los topes correspondientes y conservando la memoria de cálculo que demuestre cuál de las alternativas legales resultó más favorable.
La eventual recuperación del excedente tampoco puede ejecutarse unilateralmente o mediante descuentos arbitrarios. El artículo 110, fracción I, de la LFT admite descuentos por pagos hechos en exceso, pero fija límites respecto de la cantidad exigible y exige acuerdo entre las partes sobre la forma del descuento. En consecuencia, la empresa debe valorar conjuntamente el riesgo laboral de recuperar la cantidad y el efecto contributivo de conservarla como beneficio definitivo.
Los anticipos no adquieren naturaleza de PTU por su registro contable
Otra práctica observada consiste en entregar parcialidades durante el ejercicio, registrándolas como anticipos de utilidades que habrán de generarse posteriormente. El IMSS considera que este mecanismo desvirtúa la prestación, porque antes de la conclusión del ejercicio, la presentación de la declaración y la determinación de la renta gravable no existe certeza jurídica sobre la utilidad repartible.
El pago anticipado, por tanto, no queda protegido automáticamente por la exclusión del artículo 27, fracción IV. Según el criterio, también pierde su naturaleza la PTU cubierta después del plazo establecido en el artículo 122 de la LFT. Para efectos de seguridad social, la postura institucional comprende los pagos realizados tanto antes como después del periodo legal.
Esta interpretación obliga a diferenciar entre la obligación laboral de pagar una PTU adeudada y su tratamiento para efectos del salario base de cotización. Un pago extemporáneo puede continuar respondiendo a un derecho laboral del trabajador; sin embargo, el IMSS ha manifestado que su exclusión del SBC será improcedente cuando no se ajuste al plazo legal. Ante una controversia, la naturaleza y los efectos concretos deberán analizarse conforme a los hechos, la documentación y los medios de defensa disponibles.
Bonos de productividad: la forma de entrega no elimina la integración
El criterio también rechaza los esquemas que pretenden excluir bonos de productividad por entregarlos mediante tarjetas de regalo, vales de despensa, asociaciones patronales o intermediarios. Cuando el pago se encuentra vinculado con la prestación del servicio, el cumplimiento de metas o el desempeño individual o colectivo, conserva el carácter de percepción, incentivo o gratificación.
Los artículos de la LFT relativos a capacitación, adiestramiento y productividad no constituyen una regla de exclusión salarial. La integración se resuelve conforme al artículo 27 de la LSS. Por ello, cambiar el nombre del concepto, el vehículo de pago o la entidad dispersora no modifica su sustancia económica ni su vinculación con el trabajo.
Corregir antes de una revisión del IMSS no sólo reduce contingencias económicas; también protege la congruencia entre nómina, contabilidad, dictamen y cumplimiento de las obligaciones de seguridad social.
Consecuencias patronales y responsabilidad profesional
La exclusión indebida puede producir diferencias en el SBC, avisos afiliatorios incorrectos y cuotas obrero-patronales omitidas. El IMSS está facultado para determinar presuntivamente las cuotas, fijarlas en cantidad líquida y revisar las cédulas pagadas cuando detecte errores u omisiones. Además, el artículo 304 de la LSS prevé una multa del cuarenta al cien por ciento del concepto fiscal omitido, sin perjuicio de otras infracciones relacionadas con la falta de presentación de modificaciones salariales.
La corrección espontánea adquiere especial importancia. La LSS contempla supuestos en los que no se imponen multas por cumplimiento espontáneo, pero esa calidad desaparece cuando la omisión ya fue descubierta, existe una orden de visita o requerimiento, o la corrección se efectúa fuera del plazo relacionado con observaciones consignadas en un dictamen.
Finalmente, el criterio califica como práctica fiscal indebida no sólo la conducta del patrón, sino también la participación de quien asesore, aconseje o implemente estos esquemas. Incluye al contador público autorizado que emita una opinión limpia y sin salvedades respecto de patrones que hayan incurrido en las conductas señaladas. La revisión debe abarcar nóminas, papeles de PTU, CFDI, pólizas contables, avisos salariales, cédulas de determinación y dictamen de seguridad social.
La prevención exige congruencia documental y sustancia jurídica. Antes de excluir una cantidad del SBC, la empresa debe acreditar que se trata verdaderamente de PTU, que fue calculada dentro de los límites aplicables y que se pagó durante el periodo legal. Cuando alguno de esos elementos falte, conservar el concepto contable de “utilidades” no evitará su reclasificación.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo