Renta de automóviles: cuánto puede deducirse y cuáles son los requisitos
La deducción de automóviles arrendados exige distinguir renta ordinaria, viáticos y arrendamiento financiero, aplicar límites diarios, acreditar estricta indispensabilidad y observar requisitos documentales para ISR e IVA en 2026 vigentes.
El automóvil rentado no se deduce necesariamente por el importe de la factura
El arrendamiento de automóviles constituye una práctica común para las empresas y profesionistas que requieren movilidad sin adquirir directamente un vehículo. Sin embargo, desde la perspectiva del impuesto sobre la renta, el hecho de que la empresa pague una renta mensual y cuente con el CFDI correspondiente no significa que pueda deducir automáticamente la totalidad de la contraprestación.
La Ley del Impuesto sobre la Renta (LISR) establece un límite específico para los pagos efectuados por el uso o goce temporal de automóviles. La regla se encuentra en el artículo 28, fracción XIII, tercer párrafo, y continúa vigente en 2026: tratándose de automóviles convencionales, únicamente pueden deducirse hasta $200 diarios por automóvil; si se trata de unidades cuya propulsión sea mediante baterías eléctricas recargables, automóviles eléctricos que además cuenten con motor de combustión interna o vehículos accionados por hidrógeno, el límite asciende a $285 diarios.
Estos límites no constituyen una deducción automática, el propio artículo 28 condiciona su aplicación a que el vehículo sea estrictamente indispensable para la actividad del contribuyente y remite, además, a los requisitos aplicables a automóviles previstos en el artículo 36, fracción II, de la propia Ley.
¿Cómo se aplica el límite de $200 diarios?
Supóngase que una persona moral renta un automóvil convencional durante treinta días y paga una mensualidad de $12,000 más IVA. El límite fiscal ordinario sería de $200 por cada día de utilización, de manera que el importe máximo deducible por ese periodo sería de $6,000.
Los restantes $6,000 de la renta no serían deducibles para efectos del ISR bajo esta disposición. Si la renta fuera de $5,000 por el mismo periodo y se cumplieran los demás requisitos, el límite de $6,000 no obligaría a incrementar artificialmente la deducción; simplemente podría deducirse el gasto realmente efectuado, es decir, $5,000.
La regla opera, entonces, como un máximo fiscal, no como una deducción fija, tratándose de un automóvil eléctrico o de alguna de las tecnologías expresamente contempladas por el artículo 28, el mismo periodo de treinta días permitiría un máximo de $8,550, resultado de multiplicar $285 por treinta días.
Esta diferencia debe considerarse al evaluar económicamente esquemas de arrendamiento, pues una mensualidad idéntica puede producir una deducción distinta dependiendo de las características de propulsión del automóvil.
El antiguo límite de $250 diarios ya no resulta aplicable
Durante varios años coexistieron la limitante contenida en la Ley del ISR y un beneficio contenido en decretos presidenciales. El Decreto que compiló diversos beneficios fiscales, publicado el 30 de marzo de 2012, permitía a contribuyentes de los Títulos II y IV, Capítulo II, deducir hasta $250 diarios por vehículo, en sustitución del límite entonces contenido en la legislación.
No obstante, el Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa publicado el 26 de diciembre de 2013 dejó sin efectos, a partir de 2014, los decretos anteriores en las materias fiscales señaladas, salvo excepciones expresamente identificadas. El beneficio de $250 diarios para automóviles no fue preservado en el nuevo ordenamiento.
En consecuencia, actualmente no resulta correcto utilizar los antiguos $250 diarios como parámetro, en 2026 prevalecen los importes de $200 y $285 diarios establecidos directamente en el artículo 28 de la LISR.
Estrictamente indispensable: el límite monetario no es suficiente
Incluso cuando el gasto no exceda de $200 o $285 por día, la empresa deberá demostrar que el automóvil resulta estrictamente indispensable para sus actividades. Esta condición impide tratar la limitante diaria como una franquicia automática para cualquier vehículo rentado a nombre de la compañía.
La estricta indispensabilidad deberá analizarse conforme al giro y las circunstancias de cada contribuyente. Una compañía que renta vehículos para que sus supervisores visiten plantas, obras, clientes o establecimientos puede construir una vinculación objetiva entre el gasto y su actividad generadora de ingresos. De forma semejante, una empresa de servicios técnicos puede justificar el automóvil utilizado por personal que debe trasladarse permanentemente a instalaciones de clientes.
El análisis se vuelve más sensible cuando el automóvil queda permanentemente asignado a un accionista o directivo y existe una utilización personal significativa. El CFDI expedido a nombre de la sociedad demuestra documentalmente el pago, pero no necesariamente acredita el destino empresarial del vehículo.
Una política preventiva debería poder demostrar quién tiene asignada la unidad, cuáles son sus funciones, qué actividades requieren movilidad y por qué el gasto se encuentra vinculado con la generación o conservación de los ingresos de la empresa.
La renta de automóvil durante un viaje tiene un límite diferente
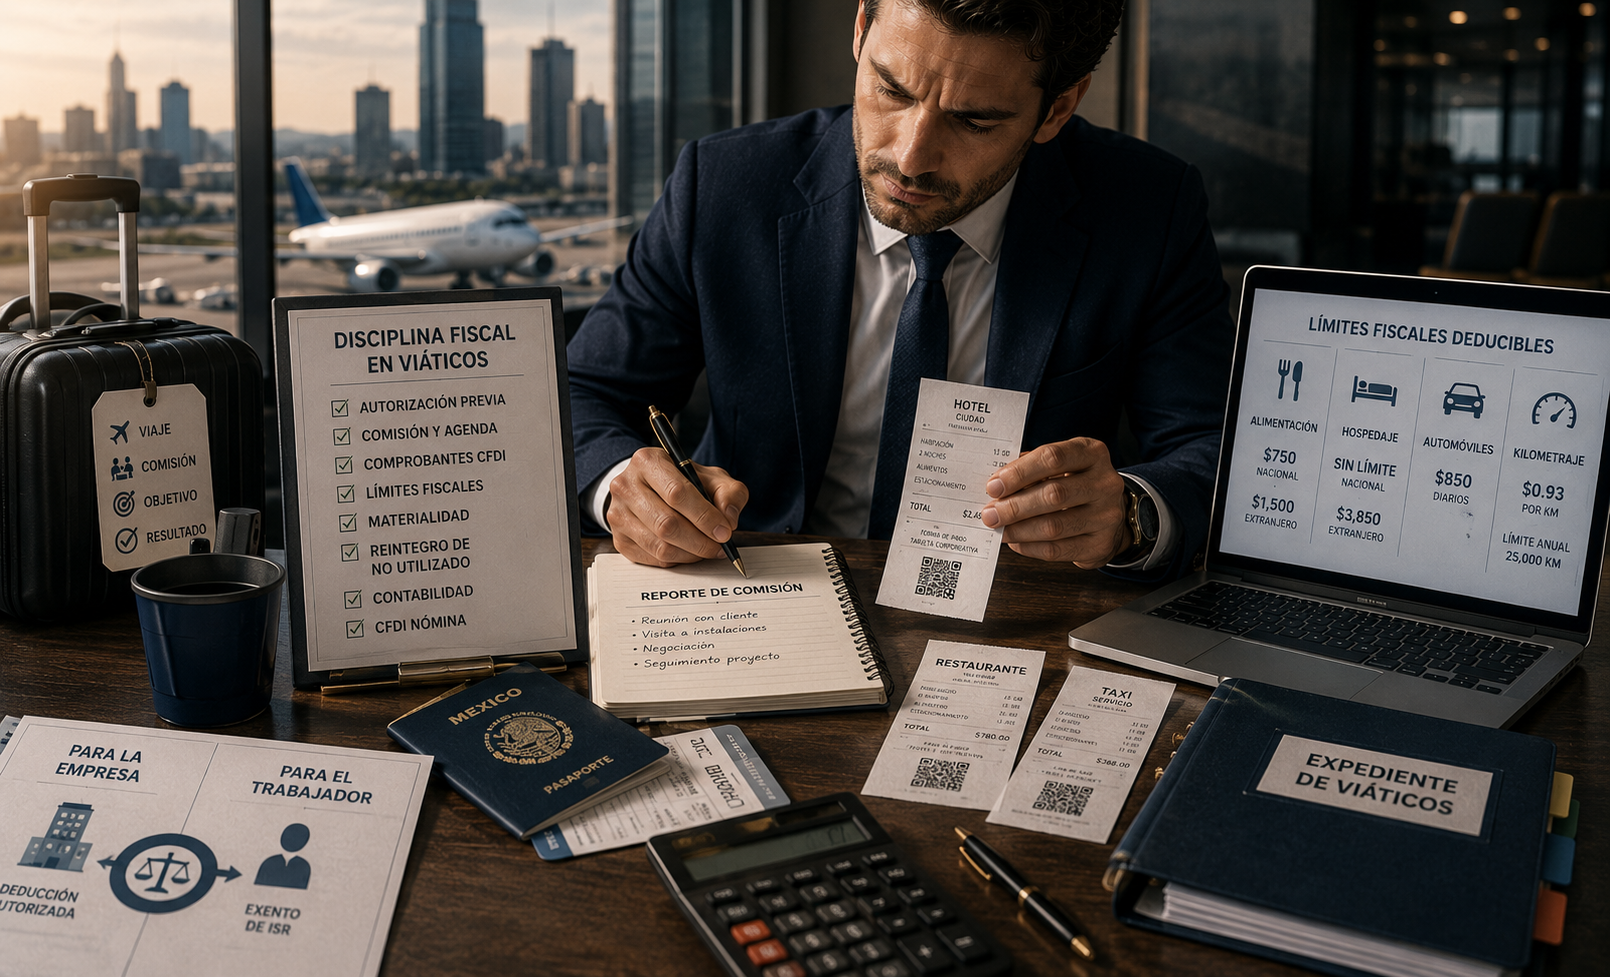
La Ley contiene una regla especial cuando el automóvil se renta como parte de un viaje de trabajo. El artículo 28, fracción V, establece que los gastos de viaje destinados al uso o goce temporal de automóviles y los gastos relacionados pueden deducirse hasta por $850 diarios, tanto en territorio nacional como en el extranjero.
Este supuesto tiene requisitos propios. Para que la erogación se considere viático, la persona beneficiaria debe tener relación laboral con el contribuyente o estarle prestando servicios profesionales; además, los gastos de viaje no deben efectuarse dentro de la faja de cincuenta kilómetros alrededor del establecimiento y debe existir la documentación fiscal correspondiente. La Ley exige también acompañar la documentación que ampare el hospedaje o transporte.
Por ello, no debe confundirse el límite ordinario de $200 diarios del artículo 28, fracción XIII, con el límite de $850 previsto para un viaje que reúna los requisitos fiscales de viático.
Supóngase que un trabajador viaja durante cinco días a otra entidad federativa y renta un automóvil por $1,100 diarios para desplazarse durante la comisión. Bajo el supuesto especial de gastos de viaje, la deducción estará limitada a $850 diarios, es decir, a un máximo de $4,250 por esos cinco días, siempre que se cumplan las demás condiciones legales.
Además, la disposición se refiere al uso o goce temporal del automóvil y gastos relacionados, por lo que la empresa debe tener cuidado de no analizar aisladamente la renta cuando existan otros conceptos comprendidos dentro del mismo supuesto legal.
Personas físicas con actividad empresarial o profesional
Los límites no son exclusivos de las sociedades mercantiles. El artículo 103 de la LISR regula las deducciones de las personas físicas con actividades empresariales y profesionales, y la propia Ley establece que estos contribuyentes deberán considerar sus gastos e inversiones no deducibles en términos del artículo 28. Además, para estas personas físicas existe un requisito temporal relevante: el artículo 105 señala que, como regla, las deducciones deben encontrarse efectivamente erogadas durante el ejercicio.
Por tanto, una persona física que tribute en el régimen general de actividades empresariales o profesionales puede encontrarse sujeta a los mismos límites de $200 o $285 diarios, pero deberá atender adicionalmente a las reglas de flujo de efectivo que regulan sus deducciones.
Una precisión distinta aplica a la persona física que tributa en RESICO. El artículo 113-E determina su ISR sobre los ingresos efectivamente cobrados sin aplicar deducción alguna, por lo que el límite de renta del automóvil no produce una deducción para determinar el ISR bajo ese régimen.
Personas morales del RESICO
Para las personas morales del Régimen Simplificado de Confianza la conclusión cambia. El artículo 208 reconoce la deducción de gastos y dispone expresamente que estos contribuyentes deberán considerar las partidas no deducibles conforme al artículo 28. Además, el artículo 210 exige que sus deducciones se encuentren efectivamente erogadas.
Por tanto, una persona moral RESICO que rente un automóvil debe considerar tanto la limitante diaria del artículo 28 como la exigencia de pago efectivo propia de su régimen.
¿Qué sucede con el IVA de una renta parcialmente deducible?
La limitación para ISR produce una consecuencia que frecuentemente se omite: también puede limitar el IVA acreditable. El artículo 5, fracción I, de la Ley del IVA dispone que, tratándose de erogaciones parcialmente deducibles para efectos del ISR, el impuesto trasladado únicamente puede acreditarse en la proporción en que la erogación sea deducible.
Retomemos el ejemplo de una renta mensual de $12,000 más IVA de $1,920 durante treinta días. Si el automóvil convencional únicamente permite deducir $6,000 para ISR, la proporción deducible es del 50%. Bajo esa hipótesis, y siempre que se satisfagan los demás requisitos del IVA y el vehículo se utilice en actividades gravadas o a tasa de 0%, el IVA acreditable sería igualmente el 50% del trasladado, es decir, $960.
Esto demuestra que exceder el límite diario no sólo incrementa la partida no deducible para ISR; puede producir también un costo adicional por la parte del IVA que no pueda acreditarse.
Arrendadoras: una excepción expresamente prevista
El artículo 28 establece que la limitación diaria no será aplicable tratándose de arrendadoras, siempre que destinen los automóviles exclusivamente al arrendamiento durante todo el periodo en que les sea otorgado su uso o goce temporal.
La excepción responde a la naturaleza de su actividad. Para una empresa cuya operación consiste precisamente en colocar vehículos en arrendamiento, la unidad constituye un elemento directamente relacionado con su actividad productiva.
No obstante, la excepción exige exclusividad en el destino del automóvil durante el periodo correspondiente. Por ello, no debe extenderse automáticamente a cualquier empresa que ocasionalmente subarriende un vehículo o que lo utilice simultáneamente para finalidades propias.
Arrendamiento puro y arrendamiento financiero no deben confundirse
Existe una última distinción particularmente importante. Los límites diarios analizados corresponden al uso o goce temporal del automóvil, característico del arrendamiento operativo o puro. Un contrato de arrendamiento financiero recibe un tratamiento fiscal distinto.
En el arrendamiento financiero, la Ley considera para el arrendatario como monto original de la inversión el valor del bien pactado en el contrato y establece reglas especiales para la deducción correspondiente; adicionalmente, la diferencia entre el total de pagos y dicho monto recibe tratamiento de interés.
Por ello, antes de aplicar mecánicamente el límite de $200 diarios debe revisarse la naturaleza jurídica del contrato. Que comercialmente una operación sea denominada “leasing”, “plan de renta” o “arrendamiento” no determina su tratamiento fiscal; deben analizarse sus cláusulas y verificar si jurídicamente constituye arrendamiento puro o financiero.
Conclusión
En 2026, la regla ordinaria continúa siendo clara: la renta de un automóvil convencional puede deducirse hasta $200 diarios por unidad, mientras que determinados automóviles eléctricos, híbridos o accionados por hidrógeno tienen un límite de $285 diarios, siempre que sean estrictamente indispensables y se cumplan los requisitos legales correspondientes.
Si el automóvil se utiliza dentro de un verdadero viaje de trabajo que reúna las condiciones del artículo 28, fracción V, la Ley establece un régimen especial de hasta $850 diarios para el uso o goce temporal del vehículo y los gastos relacionados, sujeto a la documentación y condiciones propias de los viáticos.
El análisis tampoco termina en ISR. Cuando sólo una parte de la renta es deducible, el artículo 5 de la Ley del IVA puede limitar proporcionalmente el acreditamiento del impuesto trasladado. Además, debe distinguirse el arrendamiento puro del financiero, así como el régimen fiscal del contribuyente que efectúa el gasto.
Por ello, la pregunta fiscal correcta no es únicamente “¿cuánto pago de renta?”, sino también “qué tipo de contrato celebré, cuántos días utilicé el vehículo, para qué actividad lo necesito, bajo qué régimen tributo y qué proporción de ISR e IVA puedo sostener documentalmente?”. Esas variables, consideradas en conjunto, determinan el verdadero costo fiscal del automóvil arrendado.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo