Pactos comisorios inadmisibles en contratos bancarios
Los contratos de apertura de crédito son contratos de adhesión sujetos al régimen de orden público y protección de los intereses colectivos
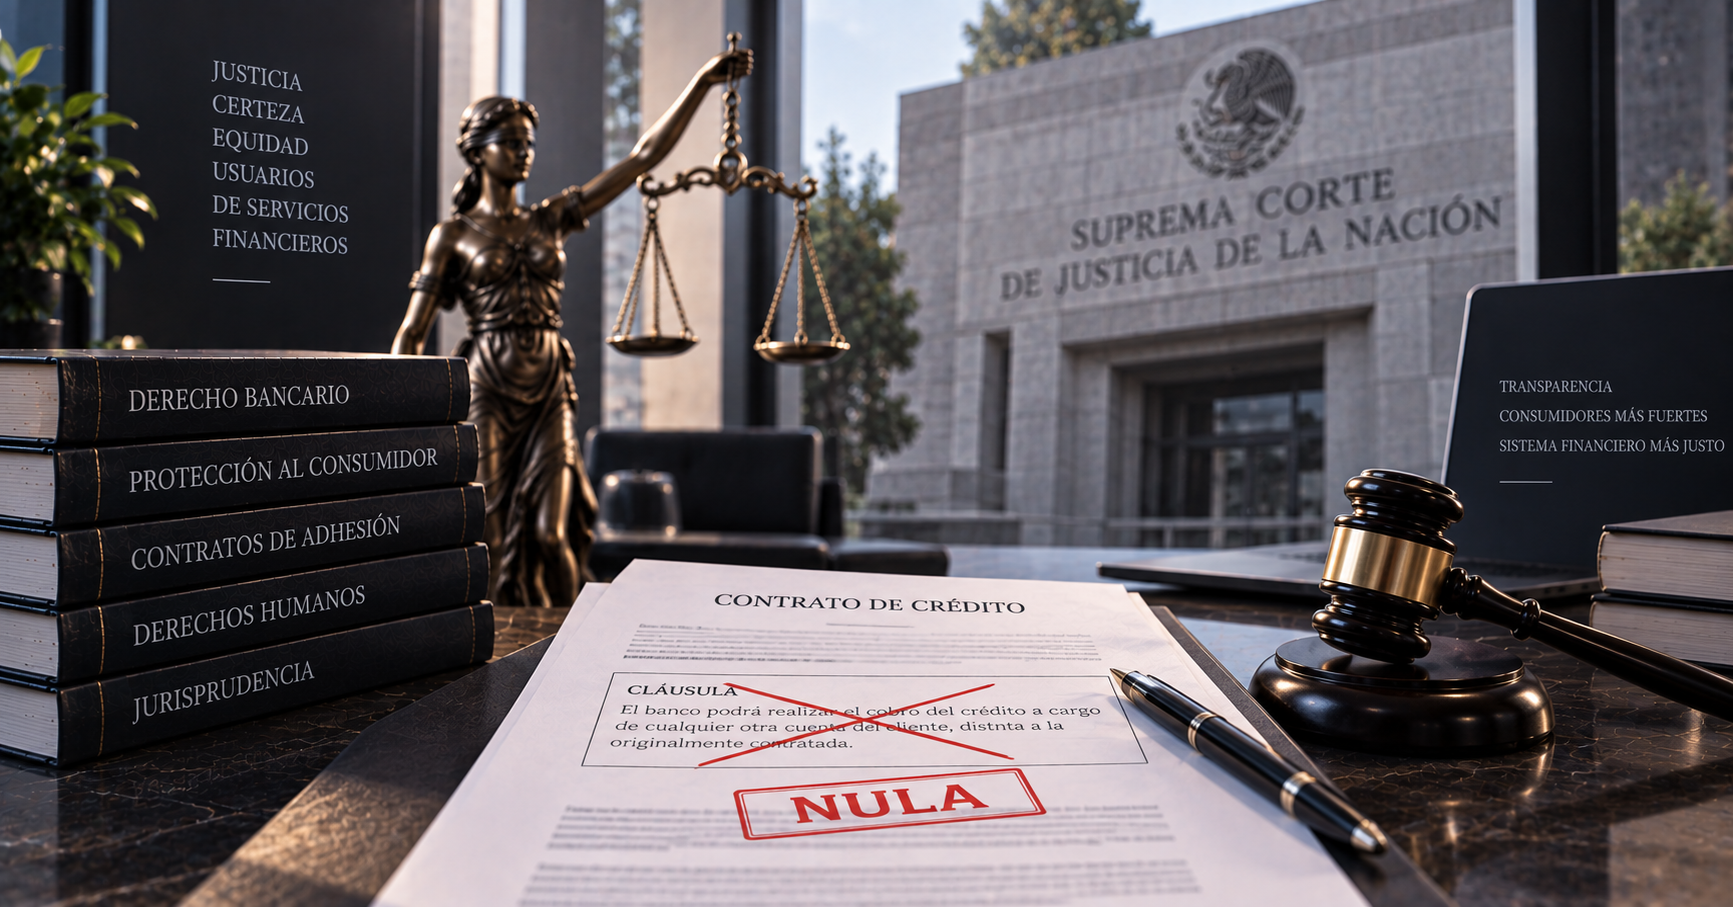
La Primera Sala de la Suprema Corte de Justicia de la Nación (SCJN) ha abordado un tema candente que afecta directamente a usuarios de servicios bancarios: las cláusulas que otorgan a las instituciones financieras un derecho de cobro de créditos a cargo de cuentas distintas a las contratadas originalmente. Esta resolución, que declara la nulidad de tales cláusulas, tiene un profundo impacto en el panorama legal.
Estas cláusulas otorgan a los bancos el derecho de cobrar créditos a cargo de cuentas diferentes a las originalmente contratadas. Sin embargo, la Primera Sala considera que son nulas, ¿por qué? Bueno, porque, son equivalentes a como si fuera un "pacto comisorio inadmisible", pues, permiten que las instituciones eviten los procesos de cobro, como las mediaciones con organismos estatales de supervisión financiera o procedimientos judiciales ordinarios, por ejemplo.
Además, otorgan una prerrogativa para disponer de derechos futuros e inciertos, lo que puede ser perjudicial para los usuarios, no respetan elementos mínimos de exigibilidad, como el tiempo y el modo de pago. Limitando la posibilidad de negociación de planes de pago a los usuarios en caso de necesitarlo y restringen la libre disposición de la propiedad privada.
La nulidad de estas cláusulas no es una decisión arbitraria, sino que se basa en sólidos fundamentos legales. Los contratos de apertura de crédito son contratos de adhesión sujetos al régimen de orden público y protección de los intereses colectivos, según lo establecido en la Ley de Instituciones de Crédito y la Ley de Protección y Defensa al Usuario de Servicios Financieros. En otras palabras, deben cumplir con los requisitos sin que se les permita contener cláusulas abusivas.
Esto es fundamental porque con su estipulación no solo se transgrede la esencia de las leyes financieras en protección de sus usuarios, sino que también contravienen los derechos humanos a la propiedad, al debido proceso y a la protección de los intereses del consumidor, tal como lo establece el artículo 28 de la Constitución Federal. Esta resolución tiene un gran impacto significativo en el ámbito legal y financiero, que tiene que trascender dentro y fuera de las instituciones bancarias, con el fin de que se modifiquen los contratos que las ocntengas, y en el futuro dejen de emplearse.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo