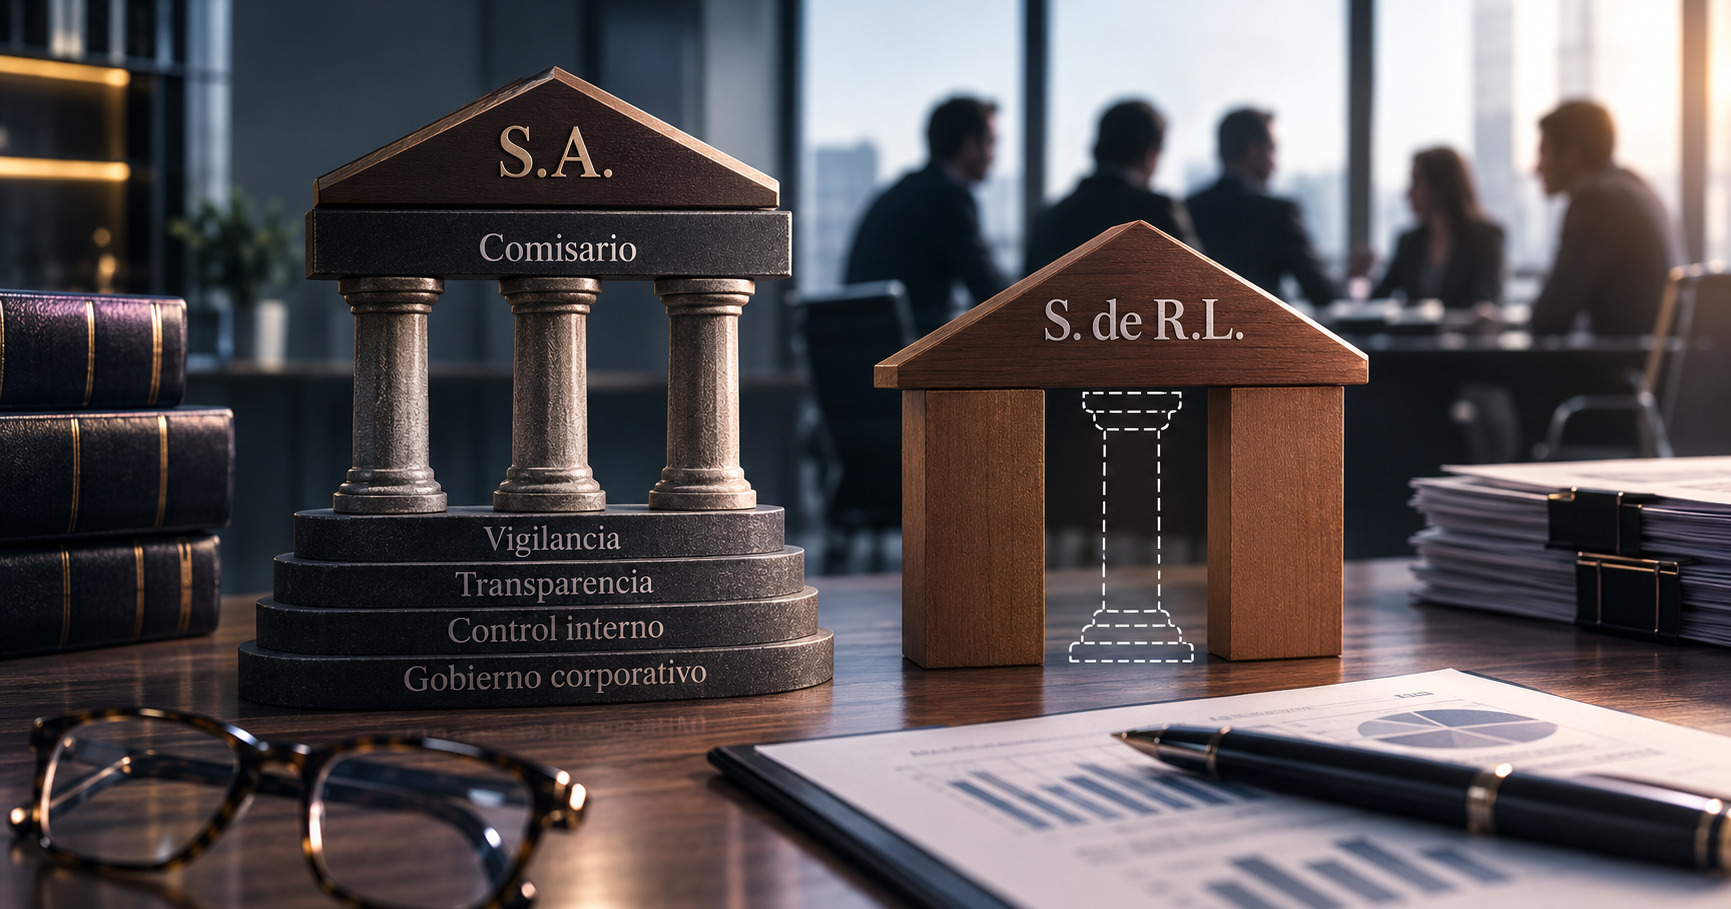
La vigilancia en una sociedad anónima
El Comisario tiene obligaciones y facultades muy extensas y es una labor que de realizarse con la debida diligencia, garantiza la vigilancia de la actuación de los administradores
En una Sociedad Anónima (SA), existen socios que participan en la gestión o administración de la sociedad y otros que no participan, por diferentes razones. Una de ellas es, porque heredaron las acciones o porque en su momento decidieron ya no participar activamente en la sociedad. O incluso existen socios, en las sociedades públicas o en fondos privados de inversión, que aportaron capital y no tienen interés en participar en la gestión de la misma.
No importa la causa, pero el hecho es que existen socios llamados coloquialmente “socios pasivos” que no están enterados de forma directa de la situación de la empresa y que desde luego necesitan de alguien que les de tranquilidad, de que su inversión está bien resguardada.
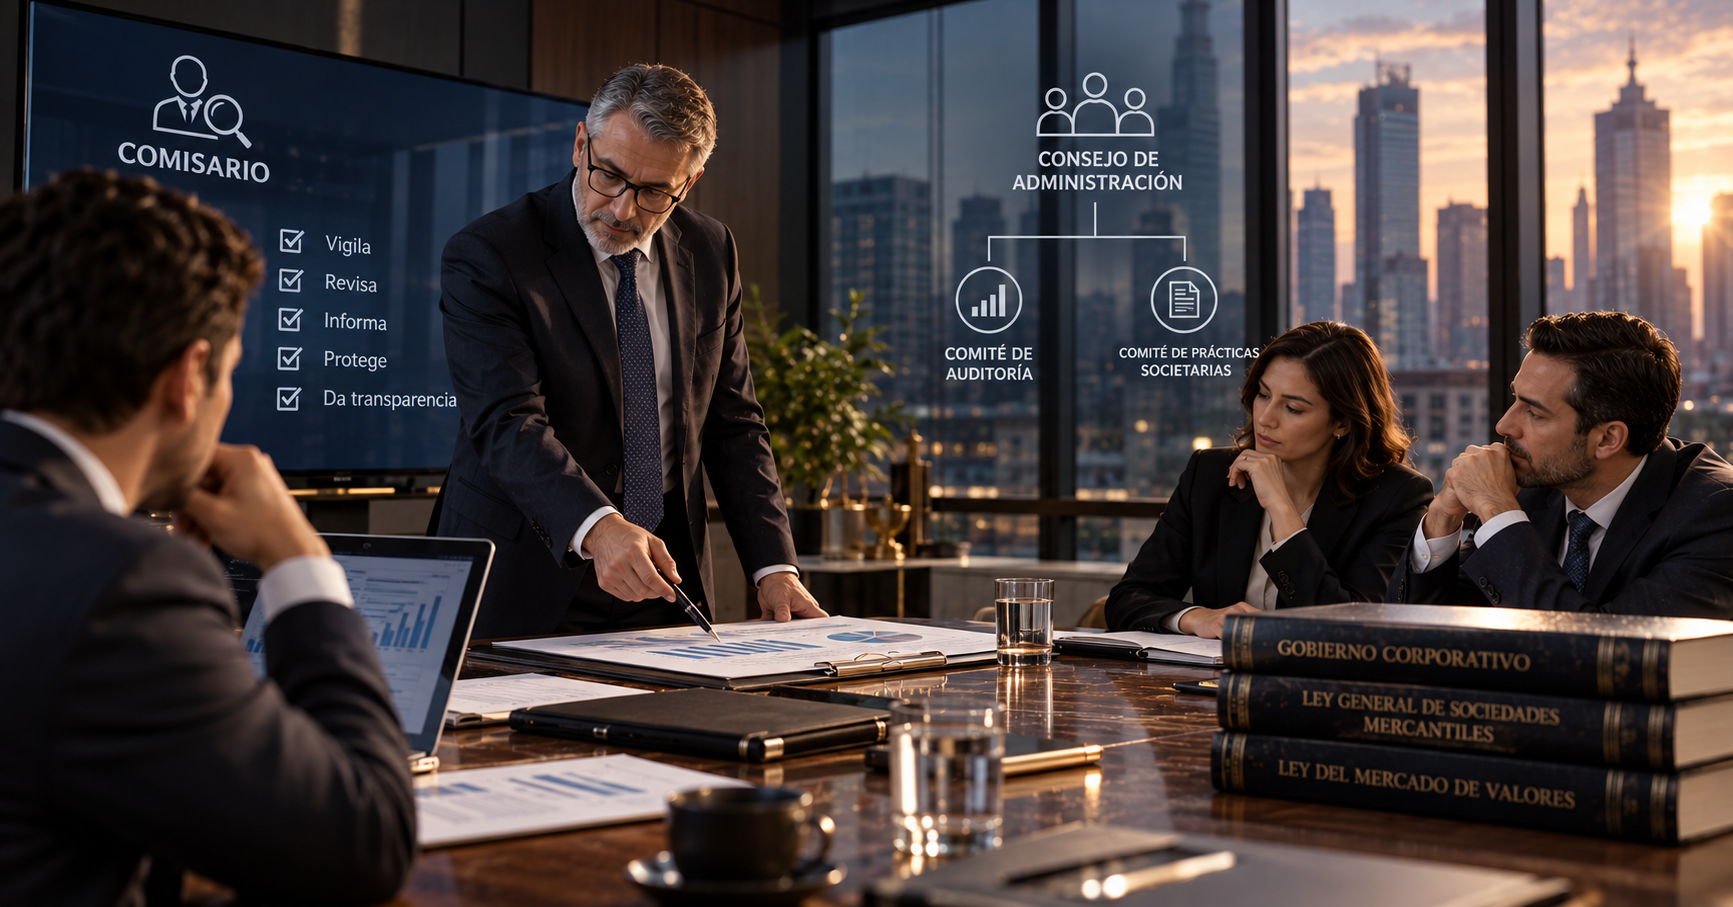
El Comisario es una figura que existe en las sociedades anónimas, que regularmente no es bien valorada, normalmente por desconocimiento. El comisario, tiene como función principal la de vigilar la actuación del Consejo de Administración o del Administrador General Único, es parte de sistema de control societario dualista. Desgraciadamente, en la mayoría de los casos, ni siquiera están enterados de su nombramiento, ya que suele ser nombrados, únicamente para cumplir el requisito de ley; en algunos casos, nunca ejercen sus funciones.
En este artículo, platicaremos de sobre sus funciones y como aprovechar esta figura para la correcta conducción de una SA. Primeramente debemos tomar en cuenta que la actuación del comisario o comisarios está regulada en la Ley General de Sociedades Mercantiles, en adelante “LGSM”, principalmente del artículo 164 al 171.
Y sus facultades y obligaciones se enumeran en el artículo 166. A continuación las menciono:
Cerciorarse de la constitución y subsistencia de la garantía que por acuerdo de asamblea pudiesen estar obligados a otorgar, los administradores, comisarios y gerentes de la sociedad.
Exigir información mensual a los administradores de un balance y un estado de resultados de la sociedad.
Realizar un examen de las operaciones, documentación, registros y demás evidencias, para efectuar la vigilancia de las operaciones y preparar su informe anual.
Rendir anualmente a la Asamblea General Ordinaria de Accionistas un informe respecto de la veracidad, suficiencia y razonabilidad de la información presentada por los administradores a la Asamblea. Debiendo incluir, por lo menos:
A) La opinión del Comisario sobre si las políticas y criterios contables y de información seguidos por la sociedad son adecuados y suficientes tomando en consideración las circunstancias particulares de la sociedad.
B) La opinión del Comisario sobre si esas políticas y criterios han sido aplicados consistentemente en la información presentada por los administradores.
C) La opinión del comisario sobre si, como consecuencia de lo anterior, la información presentada por los administradores refleja en forma veraz y suficiente la situación financiera y los resultados de la sociedad.”
Hacer que se agreguen en la orden del día de las sesiones de Consejo de Administración y de las Asambleas, los puntos que crean pertinentes.
Convocar a Asambleas ordinarias y extraordinarias de accionistas, en caso de omisión de los Administradores y en cualquier otro caso en que lo juzguen conveniente.
Asistir, con voz, pero sin voto, a todas la sesiones del Consejo de Administración, a las cuales deberán ser citados;
Asistir, con voz pero sin voto, a las Asambleas de Accionistas, y
En general, vigilar la gestión, conducción y ejecución de los negocios de la sociedad.
Como vemos, el Comisario tiene obligaciones y facultades muy extensas y es una labor que de realizarse con la debida diligencia, garantiza la vigilancia de la actuación de los administradores. Esto, para quienes no están enterados de la gestión de la sociedad, resulta una herramienta importantísima, al darles tranquilidad en cuanto a la transparencia en el manejo de recursos.
La ley también contempla que pueden ser el canal de denuncia de irregularidades observadas por los accionistas, los obliga a mencionar dichas denuncias en su informe anual a la Asamblea General de Accionistas y los faculta para formular consideraciones y las propuestas que consideren pertinentes de acuerdo con el artículo 167 de la LGSM.
Los estatutos o la asamblea de accionistas, podrán obligar a los comisarios a garantizar el desempeño de su cargo y serán solidariamente responsables, con quienes los hayan precedido, por irregularidades, si conociéndolas, no las denunciaran.
Es importante agregar, que de conformidad con el artículo 172 de la Ley General de Sociedades Mercantiles, los administradores tienen la obligación de presentar, por lo menos una vez al año, un informe que incluya por lo menos:
“….A) Un informe de los administradores sobre la marcha de la sociedad en el ejercicio, así como sobre las políticas seguidas por los administradores y, en su caso, sobre los principales proyectos existentes.
B) Un informe en que declaren y expliquen las principales políticas y criterios contables y de información seguidos en la preparación de la información financiera.
C) Un estado que muestre la situación financiera de la sociedad a la fecha de cierre del ejercicio.
D) Un estado que muestre, debidamente explicados y clasificados, los resultados de la sociedad durante el ejercicio.
E) Un estado que muestre los cambios en la situación financiera durante el ejercicio.
F) Un estado que muestre los cambios en las partidas que integran el patrimonio social, acaecidos durante el ejercicio.
G) Las notas que sean necesarias para completar o aclarar la información que suministren los estados anteriores.
A la información anterior se agregará el informe de los comisarios a que se refiere la fracción IV del artículo 166.”
La importancia de mencionar lo anterior, radica en que el comisario en su informe valida la congruencia y veracidad de la información vertida por los administradores. Es la actividad más importante del Comisario y que concentra todo el trabajo realizado durante el ejercicio. De esta forma, los “socios pasivos” tienen la tranquilidad de que una figura distinta a los administradores, revisó exhaustivamente la información y da sus comentarios al respecto.
Tanto el informe de los administradores, como el del comisario, deben ponerse a disposición de los accionistas, por lo menos 15 días antes de la fecha de la asamblea en la que se discutirá. Y los accionistas tendrán derecho a que se les entregue una copia del informe. En caso de contravención a lo anterior, podrá ser causa de remoción de los administradores o comisarios, respectivamente.
El informe antes mencionado se presenta en la Asamblea Ordinaria, a la que se refiere el artículo 181, que a continuación transcribo:
“Artículo 181.- La Asamblea Ordinaria se reunirá por lo menos una vez al año dentro de los cuatro meses que sigan a la clausura del ejercicio social y se ocupará, además de los asuntos incluidos en la orden del día, de los siguientes:
I.- Discutir, aprobar o modificar el informe de los administradores a que se refiere el enunciado general del artículo 172, tomando en cuenta el informe de los comisarios, y tomar las medidas que juzgue oportunas.
II.- En su caso, nombrar al Administrador o Consejo de Administración y a los Comisarios;
III.- Determinar los emolumentos correspondientes a los Administradores y Comisarios, cuando no hayan sido fijados en los estatutos.”
Conociendo la importancia del cargo de comisario, en una Sociedad Anónima, debemos realizar el nombramiento del o los comisarios, con el debido cuidado. Buscando a la persona o personas que cumplan el perfil adecuado para cumplir con las obligaciones inherentes a su cargo y brindar esa tranquilidad que los socios requieren.
Por otra parte, considero oportuno mencionar, que cuando una sociedad implementa Gobierno Corporativo, puede acceder a otro modelo de vigilancia.
La Ley del Mercado de Valores (LMV) reformada en el año de 2005, que abroga la ley de 1975, crea las Sociedades Anónimas Promotoras de Inversión (SAPI), mismas que pueden adoptar un régimen de gobierno corporativo. Transcribo a continuación dicho artículo:
“Artículo 15.- Las sociedades anónimas promotoras de inversión podrán adoptar para su administración y vigilancia, el régimen relativo a la integración, organización y funcionamiento de las sociedades anónimas bursátiles, en cuyo caso el requisito de independencia de los consejeros no será obligatorio.
Al adoptar el régimen antes señalado, los consejeros y el director general de la sociedad, estarán sujetos a las disposiciones relativas a la organización, funciones y responsabilidades previstas en el presente ordenamiento legal para las sociedades anónimas bursátiles; de lo contrario, quedarán sujetos al régimen de organización, funciones y responsabilidades previsto en la Ley General de Sociedades Mercantiles.
Las sociedades anónimas promotoras de inversión que adopten el régimen señalado en este precepto, no estarán sujetas a lo dispuesto en el artículo 16, fracción II del presente ordenamiento legal, pero en todo caso deberán contar con un auditor externo independiente y un comité integrado por consejeros que ejerzan las funciones de auditoría en sustitución de la figura del comisario.”
Este modelo de Gobierno Corporativo, contempla que la vigilancia de la sociedad la realice el mismo Consejo de Administración, algo muy desconcertante para quienes concebíamos la función de vigilancia como el trabajo realizado por un órgano independiente. Pero, al conocer más sobre la implementación de un Gobierno Corporativo, cobra sentido. Este régimen contempla la existencia de un Consejo de Administración, integrado por Consejeros Patrimoniales, Consejeros Relacionados y Consejeros Independientes quienes deben ser vigilados en el ejercicio de sus funciones y el resultado de su desempeño.
Los Consejeros Patrimoniales, como su nombre lo dice, son dueños de la Sociedad. Los Relacionados, son aquellos que tienen alguna relación con la Sociedad, que para efectos de ley, esa relación cobra relevancia, cuando por virtud de ella, pudiesen tener conflicto de intereses en su actuar. Y los Independientes, son aquellos que según los parámetros establecidos en la Ley, parecen no tener conflicto de intereses en su actuar. Digo parece, porque es subjetivo y por lo tanto, muy difícil de conocer, si existe o no ese conflicto de intereses y la ley se limita establecer parámetros de presunción. Esto es, que quienes no estén en supuestos de parentesco, relación cliente-proveedor, etcétera, buscando a sujetos que no presenten conflicto de intereses para tener una función completamente independiente e imparcial.
La existencia estos Consejeros Independientes, que además, son personas dedicadas profesionalmente a esa función, garantiza que actúe con un nivel alto de autorregulación, más aún en aquellas que adoptan el régimen de la Sociedades Anónima Bursátiles (SAB). En especial, bajo esté último régimen, se debe tener por lo menos un comité que realice las funciones de auditoría y prácticas societarias. Las funciones del de auditoría, son fáciles de inferir, y con un auditor externo, trabajando con el Director General se conforma el sistema denominado como monista. Las de prácticas societarias, son las que garantizan un cuidado especial en evitar conflicto de intereses en el actuar del consejo. Principalmente cuidando operaciones realizadas entre partes relacionadas.
De esta forma el Consejo de Administración a través de su comité de auditoría realiza la labor de búsqueda y contratación del auditor independiente y la contratación del auditor interno. Y a su vez, lleva información de primera mano al Consejo de Administración para su aprobación. Este comité de Auditoría, se recomienda esté presidido por un Consejero Independiente. Y de esta forma, el Consejo de Administración realiza una labor más profesional e Institucional. Además, de que el régimen de responsabilidad de los Consejeros, bajo la LMV se vuelve muy estricto.
En conclusión, la vigilancia de la sociedad, blinda los intereses de los socios que no participan en la administración de la sociedad. Dicha vigilancia, puede ser realizada por un Comisario o Comisarios. O por un comité de auditoría, que realiza las funciones de auditoría y prácticas societarias, propias de un modelo de Gobierno Corporativo. Mi recomendación es que cuiden muy bien el perfil del Comisario o de quienes formarán el comité de auditoría, porque esa o esas personas serán quienes velarán por el buen funcionamiento y el cuidado de los intereses de los accionistas.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo