La SCJN limita los Acuerdos Conclusivos en cumplimiento de sentencias
Una vez que el litigio ha comenzado, el contribuyente por regla general se queda sin la posibilidad de revertir al acuerdo conclusivo, salvo una excepción
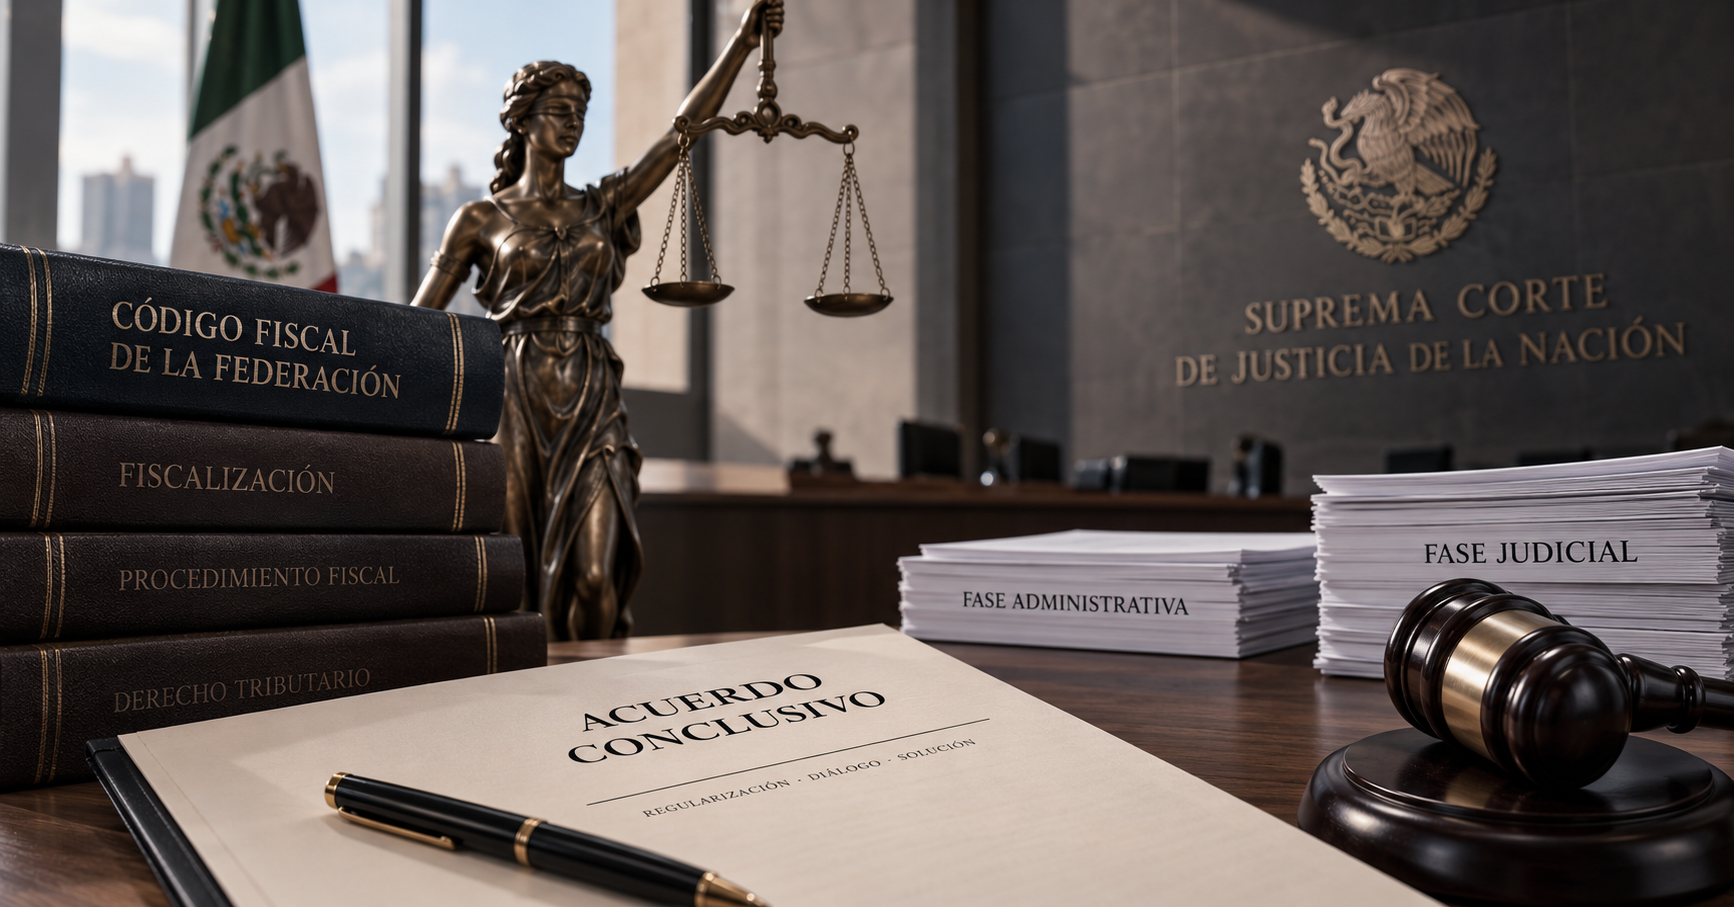
El día de hoy, 8 de noviembre de 2023, la Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN) dictó una resolución que marca la interpretación del Código Fiscal de la Federación (CFF), en particular sobre la figura del acuerdo conclusivo en el ámbito de la fiscalización. El fallo emitido restringe la capacidad de los contribuyentes para solicitar acuerdos conclusivos una vez que existe una determinación judicial, una medida que busca preservar la eficiencia del sistema tributario y prevenir tácticas dilatorias en los procedimientos de fiscalización.
Recordemos que los acuerdos conclusivos se conciben como una herramienta que permite regularizar una situación fiscal de manera voluntaria, evitando la necesidad de litigar. Esta opción, contemplada en el CFF, se presenta como una solución preventiva que favorece tanto a la autoridad fiscal en términos de eficiencia recaudatoria, como al contribuyente, quien puede resolver discrepancias de manera más directa y menos onerosa, por la existencia en una sola ocasión respecto a la imposición de sanciones.
Este dictamen subraya una división clara entre las fases administrativas y judiciales en materia fiscal. La prohibición impuesta se alinea con la intención legislativa de que estos operen dentro de un marco de colaboración y buena fe entre el fisco y los contribuyentes. Asimismo, subraya que una vez que el litigio ha comenzado, las partes deben sujetarse a los procedimientos y tiempos judiciales, sin posibilidad de revertir al mecanismo conciliatorio del acuerdo conclusivo.
No obstante, lo que, si debemos tener presente y sobresaltar, es la precisión de que, si en el cumplimiento de sentencia ordena la reposición del procedimiento de fiscalización para que se otorgue al contribuyente la oportunidad de acceder al acuerdo conclusivo, entonces, y solo entonces, la prohibición no sería aplicable. Gran atino esta precisión, pues en caso de que se identifiquen irregularidades que ameriten una nueva revisión, el contribuyente no se vea desprovisto de la opción de regularizar su situación a través de este mecanismo.
Por lo tanto, la resolución de la SCJN constituye un recordatorio de que las herramientas fiscales conciliatorias, como los acuerdos conclusivos, deben utilizarse estratégicamente y con plena conciencia de sus limitaciones temporales y procedimentales. Así, como también reconocer sus limitantes, y esta gran excepción para que los contribuyentes que vieron afectado su derecho de acceder a esta herramienta, una vez con el cumplimiento de una sentencia puedan estar en posibilidad de utilizarla para obtener sus beneficios.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo