El mecanismo para el reparto de utilidades entre socios
El participar dentro de una sociedad mercantil es la búsqueda de un lucro, mismo que debe repartirse entre los involucrados, cumpliendo ciertos requisitos
La razón de cualquier socio o accionista, al invertir con tal carácter en una sociedad de carácter mercantil es obtener una retribución económica. Ese lucro se verá en su patrimonio cuando sea decreto el reparto de utilidades o la entrega de dividendos. De inicio es importante precisar que estamos ante el reparto de utilidades de una sociedad, que común mente se denomina como entrega de dividendos, esto último por la jerga financiera que se deriva de las normas contables; pero es necesaria esta precisión pues la propia legislación mercantil los emplea de manera sinónima.
Sin tomar mucha importancia en lo anterior, lo que debe quedar claro es que la obtención de ese beneficio o ganancial por parte de cada sujeto (socio o accionistas) debe de resultar una utilidad en la entidad que permita llevarlo a cabo, esta una simple reflexión financiera básica, y se encuentre dentro del informe financiero que presente el órgano de administración en cumplimiento con el artículo 152 de la Ley General de Sociedades Mercantiles (LGSM).
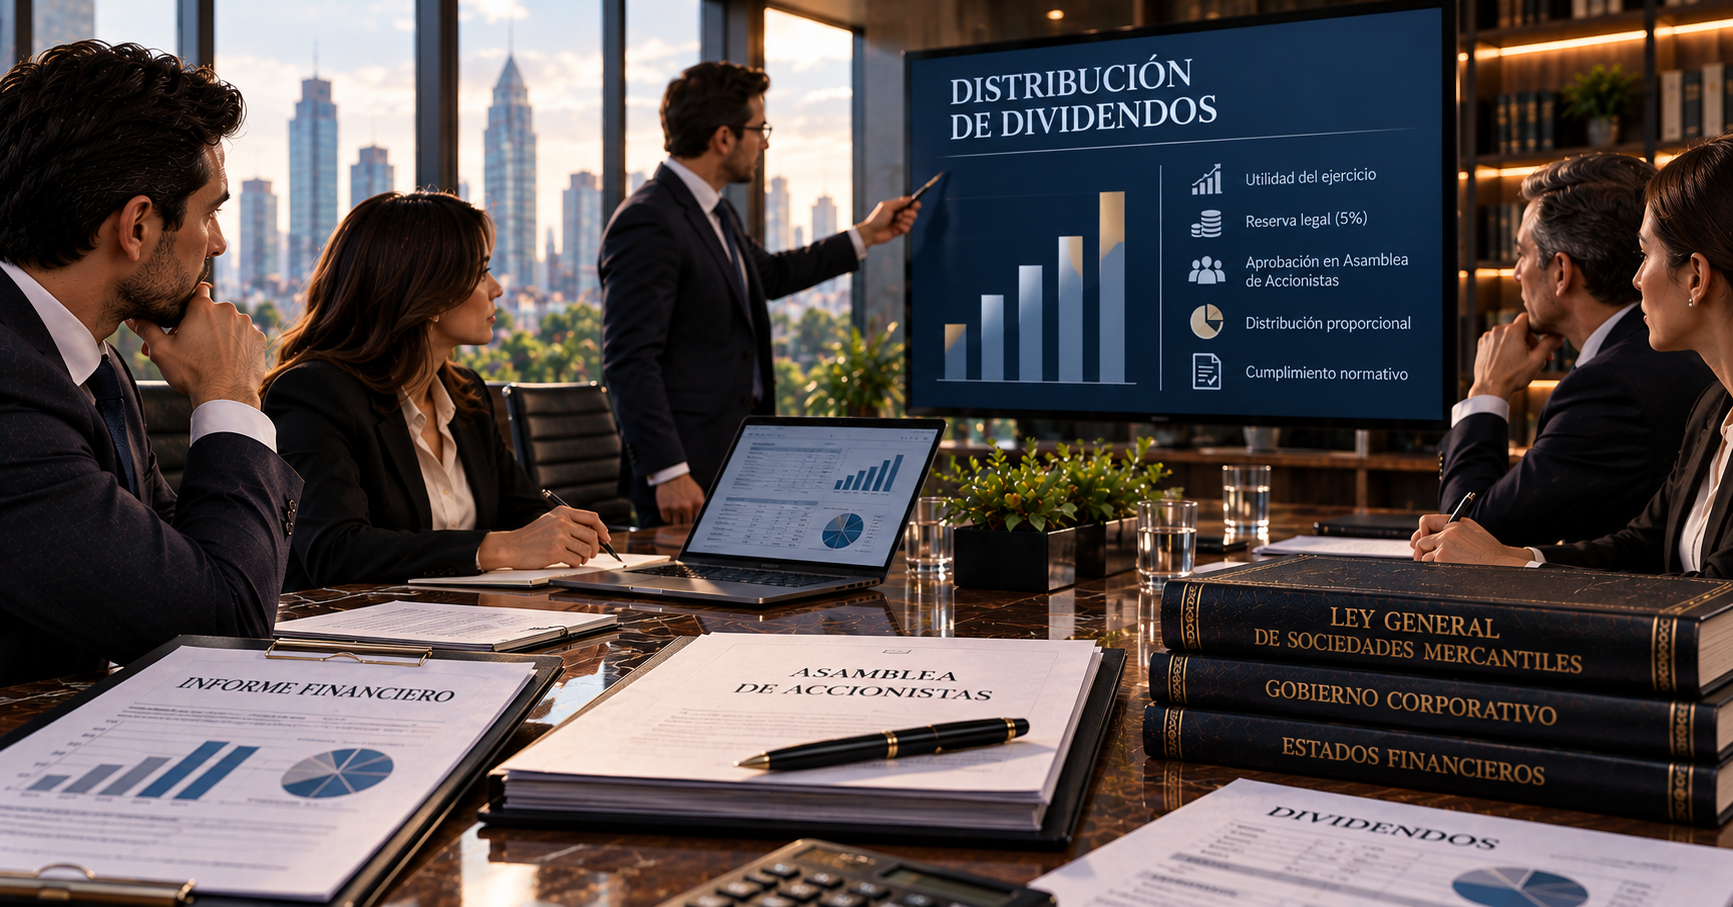
La distribución de los dividendos o utilidades debe acordarse por medio de una asamblea ordinaria de accionistas, la cual por lo general se celebra dentro de los cuatro meses siguientes al término del ejercicio, una vez que se apruebe el informe financiero antes mencionado; pero nada impide que este acto de reparto sea con posterioridad en otra asamblea general de accionistas. Para que se cumpla con un proceso apegado a derecho, el órgano de administración como responsable solidario de esta situación de acuerdo con el artículo 158 del LGSM, debe observar una serie de consideraciones.
Por lo que respecta a la distribución de dividendos o utilidades entre socios o accionistas, debe hacerse de acuerdo a lo reflejado en las acciones que posean, según lo establecido en los artículos 16 y 117 de la LGSM. Además de ello, debe tenerse en consideración que puede realizarse, tanto en bienes o efectivo, pues no existe ningún impedimento legal para tal fin.
De las utilidades finales también debe separarse un 5% por lo menos, para formar un fondo de reserva legal, el cual represente como máximo la quinta parte del capital social. Por otra parte, los administradores quedan ilimitados y solidariamente obligados a entregar a la sociedad una cantidad igual a la que hubiese debido separarse en caso de no hacerlo, según los artículos 20 y 21 LGSM.
En el artículo 113 se establece que a las acciones ordinarias no se les pueden asignar dividendos, hasta que a las de voto primero se les haya pagado un dividendo máximo de 5%. Si existe una pérdida de capital social, ésta debe ser reintegrada o reducida antes de que se puedan realizar los pagos de dividendos.
En cuanto a los anticipos de utilidades o dividendos, el artículo 19 de la LGSM señala que éstos sólo son válidos cuando se trata de anticipos por alimentos para los socios industriales de sociedades en nombre colectivo, no así cuando hay un ejercicio en curso. Esto obedece a que los dividendos representan el derecho de los accionistas sobre las utilidades, las cuales se registran en los estados financieros del ejercicio que debe ser aprobado por la asamblea ordinaria, hecho que no puede darse en un ejercicio en curso.
En el caso de que exista una cláusula o un acuerdo contrario a los dos últimos puntos, ello no produce ningún efecto de carácter legal, por lo que la sociedad o sus acreedores podrán reclamar los anticipos o reparticiones de utilidades que se hayan hecho a personas que no reúnan los requisitos correspondientes, o hayan sido hechos de manera irregular, o exigir el reembolso a los administradores que los autorizaron, siendo éstos mancomunada y solidariamente responsables de conformidad con el mencionado artículo 158 de la LGSM.
Ahora, el artículo 19 de la LGSM regula que, sólo podrá hacerse el reparto de utilidades, como se mencionó, después de que hayan sido debidamente aprobados por la asamblea los estados financieros; pero, aun sean aprobados, se tiene la limitante de que no podrá llevarse a cabo mientras no hayan sido restituidas o absorbidas mediante aplicación de otras partidas del capital, las pérdidas sufridas en uno o varios ejercicios anteriores, o haya sido reducido el capital social. So pena, de que no producirá efecto legal, y tanto la sociedad como sus acreedores podrán repetir contra quienes las hayan recibido, o exigir su reembolso a los administradores que las hayan pagado, siendo unas y otros mancomunada y solidariamente responsables de dichos acuerdos.
En conclusión, según lo antes expuesto, se puede concluir que, en cuanto a los dividendos para los accionistas, estos requieren de un procedimiento específico para que se dé la distribución proporcional. Los encargados de la administración, están obligados a informar a los accionistas acerca de la distribución y a cumplir con lo establecido por la LGSM, para evitar cualquier problema y situación desfavorable para la sociedad. Si los puntos antes mencionados no se cumplen a cabalidad, se podrán perder los beneficios de los dividendos, así como sanciones tanto para los accionistas como para el órgano de administración.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo