Dividendos Fictos: Prácticas de riesgo en las sociedades
Surgen cuando se llevan a cabo prácticas que pretende simular otros actos aparentes, pero en realidad son utilidades o ganancias encubiertas
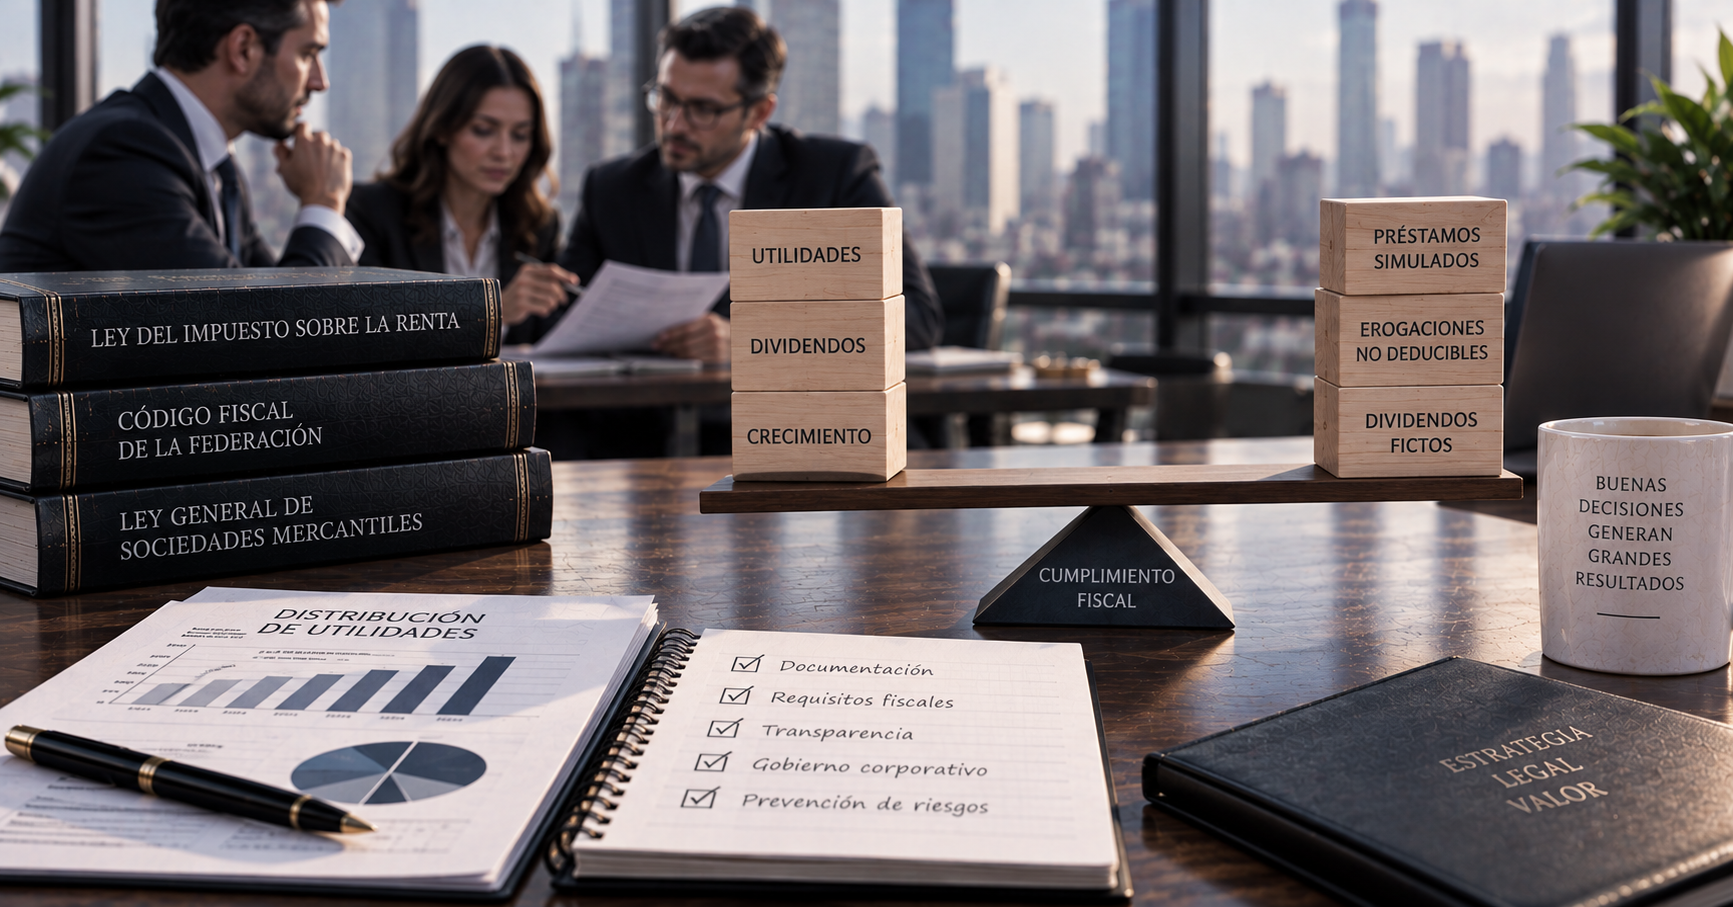
El reparto de ganancias o utilidades entre los socios o accionistas es una práctica común que busca retribuir a quienes han invertido capital en una sociedad. Esta distribución conocida como dividendo debido a su uso dentro de la materia financiera, es un mecanismo que garantiza un retorno justo y proporcional a las aportaciones realizadas por los accionistas. Sin embargo, en la realidad, se han detectado situaciones que desvirtúan o pretenden cubrirlos bajo otro tipo de conceptos, dando lugar a lo que se conoce como "dividendo ficto" como una medida legislativa para mitigar estas prácticas.
El objetivo de este artículo es explicar de manera objetiva sobre el concepto de dividendo ficto y su impacto en el ámbito fiscal, resaltando la importancia de cumplir con la legislación vigente para evitar consecuencias negativas tanto para las personas morales como para los socios o accionistas.
En términos fiscales, aunque el Código Fiscal de la Federación (CFF) y la Ley del Impuesto Sobre la Renta (ISR) no definen el concepto de dividendos, la etimología de la palabra "dividendo" proviene del latín "dividendus", que hace referencia a una cantidad que debe dividirse por otra, pero su adopción deriva de su uso dentro de las normas financieras, más que reparto de utilidades a socios o accionistas. Así, desde esta perspectiva, se entiende que los accionistas tienen derecho a recibir una parte de las ganancias generadas por una sociedad mercantil.
El problema surge cuando se llevan a cabo prácticas que simulan ser préstamos o cuentas por cobrar, entre otros actos aparentes, pero en realidad son disfrazadas utilidades o ganancias. Estas transacciones simuladas son lo que se conoce como “dividendos fictos”, y son considerados como tal por la Ley del ISR en su artículo 140, dónde se establecen conceptos que son considerados como dividendos o utilidades distribuidas. Entre ellos, destacan los intereses pagados a favor de obligacionistas, los préstamos a socios o accionistas, las erogaciones no deducibles que benefician a los accionistas, entre otros.
Por ejemplo, es importante resaltar que la fracción II de este artículo se enfoca específicamente en los préstamos a socios o accionistas, estableciendo ciertos requisitos para que no sean considerados como dividendos fictos. Sin embargo, si estos no cumplen con las condiciones establecidas, las autoridades fiscales podrían interpretarlos como dividendos y requerir el pago del impuesto correspondiente, determinado mediante lo que conocemos como “piramidación”. Para los efectos del precepto en cuestión, se considera dividendos los siguientes:
I. Los intereses a que se refieren los artículos 85 y 123 de la Ley General de Sociedades Mercantiles y las participaciones en la utilidad que se paguen a favor de obligacionistas u otros, por sociedades mercantiles residentes en México o por sociedades nacionales de crédito.
II. Los préstamos a los socios o accionistas, a excepción de aquellos que reúnan los siguientes requisitos:
a) Que sean consecuencia normal de las operaciones de la persona moral.
b) Que se pacte a plazo menor de un año.
c) Que el interés pactado sea igual o superior a la tasa que fije la Ley de Ingresos de la Federación para la prórroga de créditos fiscales.
d) Que efectivamente se cumplan estas condiciones pactadas.
III. Las erogaciones que no sean deducibles conforme a esta Ley y beneficien a los accionistas de personas morales.
IV. Las omisiones de ingresos o las compras no realizadas e indebidamente registradas.
V. La utilidad fiscal determinada, inclusive presuntivamente, por las autoridades fiscales.
VI. La modificación a la utilidad fiscal derivada de la determinación de los ingresos acumulables y de las deducciones, autorizadas en operaciones celebradas entre partes relacionadas, hecha por dichas autoridades.
En mi particular punto de vista del texto señalo lo siguiente, en cuanto a la fracción I, aunque las estipulaciones mencionadas de la Ley General de Sociedades Mercantiles no suelen ser utilizadas en la práctica, se podría considerar un escenario de pagador y perceptor en el préstamo respecto a los intereses constructivos, lo que llevaría a la ficción de dividendos. Sin embargo, esta disposición se vuelve inaplicable al interrumpirse el curso del tratamiento de los dividendos fictos con el pago del impuesto definitivo, evitando así un doble pago. Por otro lado, la fracción II fue diseñada para evitar prácticas de préstamos simulados con el fin de entregar gananciales, pero también presenta incongruencias, ya que se debería seguir el procedimiento establecido para el pago de cualquier tipo de dividendo, identificando que las utilidades que originaron el dividendo para saber si ya pagaron el ISR, bien sea mediante la Cuenta de Utilidad Fiscal Neta (CUFIN). En relación con las fracciones III, IV, V y VI, no existe efecto alguno para las personas físicas, ya que no representan alguna percepción, aunque la autoridad pretende lo contrario. Estos conceptos no cumplen con el requisito de tener un pagador y un receptor, por lo que no se configuran como ingresos acumulables. Esta mal pretender duplicar el pago del ISR al acumularlos a los ingresos de las personas físicas sin poder acreditarlo, pese a que se encuentre pagado por la persona moral.
En resumen, los dividendos fictos representan un riesgo latente cualquier persona moral y sus accionistas. La interpretación de la legislación en torno a este tema puede presentar dificultades, por lo que es crucial cumplir con los requisitos señalados para evitar determinaciones ISR. El establecimiento de prácticas transparentes, formales y documentadas, así como el cumplimiento de los lineamientos fiscales, son acciones fundamentales para asegurar el adecuado reparto de ganancias entre los accionistas sin caer en la categoría de dividendos fictos. Solo a través de una gestión financiera responsable y una adecuada asesoría legal.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo
Análisis relacionados
El equilibrio entre la beneficencia y el debido cumplimiento fiscal
Lectura de 5 minutos
Prácticas fiscales indebidas 2026 del SAT, cartografía del riesgo fiscal
Lectura de 6 minutos