Devolución de saldo a favor y opción de acreditamiento del IVA
La opción de acreditar el impuesto a favor, no limita el derecho a solicitar la devolución del saldo a favor en caso de no ejercer dicha opción
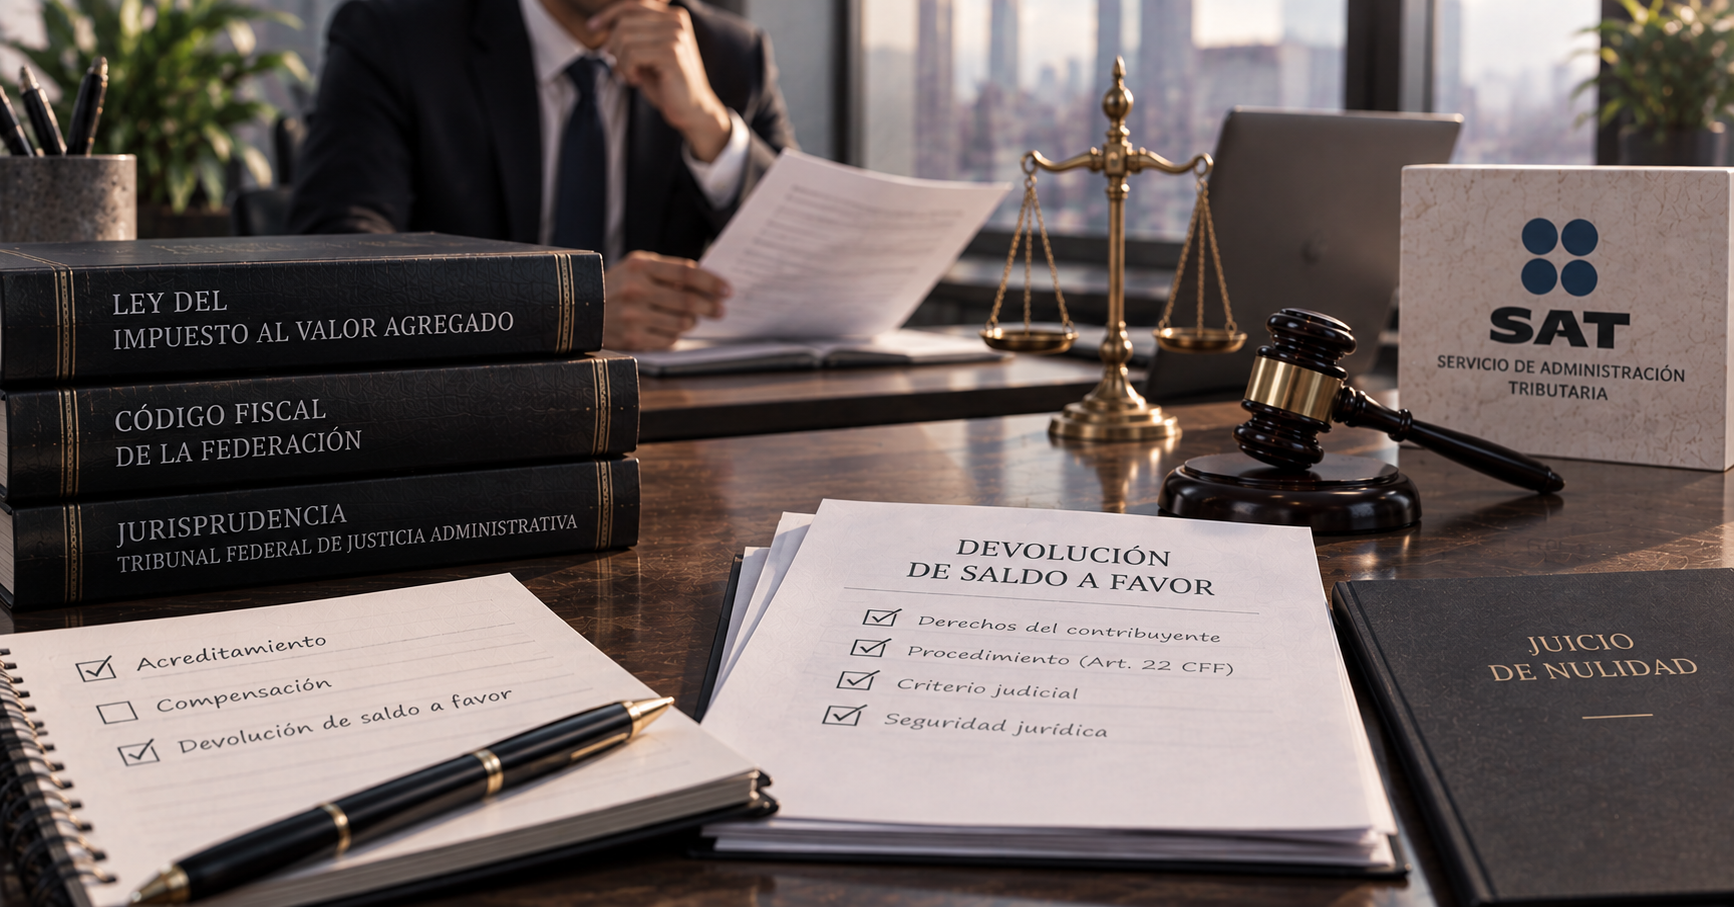
El tema de la devolución de saldo a favor para los contribuyentes ha sido objeto de controversia por la experiencia de grupos dedicados al fraude mediante esta figura. Un caso destacado es el de un contribuyente que promovió un juicio contencioso administrativo federal, juicio de nulidad, contra la resolución del Servicio de Administración Tributaria (SAT) que negó la solicitud de devolución de un saldo a favor, argumentando que inicialmente optó por acreditar el impuesto según el artículo 6 de la Ley del Impuesto al Valor Agregado (IVA). La Sala del Tribunal Federal de Justicia Administrativa (TFJA) declaró la nulidad de dicha resolución. Sin embargo, las autoridades interpusieron un recurso de revisión fiscal inconformes con esta decisión.
El Tribunal Colegiado de Circuito que conoció del asunto determinó que si se opta por acreditar el impuesto a su favor en un ejercicio fiscal, pero no lo hace, ello no implica una variación en la elección para cumplir con sus obligaciones fiscales o para determinar las contribuciones a su cargo según el artículo 6 del Código Fiscal de la Federación (CFF). Por tanto, se tiene el derecho de solicitar la devolución del saldo a favor de acuerdo con el procedimiento establecido en el artículo 22 del CFF.
Recordemos que el artículo 6, primer párrafo, de la Ley del IVA establece un orden que los contribuyentes que presenten su declaración de pago con saldo a favor pueden optar por acreditarlo contra el impuesto a su cargo, compensarlo –hasta antes de la reforma- o solicitar su devolución. Por otro lado, el artículo 6, último párrafo, del CFF prohíbe variar alguna opción elegida para la determinación de sus contribuciones. No obstante, esta restricción debe entenderse únicamente referida al procedimiento de cálculo del impuesto más no al derecho de elegir entre las opciones establecidas en la ley especial.
La solicitud de devolución del saldo a favor no pretende modificar el procedimiento de cálculo del IVA, sino ejercer el derecho de crédito que tiene por su saldo a favor, mismo que le concede la devolución del impuesto correspondiente. Además, la elección del acreditamiento no obliga necesariamente a determinar las contribuciones a su cargo bajo ese esquema. Es posible que, a lo largo del ejercicio fiscal, el contribuyente realice cargos adicionales y los entere directamente a la autoridad fiscal sin acreditar el saldo a su favor. Esto permite que el saldo a favor permanezca intacto y naturalmente debe proceder una solicitud de devolución de acuerdo con el artículo 22 del CFF.
Por ende, la opción de acreditar el impuesto a favor según el artículo 6 de la Ley del IVA no limita el derecho a solicitar la devolución del saldo a favor en caso de no ejercer dicha opción. El criterio jurídico del Décimo Tribunal Colegiado en Materia Administrativa del Primer Circuito establece que la elección de acreditar el impuesto no implica una variación en el cumplimiento de las obligaciones fiscales ni en la determinación de las contribuciones. Así, se tiene la posibilidad de ejercer su derecho a la devolución del saldo a favor de acuerdo con el procedimiento establecido en el CFF. Esta interpretación clarifica la relación entre el acreditamiento y el derecho a la devolución, brindando mayor certeza jurídica.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo