Cómo acreditar aportaciones antiguas cuando no existen estados de cuenta bancarios
PRODECON aclara el tratamiento probatorio para acreditar la CUCA cuando faltan estados de cuenta antiguos, precisando obligaciones de conservación, documentación alternativa, valoración fiscal y riesgos durante facultades de comprobación tributaria.
La CUCA y el problema de acreditar operaciones ocurridas años atrás
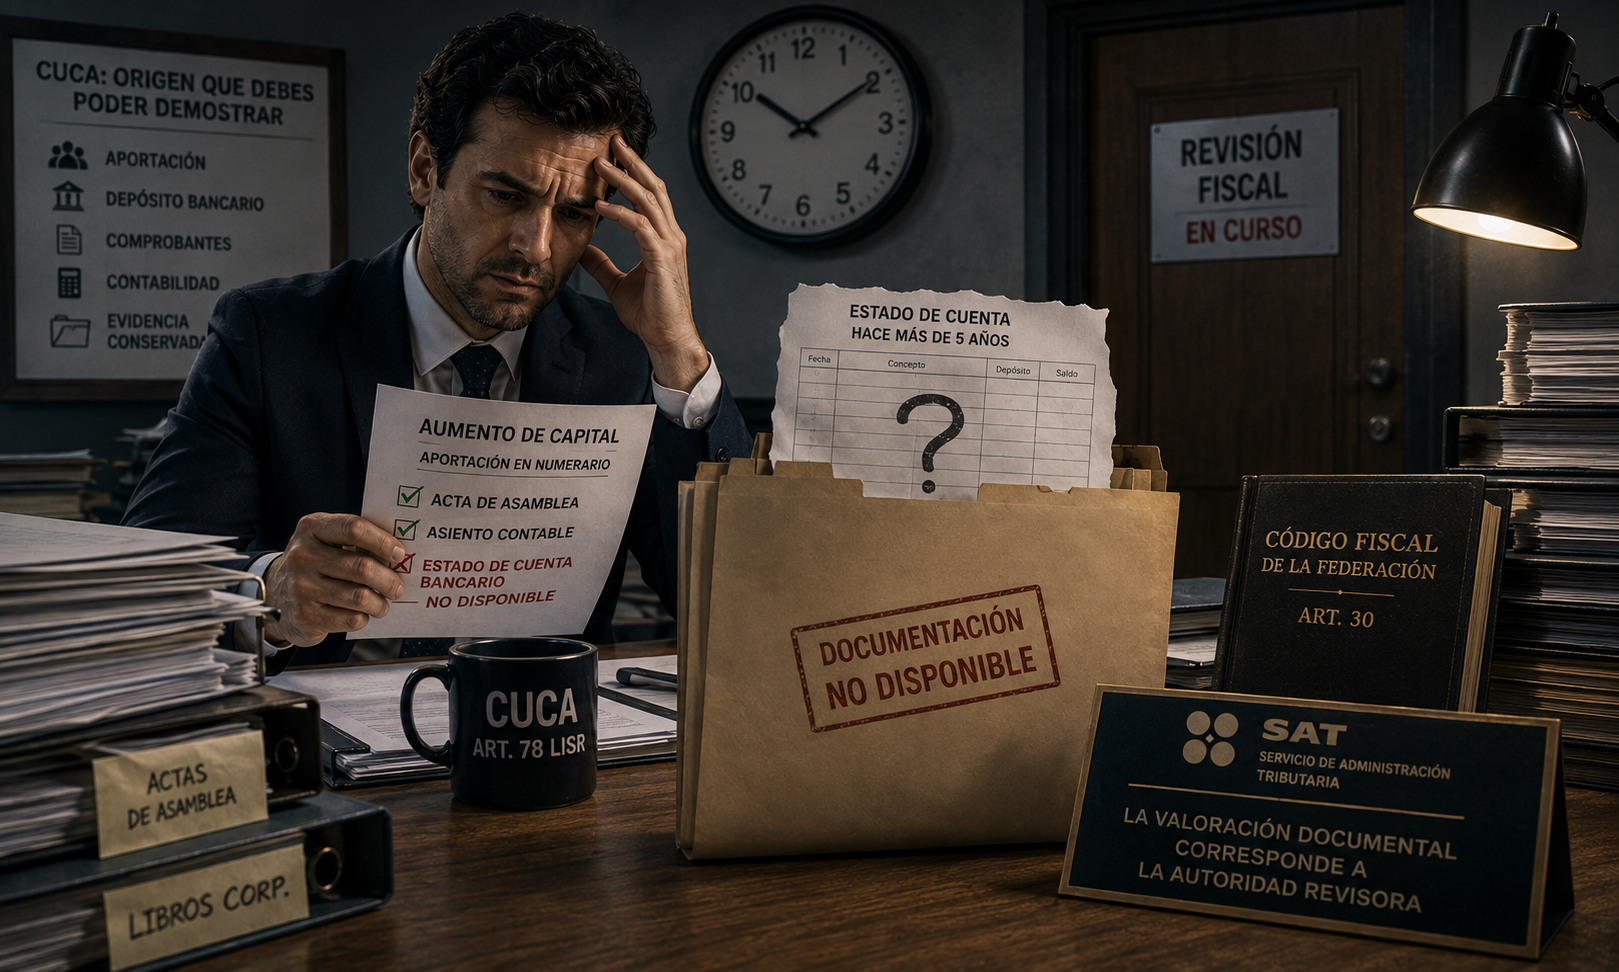
La Cuenta de Capital de Aportación, comúnmente identificada como CUCA, constituye uno de los controles fiscales de mayor trascendencia para las personas morales, particularmente cuando se realizan reducciones de capital, reembolsos a socios o accionistas, fusiones, escisiones y otras operaciones que obligan a distinguir entre la devolución del capital efectivamente aportado y una eventual distribución de utilidades. El problema práctico aparece cuando el saldo fiscal se ha formado durante décadas y la documentación bancaria que originalmente permitió identificar las aportaciones ya no se encuentra disponible.
El tema adquirió renovada relevancia a raíz de un comunicado de la Procuraduría de la Defensa del Contribuyente (PRODECON), publicado el 31 de agosto de 2026, en el que dio a conocer la respuesta obtenida del Servicio de Administración Tributaria (SAT) respecto de personas morales que necesitan acreditar el origen e integración de su CUCA, pero no conservan estados de cuenta, comprobantes de transferencia u otra documentación bancaria con antigüedad superior a cinco años.
El pronunciamiento es importante porque no establece una dispensa general de la obligación documental. Por el contrario, confirma la posición restrictiva del SAT respecto de las obligaciones actualmente vigentes, pero reconoce una consideración particular cuando la revisión se refiere a ejercicios anteriores a 2021.
La CUCA no se acredita únicamente con un papel de trabajo
La importancia probatoria de esta cuenta deriva de su propia mecánica. El artículo 78 de la Ley del Impuesto sobre la Renta (LISR) dispone que las personas morales deben llevar una cuenta de capital de aportación que se adiciona, esencialmente, con aportaciones de capital y primas netas por suscripción de acciones, y se disminuye con las reducciones de capital. La propia disposición establece que los aumentos se incorporan a la cuenta cuando las aportaciones son pagadas y que las reducciones disminuyen su saldo cuando se paga el reembolso.
Esta regla permite advertir por qué un simple papel de trabajo elaborado actualmente no necesariamente basta para acreditar un saldo histórico. La CUCA es el resultado acumulado de hechos jurídicos y económicos realizados en distintos ejercicios. Por tanto, demostrar su existencia exige acreditar no sólo la operación aritmética, sino también los actos que provocaron cada incremento o disminución: acuerdos societarios, aportaciones efectivamente realizadas, forma de pago, reembolsos y actualizaciones correspondientes.
La diferencia entre capital contable y capital de aportación fiscal también resulta esencial. Que determinada cantidad aparezca dentro del capital contable de una sociedad no implica automáticamente que forme parte de la CUCA. La LISR excluye determinados conceptos y establece reglas específicas sobre el momento en que las aportaciones incrementan esta cuenta. Por ello, la conciliación entre libros corporativos, contabilidad financiera, registros fiscales y movimientos bancarios adquiere especial relevancia.
El artículo 30 del CFF endureció la conservación de la evidencia
El artículo 30 del Código Fiscal de la Federación (CFF) establece como regla general un periodo de conservación de cinco años para la contabilidad y documentación relacionada con el cumplimiento de obligaciones fiscales. Sin embargo, el propio precepto establece supuestos de conservación prolongada. Entre ellos se encuentran las actas constitutivas y las actas que documenten aumentos o disminuciones de capital, las cuales deben conservarse durante todo el tiempo que subsista la sociedad.
Tratándose específicamente de aumentos de capital en numerario, la disposición vigente exige conservar, además de las actas correspondientes, los estados de cuenta expedidos por las instituciones financieras. Si la aportación fue en especie, deben atenderse los avalúos aplicables; cuando el aumento deriva de capitalización de reservas o dividendos, cobran relevancia las actas y registros contables; y, tratándose de capitalización de pasivos, el Código exige documentación específica que certifique la existencia contable del pasivo y su valor.
La reforma fiscal para 2021 reforzó precisamente este régimen documental. Desde entonces quedó expresamente incorporada al artículo 30 una estructura de conservación destinada a demostrar la sustancia de los aumentos y disminuciones de capital. PRODECON explicó entonces que el propósito de la modificación consistía en incorporar evidencia que permitiera verificar la materialidad de estos movimientos y el saldo y movimientos de cuentas fiscales como la CUCA.
El SAT adopta una posición estricta para la documentación actualmente exigible
El comunicado de PRODECON revela que el SAT considera que, conforme al artículo 30 del CFF, en los aumentos de capital los contribuyentes deben conservar las actas de asamblea y los estados de cuenta correspondientes durante todo el tiempo en que subsista la sociedad. Desde la perspectiva de la autoridad, esta regla proporciona certeza anticipada sobre qué documentación debe conservarse y, por ello, la falta de los elementos expresamente requeridos puede impedir acreditar el origen e integración de la CUCA.
Este señalamiento obliga a reconsiderar las políticas corporativas de archivo. No resulta aconsejable aplicar automáticamente la regla general de cinco años a la documentación relacionada con el capital social. Una empresa puede conservar sus declaraciones y pólizas durante ese periodo y destruir estados de cuenta antiguos pensando que ya no tienen relevancia; sin embargo, esos mismos documentos pueden adquirir una importancia crítica veinte años después cuando se reduzca capital o sea necesario acreditar una CUCA histórica.
La obligación debe entenderse, por tanto, desde una perspectiva de trazabilidad permanente. Mientras el capital aportado continúe formando parte de la historia fiscal de la sociedad y pueda producir efectos tributarios futuros, la documentación que demuestra su origen mantiene relevancia.
La particularidad de los ejercicios anteriores a 2021
El aspecto más trascendente del comunicado se encuentra en la respuesta relativa a operaciones anteriores a la incorporación de las reglas documentales reforzadas. El SAT indicó que, cuando sus facultades de comprobación recaigan sobre ejercicios anteriores a 2021 y el contribuyente no disponga de estados de cuenta con una antigüedad superior a cinco años, podrá exhibir documentación que acredite el aumento o disminución del capital social y la integración del saldo de la CUCA. Dicha evidencia será valorada por la autoridad revisora para emitir la resolución correspondiente.
La precisión debe interpretarse cuidadosamente. No se trata de una autorización general para prescindir de estados de cuenta, tampoco de una regla que establezca que cualquier documento alternativo será suficiente. El comunicado no contiene un catálogo cerrado de pruebas sustitutivas ni garantiza anticipadamente su eficacia.
En realidad, abre un espacio probatorio, ante la imposibilidad de contar con documentación bancaria antigua correspondiente a ejercicios previos a 2021, el contribuyente podrá reconstruir los movimientos mediante otros elementos, quedando su suficiencia sujeta a valoración durante el procedimiento de fiscalización.
Esta diferencia es jurídicamente importante, una cosa es que la falta del documento bancario provoque automáticamente la imposibilidad absoluta de acreditar el saldo y otra distinta es que la empresa deba demostrar los hechos mediante un conjunto de pruebas cuya idoneidad será analizada por la autoridad.
¿Qué documentación puede fortalecer una reconstrucción histórica?
El comunicado no establece qué documentos alternativos serán necesariamente aceptados. Por ello, cualquier estrategia probatoria debe formularse caso por caso. Desde una perspectiva práctica, el expediente debería buscar que diferentes fuentes independientes permitan reconstruir una misma operación económica.
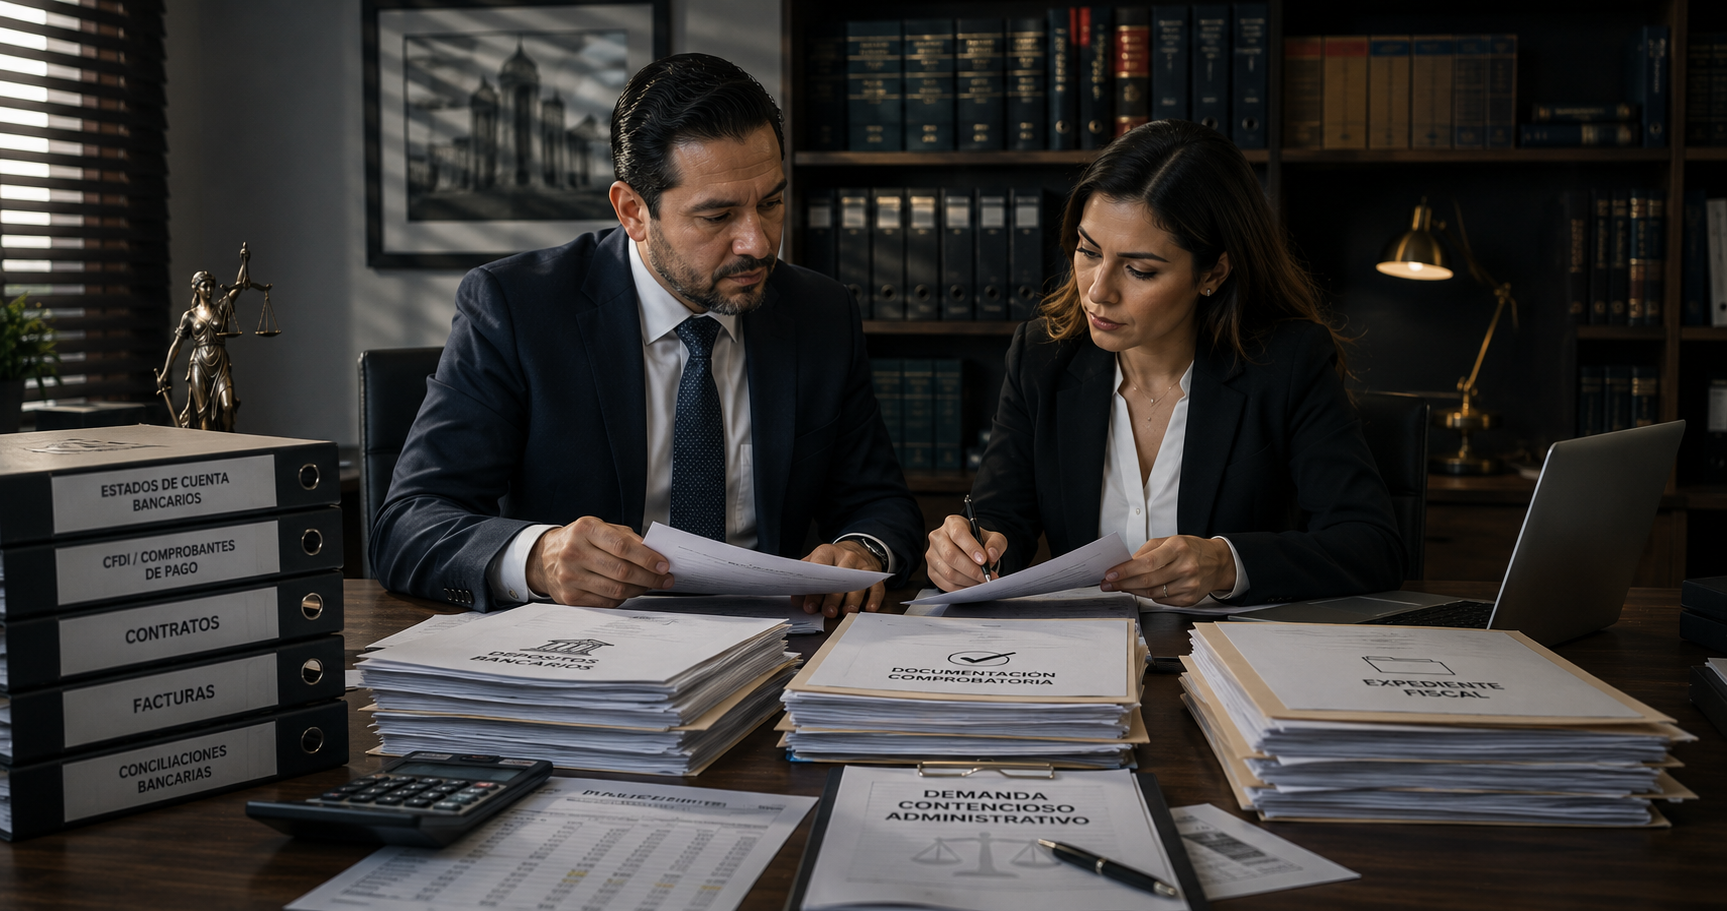
Pueden adquirir relevancia, según la naturaleza y antigüedad de la aportación: actas de asamblea protocolizadas; escrituras y testimonios notariales; libros de registro de acciones y variaciones de capital; pólizas y auxiliares contables; balanzas de comprobación; estados financieros dictaminados; declaraciones fiscales; papeles de trabajo históricos de CUCA; registros de accionistas; documentación societaria; comprobantes conservados por socios o accionistas; contratos; certificaciones bancarias que todavía puedan recuperarse; evidencia de suscripción y pago de acciones, así como documentación relacionada con operaciones corporativas posteriores que reconozca expresamente el movimiento original.
Ninguno de estos elementos debe considerarse, aisladamente y de manera abstracta, equivalente al estado de cuenta. Su fortaleza surge de la convergencia probatoria. Si el acta ordena un aumento de capital por diez millones de pesos, la contabilidad registra la aportación, los estados financieros reflejan el incremento, el libro de accionistas identifica las acciones emitidas y otros documentos contemporáneos confirman la operación, la posición probatoria será significativamente más sólida que aquella sustentada únicamente en un acta elaborada por la propia sociedad.
El artículo 30 permite revisar el origen histórico de la CUCA
Otro aspecto que no debe pasar inadvertido es que el propio artículo 30 del CFF contempla expresamente las facultades de comprobación relacionadas con cuentas fiscales históricas. Cuando la autoridad revisa ejercicios en los que se reduzca capital, se paguen dividendos o se realicen determinados actos, puede exigir documentación que soporte el saldo origen y los movimientos de la CUCA, independientemente del ejercicio en que dichos movimientos se hayan originado.
Esto explica por qué una aportación realizada muchos años atrás puede volver a ser fiscalmente relevante. Aunque el ejercicio en que se efectuó la aportación parezca remoto, el saldo continúa produciendo consecuencias cuando se utiliza posteriormente para determinar el tratamiento de una reducción o reembolso de capital.
El expediente fiscal de la CUCA, por tanto, debería concebirse como un archivo histórico permanente y no como un papel de trabajo anual. Cada ejercicio debería enlazarse con el saldo anterior y cada movimiento tendría que conservar una referencia documental que permita seguir la trayectoria completa de la cuenta.
El riesgo de confundir facilidad probatoria con derecho adquirido
La comunicación de PRODECON es favorable en cuanto evita interpretar que la falta de estados bancarios anteriores a 2021 produce necesariamente una imposibilidad insuperable. Sin embargo, su alcance debe dimensionarse correctamente. PRODECON no informa que el SAT haya reconocido una presunción favorable al contribuyente ni que cualquier acta de asamblea sea suficiente para acreditar el capital.
La autoridad conserva la potestad de valorar la evidencia y determinar si demuestra efectivamente la realidad de las aportaciones. Por ello, cuanto mayor sea el beneficio fiscal vinculado con un saldo histórico de CUCA, mayor será la conveniencia de desarrollar una reconstrucción documental rigurosa.
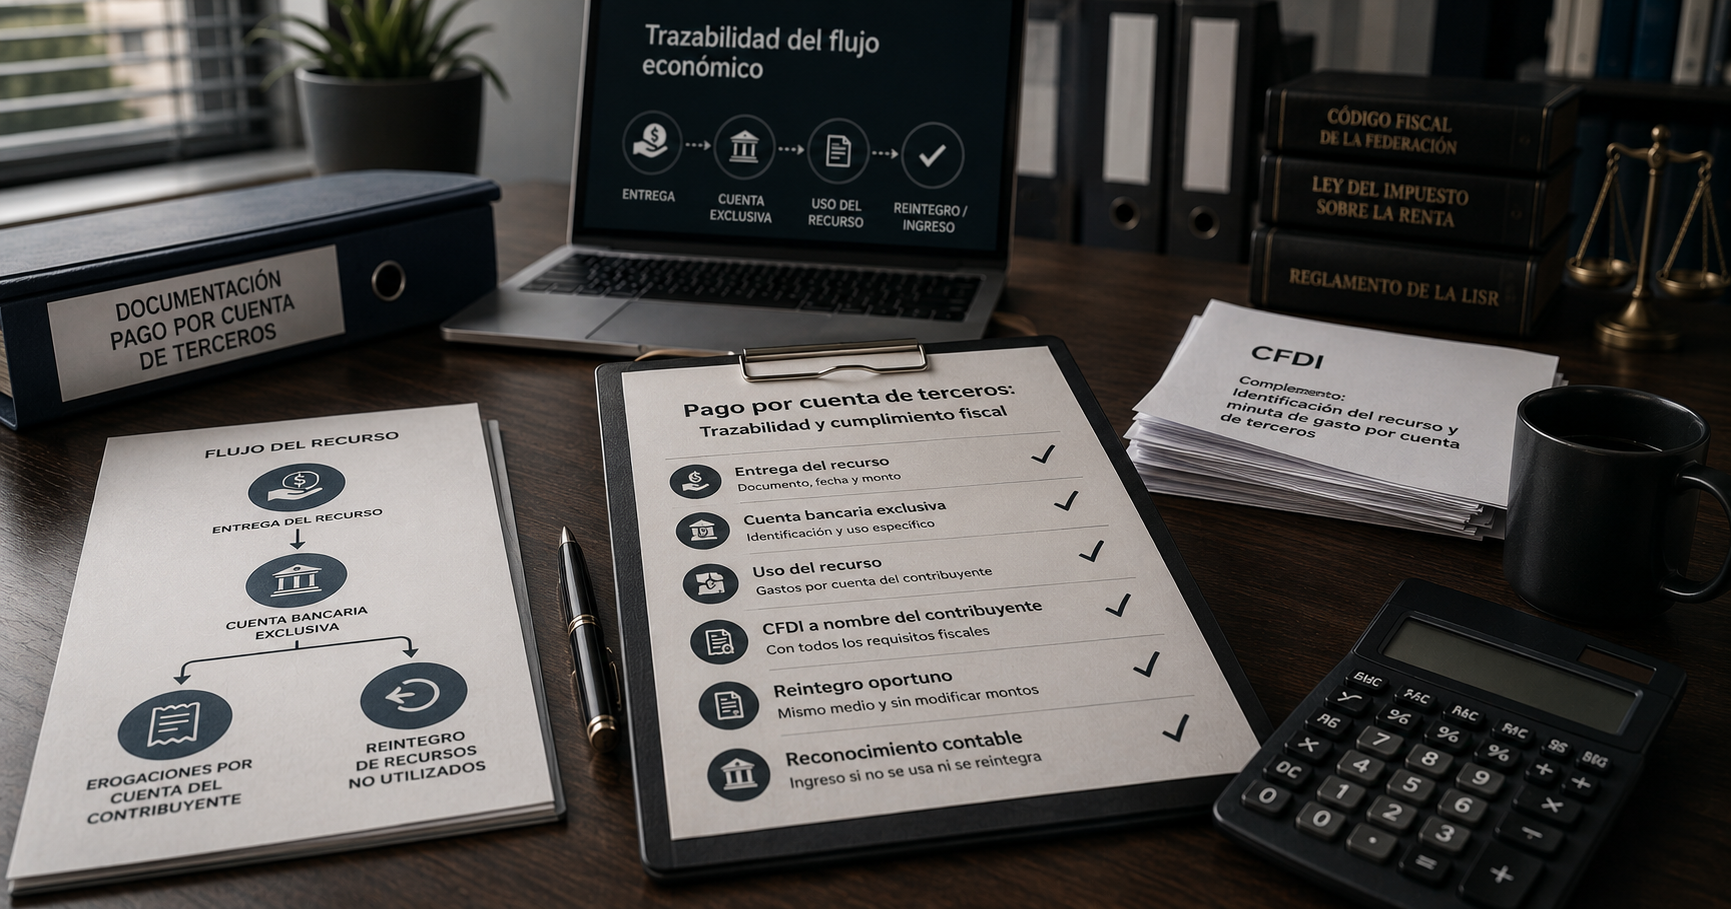
También debe diferenciarse la existencia formal del aumento de capital de su efectiva integración. Un acta puede demostrar que la asamblea acordó incrementar el capital, pero la CUCA exige atender a las aportaciones efectivamente pagadas conforme a las reglas del artículo 78 de la LISR. Precisamente por ello el flujo económico y la documentación que permita acreditarlo constituyen elementos esenciales del análisis.
Conclusión
El pronunciamiento difundido por PRODECON aporta una precisión valiosa para las sociedades con historiales corporativos extensos. La regla vigente es exigente: los documentos relacionados con el capital social no deben tratarse como documentación ordinaria susceptible de destruirse automáticamente al concluir cinco años. El artículo 30 del CFF impone obligaciones especiales de conservación y permite que la autoridad requiera información histórica para verificar el saldo y los movimientos de la CUCA.
No obstante, cuando la revisión corresponda a ejercicios anteriores a 2021 y la empresa carezca de estados de cuenta con más de cinco años de antigüedad, el criterio comunicado por PRODECON reconoce la posibilidad de aportar otros elementos que acrediten el aumento o disminución del capital y la integración de la CUCA, cuya suficiencia deberá ser valorada por la autoridad fiscal.
La consecuencia preventiva resulta clara: las empresas deberían integrar un expediente permanente de CUCA, conciliado con su documentación corporativa, bancaria, contable y fiscal. En materia de capital, conservar únicamente el resultado del cálculo es insuficiente; debe conservarse, en la medida jurídicamente exigible y materialmente posible, la historia que explica cómo se formó.
A continuación se reproduce íntegramente el comunicado proporcionado, para facilitar su consulta directa:
¿ERES PERSONA MORAL Y REQUIERES ACREDITAR EL ORIGEN E INTEGRACIÓN DEL SALDO DE LA CUENTA DE CAPITAL DE APORTACIÓN (CUCA), PERO NO CUENTAS CON LA DOCUMENTACIÓN COMPROBATORIA MAYOR A CINCO AÑOS, COMO ESTADOS DE CUENTA BANCARIOS, COMPROBANTES DE TRANSFERENCIA U OTROS DOCUMENTOS QUE ACREDITEN EL FLUJO DE LOS RECURSOS CON LOS QUE SE REALIZÓ LA APORTACIÓN CORRESPONDIENTE? PRODECON TE INFORMA CUÁL ES EL CRITERIO DEL SAT ANTE LA IMPOSIBILIDAD DE PRESENTAR DICHA DOCUMENTACIÓN.
Esta Procuraduría en el ejercicio de sus atribuciones sustantivas, tuvo conocimiento de la problemática que enfrentan las personas morales que al momento de acreditar ante la autoridad fiscal el origen y la integración del saldo de la CUCA, se han encontrado ante la imposibilidad de comprobar las aportaciones efectuadas al no contar con estados de cuenta, comprobantes de transferencia u otra documentación que evidencie el flujo de los recursos bancarios con una antigüedad superior a los cinco años, a efecto de sustentar la aportación correspondiente.
Derivado de lo anterior, esta Procuraduría requirió al Servicio de Administración Tributaria (SAT) para que indicara si las personas morales que no cuenten con estados de cuenta bancarios correspondientes a ejercicios con una antigüedad mayor a cinco años pueden acreditar el origen y la integración del saldo de la CUCA mediante documentación o elementos probatorios distintos, y, en su caso, señalara cuáles serían los idóneos para tal efecto. Asimismo, se le solicitó indicara qué acciones deben adoptar las personas morales que, por causas ajenas a su voluntad, no cuenten con los estados de cuenta bancarios relacionados con aumentos de capital realizados en ejercicios anteriores, a efecto de dar cumplimiento a lo dispuesto en el cuarto párrafo del artículo 30 del CFF.
En respuesta, la autoridad fiscal señaló que, conforme al artículo 30 del CFF, cuando se lleven a cabo aumentos de capital social, los contribuyentes están obligados a conservar las actas de asamblea y los estados de cuenta expedidos por instituciones financieras durante todo el tiempo en que subsista la sociedad. Al respecto, considera que dicha disposición brinda seguridad jurídica a los contribuyentes, al establecer de manera previa la documentación necesaria para acreditar los aumentos de capital, por lo que, en consecuencia, las personas morales que no cuenten con los estados de cuenta correspondientes no podrán acreditar el origen e integración de la CUCA.
Asimismo, refirió que no cuenta con facultades para establecer las acciones que deben adoptar las personas morales que, por causas ajenas a su voluntad, no cuenten con los estados de cuenta relacionados con aumentos de capital. No obstante, señaló que en aquellos casos en que las autoridades fiscales revisen ejercicios anteriores a 2021 y los contribuyentes no cuenten con los estados de cuenta con una antigüedad mayor a cinco años, corresponderá a estos exhibir la documentación que acredite el aumento o disminución del capital social, así como la integración del saldo de la CUCA, misma que será valorada por la autoridad revisora para emitir la resolución que corresponda.
Si tienes dudas al respecto o sobre cualquier otro tema de carácter fiscal, acércate a PRODECON para brindarte el servicio de queja, contáctanos a través de los servicios gratuitos de asesoría que están a tu disposición: correo electrónico: atencionalcontribuyente@prodecon.gob.mx; vía telefónica llamando al 55 1205 9000 en la Ciudad de México, al 800 611 0190 Lada sin costo en el interior del país, si te encuentras en el extranjero al (+52) 55 1205 9000; a nuestro Chat en línea ingresando en: https://chat.prodecon.gob.mx/; mediante una Asesoría Personalizada solicitando tu cita en: https://citas.prodecon.gob.mx/, o bien, contacta a nuestras Delegaciones, las cuales podrás consultar en: https://www.prodecon.gob.mx/home-prodecon/delegaciones/.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo