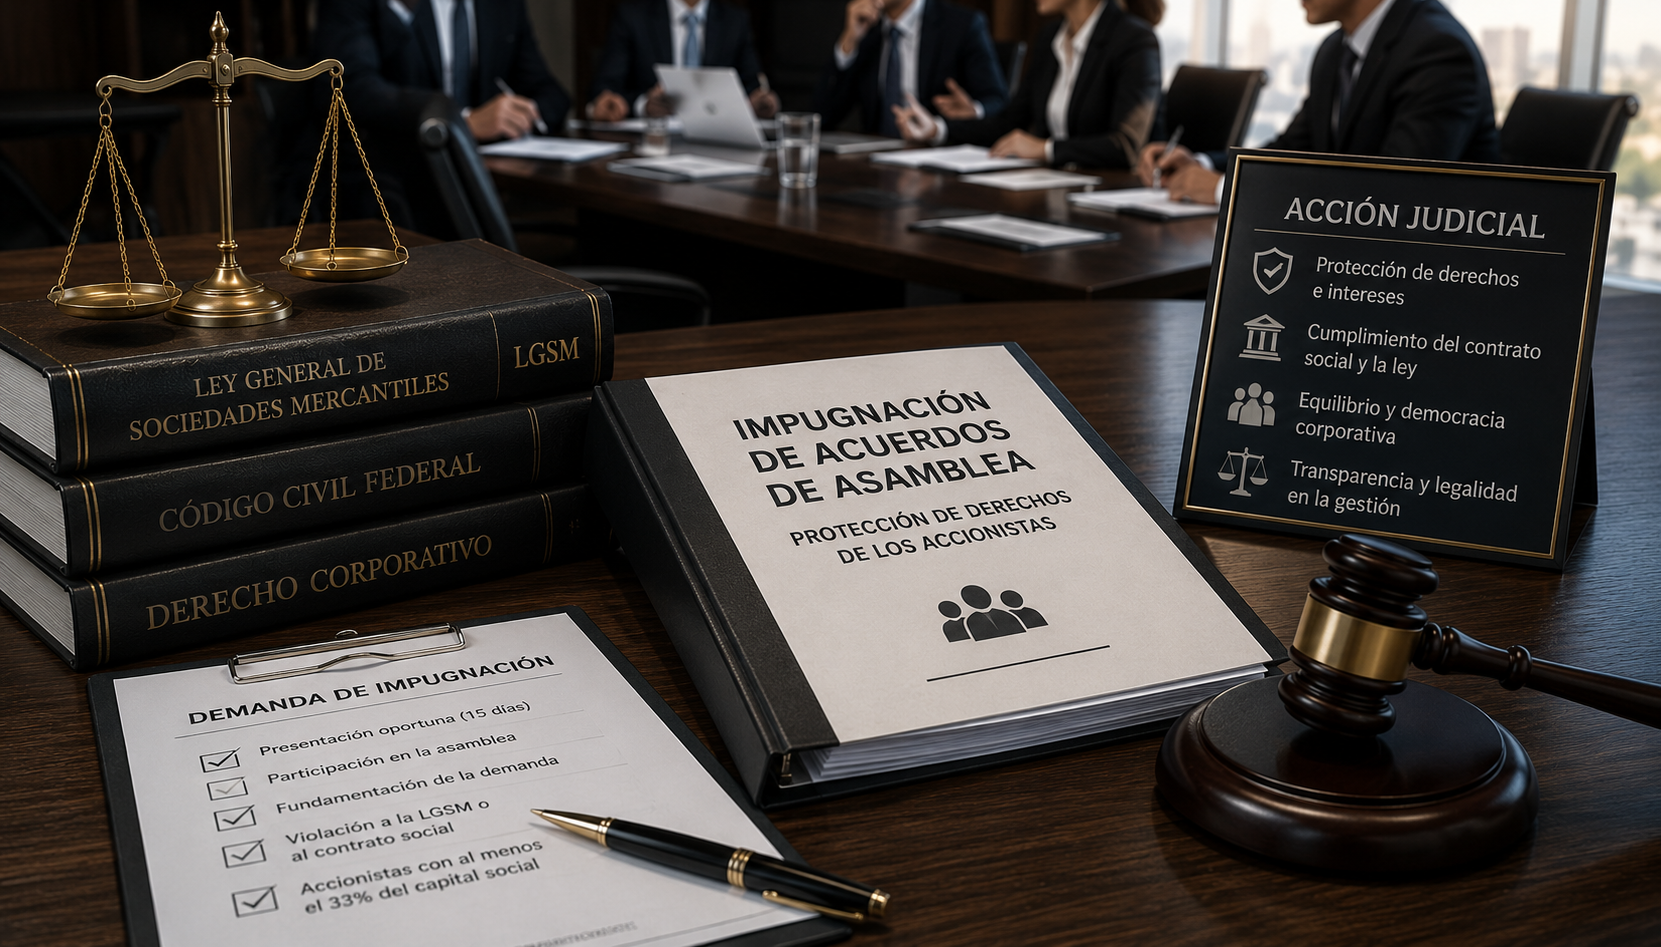
La oposición de Asambleas de Accionistas
Es un mecanismo de protección para los intereses de los minoritarios, otorga posibilidad de impugnar las resoluciones tomadas en la asamblea
El ámbito de las asambleas de accionistas donde se forja el destino de las empresas, pero también puede ser el origen de disputas legales. En este cumulo de decisiones y poder, emerge un dilema que requiere esclarecimiento: el proceso de impugnación de los acuerdos tomados en las asambleas. Para tener una mejor comprensión sobre el tema, nos referiremos al contenido de la Ley General de Sociedades Mercantiles (LGSM), donde el concepto de "oposición" desempeña un papel protagónico.
Dentro del entramado de la LGSM revela un complejo de situaciones que desencadenan la oposición. A lo largo de los artículos 9, 200, 201, 224 y 228 Bis fracción VI, encontramos los mecanismos de acceso para accionistas minoritarios, e incluso a acreedores, que desean impugnar acuerdos. Desde la reducción de capital hasta fusiones y escisiones de sociedades, cada coyuntura abre un portal hacia la equidad societaria.
A pesar de esta diversidad, la suspensión del objeto de impugnación resuena como la constante en todos los casos, unificando la acción de oposición bajo un mismo principio. La oposición es un mecanismo de protección para los intereses de los minoritarios, otorga posibilidad de impugnar las resoluciones tomadas en la asamblea, si consideran que infringen la ley o los estatutos. Los artículos 201 a 205 delinean la vía para impugnar, mientras que el artículo 228 Bis introduce una variante excepcional con plazos y porcentajes de capital distintos.
Es en este contexto que se consolida la relevancia del artículo 200 como guía rectora. La oposición está prevista para la sociedad anónima, se limita al ámbito de los derechos de minoría, por lo que no está al alcance de cualquier tipo societario o accionista
De hecho, la legislación es precisa en sancionar con nulidad los defectos de la adopción de la asamblea, como sería el lugar de celebración y los defectos dentro de la convocatoria o de la adopción de los acuerdos. Esto pone de manifiesto que se le otorga un valor preponderante al proceso de adopción de la asamblea a fin de que los accionistas comparecieran a ella y así beneficiar la deliberación que habrá de fijar el sentido de la voluntad del órgano. Por eso, tales requisitos, el porcentaje capital social representado y el término de caducidad, no son establecidos para el ejercicio de la acción cuando la asamblea no fue legalmente adoptada, pues en cuanto al primero, no se exige porque se pretende proteger la participación del accionista en la discusión de los puntos que se verán en la orden del día, pues su deliberación puede ser decisiva en el rumbo de la asamblea; y el segundo, puesto que si no se convocó legalmente no se tendrá conocimiento del inicio del término de impugnación, lo que podría originar la preclusión del derecho a demandar la ilegalidad de la convocatoria.
En general, la oposición es para impugnar los acuerdos de las asambleas que hubieren sido legalmente instaladas y que se tachen de haber violado un precepto legal o un estatutario, o causar un agravio a una porcentaje de accionistas que representen el 33 % del capital social pueden ejercerla vía judicial, cuando presenten la demanda dentro de los siguientes 15 días a la fecha de clausura de la asamblea. Para su ejercicio no se debe de haber asistido a la asamblea o de haber estado presente se debió de votar en contra del acuerdo a impugnar.
Es importante tener en consideración que únicamente pueden ejercitar esta acción los accionistas que no concurrieron a la asamblea o aquellos que hayan dado su voto en contra de la resolución; y se debe tener en cuenta que, cuando se ejerza deberán depositarse los títulos de las acciones ante fedatario público o ante una institución de crédito, quienes expedirán el certificado respectivo para acompañarse a la demanda, y se devolverán a sus propietarios hasta la conclusión del juicio.
En el tejido de la impugnación de acuerdos en la asamblea de accionistas, se revela una variedad de complejidades y oportunidades. La LGSM delinea las rutas que accionistas y acreedores pueden recorrer para salvaguardar la equidad en la toma de decisiones corporativas. El derecho de oposición emerge como el escudo que defiende los intereses individuales y colectivos, permitiendo que las voces sean escuchadas y los poderes sean equilibrados.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo