La Asamblea General como órgano supremo en las sociedades
Los estatutos sociales fijan la facultad a la asamblea para tomar acuerdos y decidir sobre la vida societaria, es por ello que es imperativo con su celebración
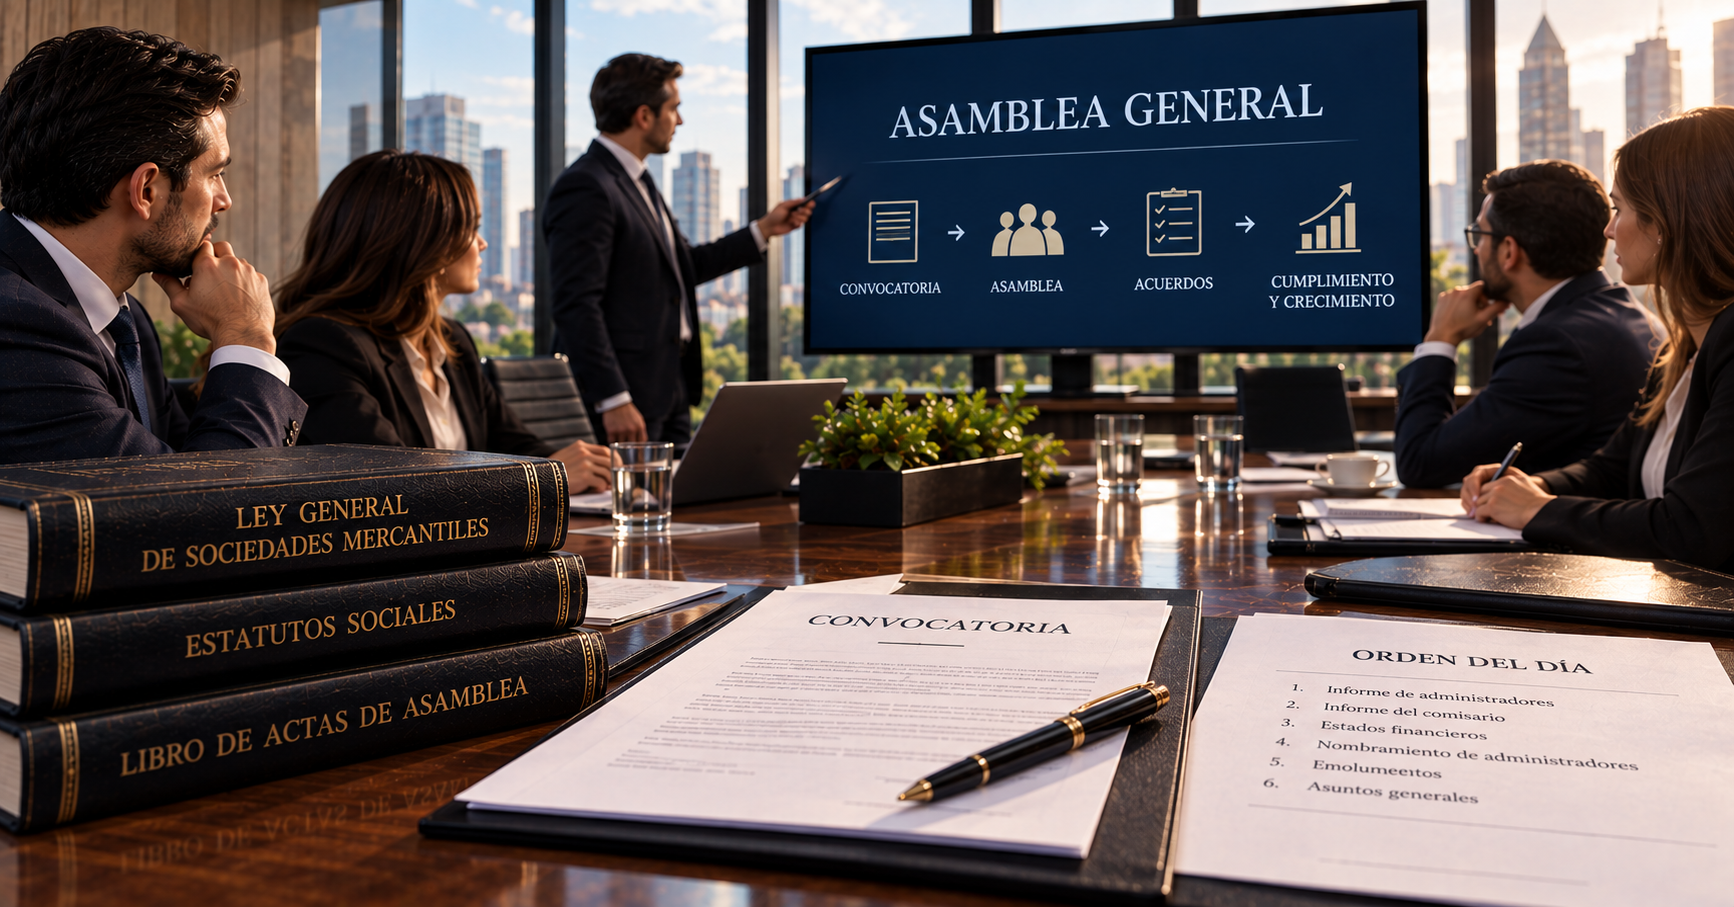
Desde sus inicios, toda sociedad mercantil cuenta con un órgano supremo que es la Asamblea General, como señala el artículo 178 de la Ley General de Sociedades Mercantiles (LGSM). Por lo tanto, es el foro fundamental para la toma de acuerdos en todos los aspectos relacionados con la vida societaria, como puede ser acordar y ratificar todos los actos y las operaciones de la entidad, señalar que en los estatutos sociales se regulará la forma en la que se tomarán los acuerdos
A toda Asamblea le antecede una convocatoria para llamar a presentarse a sesión a los socios o accionistas para discutir y tomar resoluciones de puntos generales o especiales en la vida societaria. Es importante la forma de llevarla a cabo, frecuentemente es a través de medios impresos como una publicación en algún periódico de mayor circulación, o incluso en el Diario Oficial de la Federación. Pero, con las últimas reformas a la LGSM, se contempla la modalidad en línea por medio de la publicación de un aviso en el sistema electrónico establecido por la Secretaría de Economía. Para saber si es por medio impreso o en línea es recomendable acudir a las particularidades y antelación fijada dentro de los estatutos sociales.
La LGSM establece, además, en su numeral 183 que la convocatoria para la Asamblea debe ser firmada por el Administrador, el Consejo de Administración, o por el Comisario o Comisarios, con las salvedades siguientes:
Derecho de minorías, debe estar conformada por lo menos el 33% del capital social, y quienes pueden pedirla por escrito;
Ausencia de Comisario y el Consejo de Administración, entonces cualquier socio puede acudir ante la autoridad judicial, con la finalidad para que éste órgano la realizase;
El titular de una sola acción cuando: (i) no se hubiese celebrado ninguna Asamblea General durante dos ejercicios consecutivos, o en su defecto, que estas no se hubieran abordado sobre los asuntos previstos por el precepto 181 de la LGSM; y
En su contenido se debe especificar la orden del día y estar firmada por quien la hubiese realizado, y como sugerencia no emplear “asuntos varios”.
Los dos tipos Asambleas Generales son las Ordinarias y las Extraordinarias. Las Ordinarias se deben reunir al menos una vez al año con los informes de los administradores y comisarios, abordar sobre la continuidad, destitución y nombramiento de administradores, consejo de administración y comisarios, y determinación de sus emolumentos cuando no hubiesen sido fijados en los estatutos. Las asambleas extraordinarias, se pueden convocar en cualquier tiempo y tratan, entre otros, de los siguientes asuntos de acuerdo con el artículo 182 de la LGSM:
Prórroga de la duración de la sociedad
Disolución anticipada de la sociedad
Aumento o reducción del capital social
Cambio de objeto de la sociedad
Cambio de nacionalidad de la sociedad
Transformación de la sociedad
Fusión con otra sociedad
Emisión de acciones privilegiadas
Amortización por la sociedad de sus propias acciones y emisión de acciones de goce
Emisión de bonos
Cualquiera otra modificación del contrato social, y
Los demás asuntos para los que la ley o el contrato social exija un quórum especial
Las asambleas especiales acontecen cuando existen distintas categorías de acciones, mismas que pueden ser de carácter ordinarias o extraordinarias.
Siempre que exista el quórum necesario para cada tipo de Asambleas se llevará a cabo, cuando no sea así se deberá llamar en una segunda ocasión, en la que se explique el porqué de esta circunstancia. Se convoca de nueva cuenta y en la reunión se resolverá sobre los asuntos indicados en la orden del día, con cualquiera que sea el número de acciones representadas, conforme a lo descrito en el siguiente párrafo.
Las Asambleas Ordinarias se requiere estar representada, por lo menos, la mitad del capital social y las resoluciones serán válidas con la mayoría de los votos presentes, salvo alguna disposición en los estatutos; mientras que para la Asamblea Extraordinaria se requiere la presencia de las tres cuartas partes del capital y para las resoluciones, se entiende la mayoría del voto de acciones que representen la mitad del capital social; en ambas, será salvo que en el contrato social se fije una mayoría más elevada.
Los accionistas que no puedan estar presentes, otorgan un mandato por escrito, usualmente mediante la presentación de una carta poder, en la que se describe la fecha, hora, lugar de la asamblea y la forma en la que se quiere que se ejerza el voto. En lo personal, recomiendo que se emplee un poder conferido ante fedatario público, y de igual manera, así lo plasmar este requisito dentro de los estatutos sociales.
Es indispensable para un debido cumplimiento societario, y sobre todo un orden cronológico de la vida societaria, llevar las actas de asamblea en el libro de actas de asamblea, foliado y siguiendo un orden. La LGSM establece que cuando existan circunstancias que impidan que no se pueda pasar el acta al libro correspondiente, se debe protocolizar ante fedatario público.
Es esencial realizar las asambleas con la periodicidad señalada por la ley y llevar un registro ordenado de todas las decisiones. Esto será la base para la planeación estratégica, obtención de créditos o financiamientos y a hacer frente a posibles revisiones de autoridad. Celebrar asambleas generales ordinarias es un acuerdo imperativo para mantener la salud y funcionalidad de la sociedad. Desafortunadamente en la práctica son muchas sociedades que no tienen al día sus libros y que no celebran las asambleas con la periodicidad requerida. Lo que demuestra y pone en evidencia la falta de cumplimiento de la misma ante terceros, y cuando surgen problemas entre los socios o accionistas es cuando se aprecia su importancia, al igual que otras obligaciones societarias.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo
Análisis relacionados

El artículo 66 de la LGSM y el derecho del tanto en una SRL
Lectura de 6 minutos
¿Por qué la SRL renuncia a la vigilancia obligatoria?
Lectura de 7 minutos