El derecho de retiro en sociedades de capital
Uno de los principales aspectos a tener en cuenta al ejercer el derecho de retiro es la notificación fehaciente a la sociedad
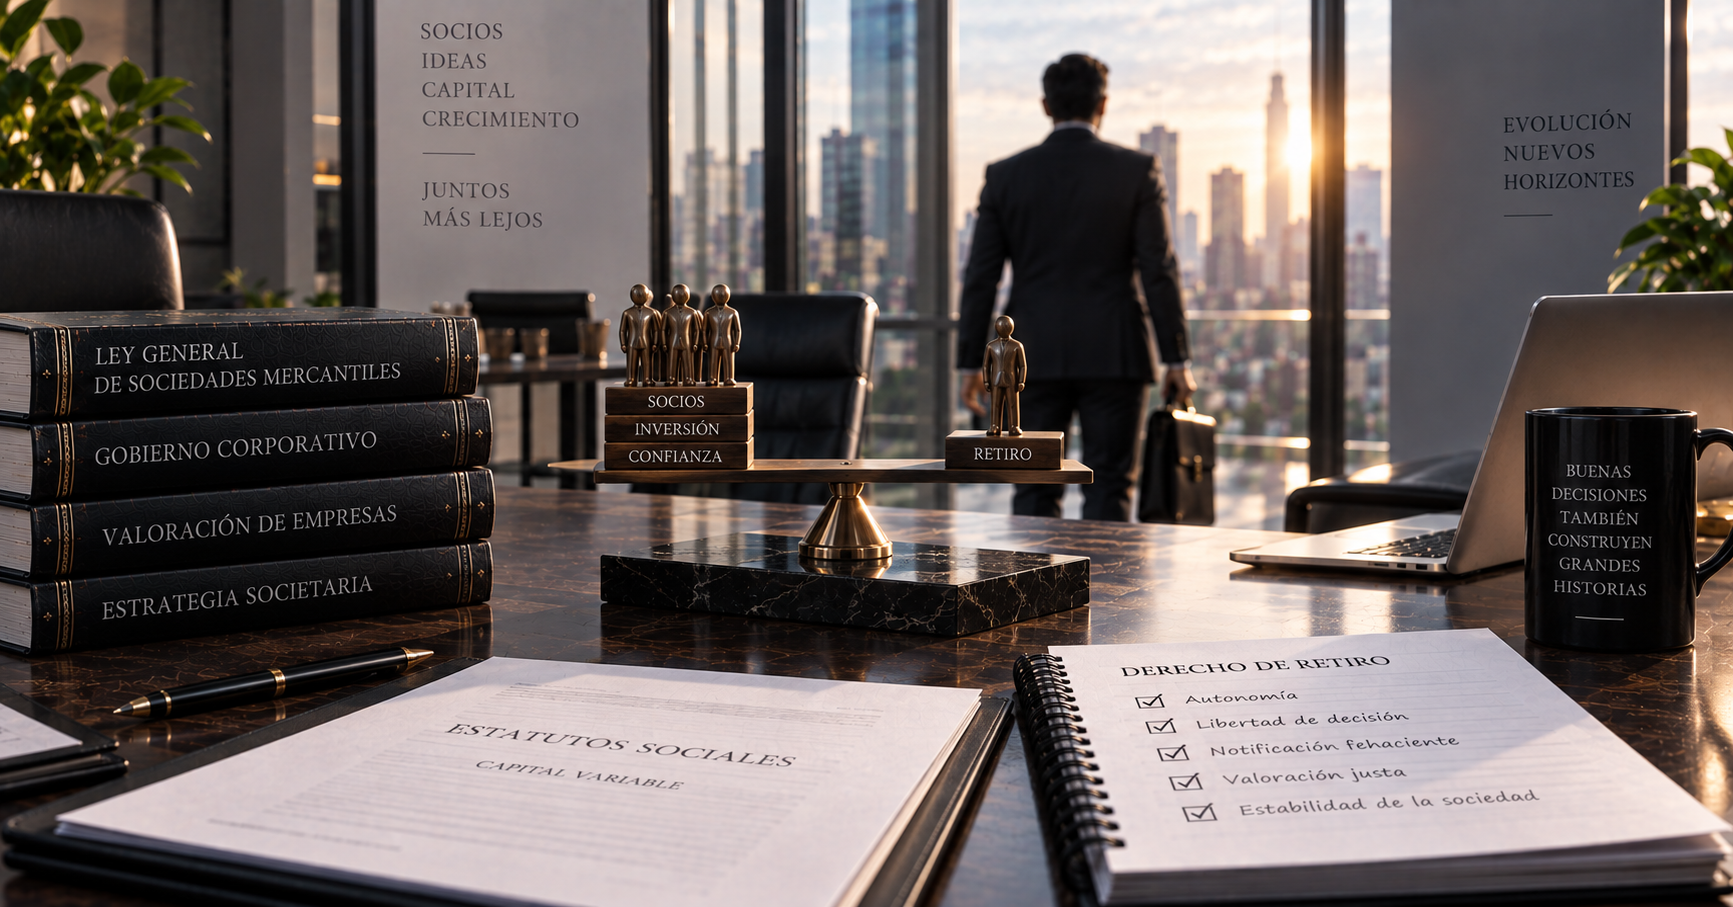
El artículo 220 de la Ley General de Sociedades Mercantiles (LGSM) establece que el derecho de retiro solo existe en las sociedades de capital variable, sin requerir los supuestos de oposición que se aplican al derecho de separación. En este tipo de sociedades, el capital social está representado por acciones o partes sociales que pueden ser aumentadas o disminuidas según las necesidades de la empresa. De esta manera, los socios tienen la libertad de retirarse y recuperar su inversión en cualquier momento, siempre y cuando se cumplan los requisitos legales y estatutarios.
Uno de los principales aspectos a tener en cuenta al ejercer el derecho de retiro es la notificación fehaciente a la sociedad. Es fundamental que el socio comunique su intención de retirarse de manera clara y documentada, ya que el retiro no surtirá efectos inmediatos. Según lo dispuesto en la LGSM, si la notificación se realiza antes del último trimestre del ejercicio anual en curso, el retiro se hará efectivo hasta el término del siguiente ejercicio anual. Este plazo permite a la sociedad prepararse adecuadamente para la salida del socio y realizar los ajustes necesarios.
El derecho de retiro es un mecanismo poderoso que la Ley otorga a todo accionista, principalmente a los minoritarios que deseen salir, esto encierra un derecho humano, el de libre desasociación. No obstante su trascendencia, también se contempla una limitación al derecho de retiro en su artículo 221, no podrá ejercitarse cuando su salida reduzca a menos del mínimo el capital social. Esta restricción busca proteger la estabilidad financiera de la sociedad y evitar situaciones que pongan en riesgo su operación. Por lo tanto, los socios o accionistas deben ser conscientes de esta limitación al ejercer su derecho de retiro y asegurarse de que su decisión no tenga un impacto negativo en el capital social.
Al redactar los estatutos de una sociedad, es esencial considerar las amplias posibilidades de establecer causales de retiro que se adapten a las necesidades particulares de la entidad. Además de las causales establecidas en la ley, los estatutos pueden incluir disposiciones específicas que permitan a los socios retirarse en ciertas situaciones particulares. No obstante, a pesar de su importancia, el artículo 220 de la LGSM, presenta deficiencias que pueden generar conflictos y complicaciones. Una de las principales problemáticas es que basta con que los accionistas procedan a la venta de sus acciones para lograr su salida, lo que puede afectar la estabilidad de la sociedad y la toma de decisiones, especialmente si los accionistas en retiro poseen una cantidad significativa de acciones.
Por otro lado, en materia de la Ley del Mercado de Valores en su artículo 50 establece que los accionistas de su parte variables del capital social de una Sociedad Anónima Bursátil (SAB), no tendrá el derecho de retiro a que se refiere el artículo 220 de la LGSM.
Una de las cuestiones más importantes a contemplar en los estatutos es el mecanismo de valuación de las acciones o partes sociales para efectuar el reembolso al socio que ejerce el derecho de retiro. El valor de las acciones o partes sociales puede variar según distintos criterios, como el valor de mercado, el valor contable o fórmulas determinadas para su cálculo. Es fundamental que los estatutos establezcan claramente cuál será el método de valuación a utilizar.
En conclusión, el derecho de retiro en las sociedades de capital variable brinda a los socios una valiosa herramienta para ejercer su autonomía y libertad dentro de la entidad. La notificación fehaciente y el plazo establecido para el retiro son aspectos fundamentales que deben ser considerados cuidadosamente. Asimismo, es importante recordar que el derecho de retiro no puede llevar a la reducción del capital social por debajo del mínimo requerido por ley. La redacción adecuada de los estatutos, considerando causales de separación y mecanismos de valuación para el reembolso, es esencial para una gestión empresarial sólida y exitosa.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo