Efectos fiscales del contrato de asociación en participación
Es una figura legal utilizada para inversiones que, a pesar de no tener personalidad jurídica propia, tiene implicaciones fiscales significativas.
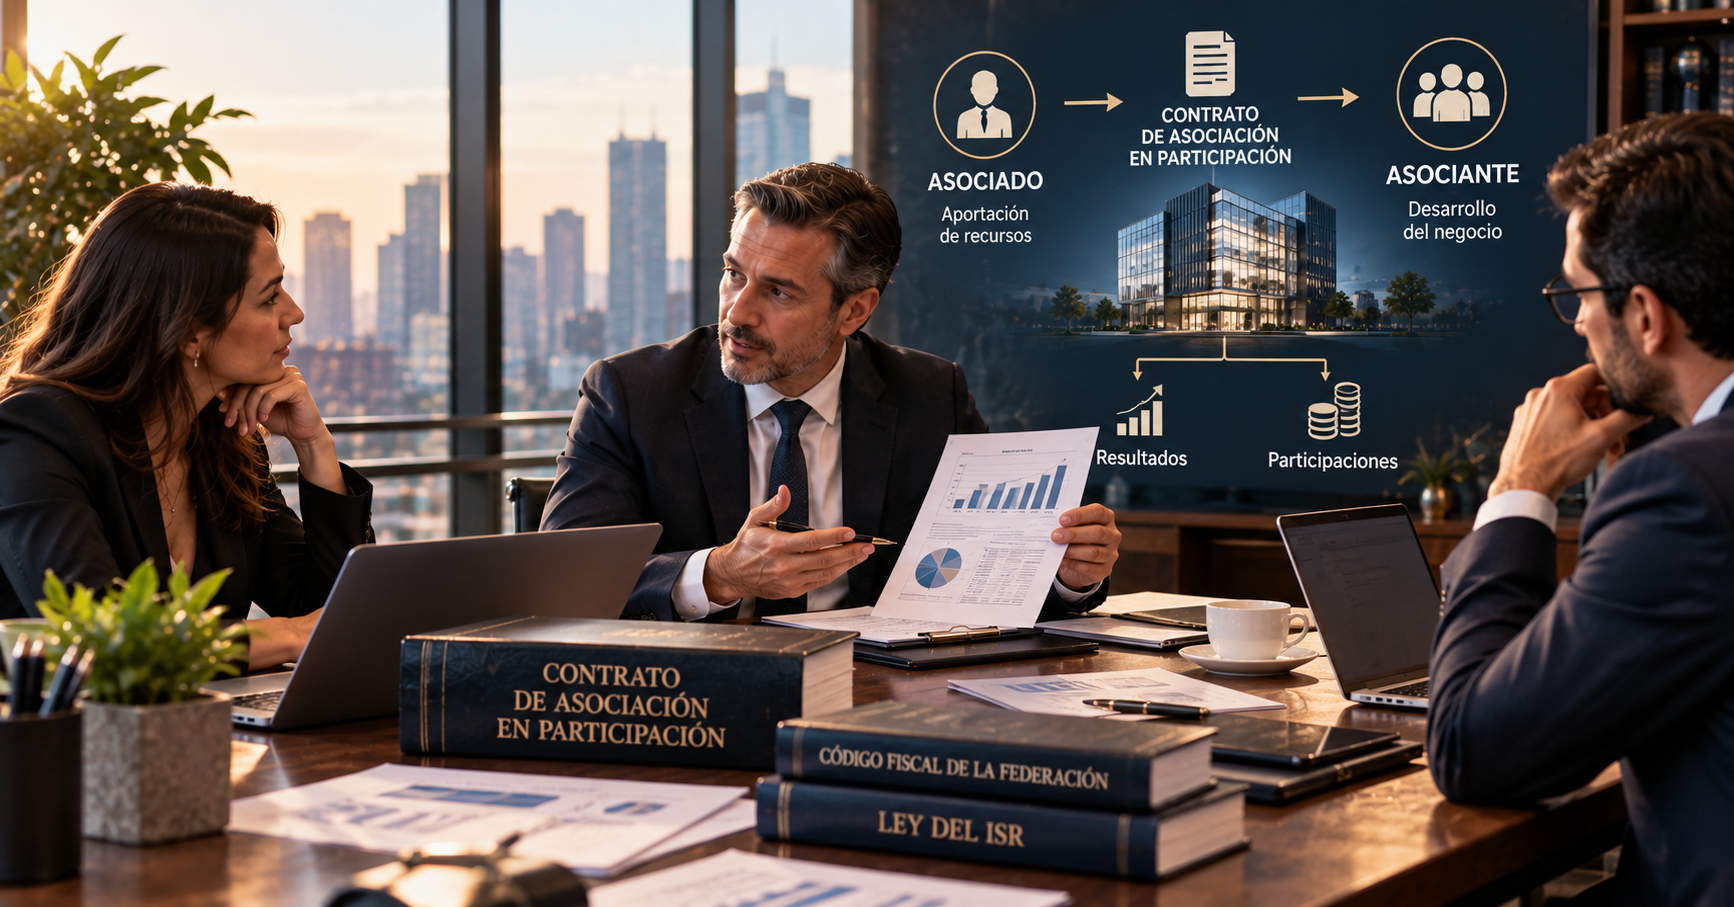
El contrato de asociación en participación (A. en P.) es una figura legal utilizada para invertir que permite a las partes involucradas realizar una colaboración empresarial de forma flexible. Sin embargo, el tratamiento fiscal le otorga a esta figura atribuciones especiales, incluso contrarías a su propia naturaleza contractual, que hace algunos años generó polémica. Para comenzar tomaremos el artículo 17-B del Código Fiscal de la Federación (CFF) establece que el contrato de “A. en P.” tendrá personalidad jurídica para efectos del derecho fiscal cuando se cumplan ciertas condiciones, como realizar actividades empresariales dentro del país o cumplir con los supuestos establecidos en el artículo 9 del CFF, sobre la residencia fiscal. Sin embargo, es importante tener en cuenta que esta personalidad jurídica es ficticia y se crea únicamente con el propósito de evitar el uso indebido de la figura en perjuicio de la recaudación.
A pesar de que el contrato de asociación en participación no posee personalidad jurídica, salvo para efectos fiscales, se le permite identificarse con una razón social o denominación seguida de la leyenda “A. en P.” o, en su defecto, con el nombre del asociante seguido de estas siglas. Además, el asociante será quien represente a la asociación ante las autoridades fiscales, y tendrá la encomienda de cumplir con las obligaciones impositivas como de avisos, tanto de forma como de fondo, al señalarlo como representante legal por ministerio de ley.
En esa misma línea, de conformidad con el artículo 7 de la Ley del Impuesto Sobre la Renta (LISR) se considera una persona moral: “...cuando a través de ella se realicen actividades empresariales en México”. De lo anterior se concluye que comparte las obligaciones fiscales de las personas morales, como llevar su contabilidad, inscribirse en el Registro Federal de Contribuyentes (RFC), expedir comprobantes, por mencionar algunas. Asimismo, de acuerdo con lo establecido por el artículo 30, tercer párrafo del CFF, tiene la obligación la conservación del contrato de asociación en participación por todo el tiempo en el que subsista la vigencia del contrato de que se trate.
En el mismo sentido, de conformidad con el artículo 26, fracción XVII, del CFF, el asociante –no lo asociados– es el responsable solidario respecto de las contribuciones que se hubieran causado en relación con las actividades realizadas mediante “A. en P.”, cuando tenían tal calidad, en la parte del interés fiscal que no alcance a ser garantizada por los bienes de la misma, siempre que se incurra en cualquiera de los supuestos siguientes:
No solicite su inscripción en el RFC.
Cambie su domicilio sin presentar el aviso correspondiente en los términos del Reglamento del CFF, siempre que el cambio se efectúe después de que se le hubiera notificado el inicio del ejercicio de las facultades de comprobación, y antes que se haya notificado la resolución que se dicte con motivo de dicho ejercicio, o cuando el cambio se realice después de que le hubiera notificado un crédito fiscal y antes de que éste se haya cubierto o hubiera quedado sin efectos.
No lleve contabilidad, la oculte o la destruya.
Desocupe el local donde tenga su domicilio fiscal, sin presentar el aviso de cambio de domicilio.
Una cuestión relevante surgida de la regulación contradictoria, tanto mercantil como fiscal, es si la participación que se paga al asociante como a los asociados puede considerarse como dividendos o retiro de utilidades. De ser afirmativo lo anterior, implicaría el pago de la tasa adicional del 10% sobre el importe repartido a cada sujeto integrante según el artículo 140 de la Ley del ISR. Algunos autores argumentan que no se deben considerar como tal, ya que, aunque la legislación fiscal la aglomera dentro del concepto de una persona moral, no la considera propiamente una persona jurídica. Esto se sustenta en el artículo 7 de la LISR, el cual establece que cuando se haga referencia a acciones, también se incluirán las partes sociales y las participaciones en asociaciones civiles. Por lo tanto, sus integrantes no pueden ser considerados accionistas desde el punto de vista fiscal, y las participaciones que reciban no serán gravadas como dividendos, únicamente para efectos de la tasa adicional. Aunque, me aparto del esta reflexión, dejando a un lado un punto de vista literal y tomando uno respecto a su esencia, en lo particular considero que sí debe darle efecto similar a los dividendos. Lo anterior, es considerando que si por ficción fiscal y en uso de la autonomía conceptual se trata fiscalmente a la figura en análisis como una persona moral es evidente la intención de que sea en todos sus sentidos.
En cuanto a las pérdidas derivadas de una “A. en P.”, se plantea que estas podrían ser deducibles, ya que la fracción XVI del artículo 28 de la LISR establece que no serán deducibles las pérdidas derivadas de fusiones, reducciones de capital o liquidaciones de sociedades en las que el contribuyente hubiera adquirido acciones sociales o certificados de aportación patrimonial de las sociedades nacionales de crédito. Siguiendo esta línea de pensamiento personal, aunque muy atrevido como siempre lo expreso, las pérdidas no estarían incluidas en esta restricción y, por lo tanto, podrían ser deducibles.
Entre las ventajas financieras que ofrece esta figura jurídica, destaca la posibilidad de obtener liquidez en la sociedad sin aumentar su pasivo. Por ejemplo, cuando los accionistas o empresarios prestan dinero a sus sociedades, se considera una actividad sujeta a presentación de avisos conforme a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Sin embargo, mediante la celebración de un contrato de asociación en participación, donde el asociante sea la sociedad y el asociado sea el accionista que aporta dinero, no se estaría sujeto a esta obligación. De igual manera resalto, es un punto de vista personal, tomando la literalidad legal, más no una aplicación de acuerdo al sentido de la norma antilavado.
Otro aspecto a tener en cuenta es que, a diferencia de un contrato de préstamo, en el contrato de asociación en participación no se requiere cobrar intereses a la sociedad. Los intereses se cobrarían a terceros según las condiciones del mercado. Además, en caso de que existan partes relacionadas, se deberá elaborar un estudio de precios de transferencia para cumplir con las obligaciones correspondientes.
Es importante destacar que no hay impedimento para celebrar periódicamente contratos de asociación en participación, lo que permite repetir este esquema y obtener liquidez en la sociedad sin incrementar su pasivo. Además, ni la ley mercantil ni la fiscal prohíben que se paguen anticipos de utilidades a los asociados, los cuales, incluso en caso de pérdida, no estarían obligados a devolver al asociante.
En conclusión, si bien es cierto presenta implicaciones fiscales que pueden ser objeto de debate y controversia, lo cierto es que bien empleada es una herramienta eficiente para una amplia variedad de negocio. Aunque no posee personalidad jurídica propia, excepto para efectos fiscales, esta figura permite la identificación de la asociación con una razón social o denominación, lo que nos vincula al cumplimiento de presentación de avisos al Registro Federal de Contribuyentes, declaraciones y otras obligaciones como un contribuyente distinto al asociante. Asimismo, la consideración de las participaciones pagadas a los asociados como dividendos y la deducibilidad de las pérdidas son aspectos que generan interrogantes en la interpretación de las disposiciones legales y fiscales. Sin embargo, no olvidemos que también ofrece ventajas financieras, como la obtención de liquidez sin aumentar el pasivo de la sociedad y la flexibilidad en los pagos de anticipos de utilidades. Es fundamental para los contribuyentes y profesionales del ámbito jurídico y fiscal analizar detenidamente los efectos fiscales y las implicaciones legales relacionadas con esta figura antes de su implementación.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo